A befektetői aggodalmak Donald Trump vámintézkedései miatt történelmi magasságokba emelték a hitelkockázati mutatókat.


Fájdalmasan érintheti a magyar családokat Magyarország újabb leminősítése: a leminősítés az egyik olyan tényező, amely hatására a forint tovább gyengülhet, az országkockázat növekedése, a bankok kamatemelése pedig növelheti a devizahitelesek terheit.
Egy fokozattal "BB+"-ról "BB"- re rerontotta Magyarország adósságának besorolását a Standard & Poor's, de legalább további negatív kilátást rendelt ehhez - azaz már bóvlin is túl van Magyarország az egyik nagy hitelminősítő intézet szerint. Tavaly év végi időszakban is a S&P's kezdte meg azt a leértékelési hullámot, ami aztán minden jelentős szereplőn végigsöpört.
Egyre jobban fájhat a magyar családoknak
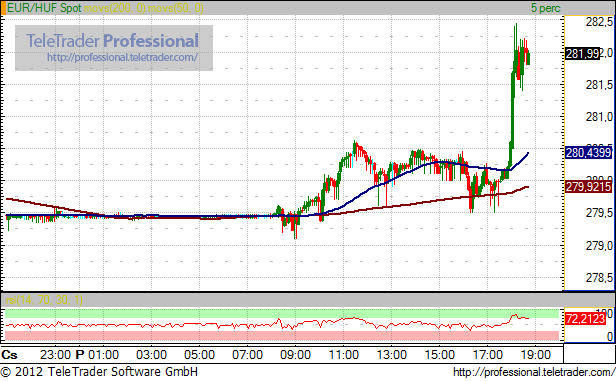
A bejelentés hírére hirtelen gyengülni kezdett a forint, az euró jegyzései péntek délután még 279-as szinten mozogtak. A hírre a forint meredek esésbe kezdett a vezető devizákkal szemben, a jegyzések az euróval szemben a 279,5 körüli szintről 282 közelébe ugrottak, egy dollárért jelenleg 217 forintot kell adni.
Mit jelent, mit jelenthet ez a hétköznapokban?
A leminősítés az egyik olyan tényező lehet, amely azt eredményezheti, hogy gyengülhet a forint (akár újabb mélypont is jöhet). Könnyen előfordulhat, hogy a magyar fizetőeszköz a továbbiakban is gyenge marad (tovább gyengül) az euróhoz, a svájci frankhoz képest.
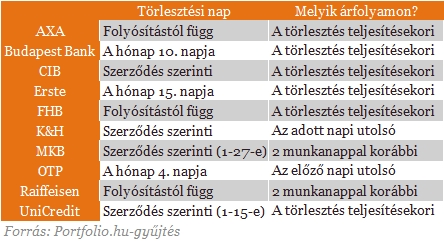
Az árfolyam havonta egyszer mindenképp érinti a devizahiteleseket: a bankok ugyanis az esedékes törlesztőrészletet az aktuális (előző napi záró) árfolyam alapján vonják. Egyenes az összefüggés: minél jobban erősödik az euró vagy a svájci frank a forinthoz képest, annál jobban emelkedik a törlesztőrészlet is.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Nőhet
a magyar országkockázat (ismert nevén a CDS-felár), ez pedig azt
jelenti, hogy a bankok drágábban kapnak hitelt, mint korábban. Ez a
bankokat törvényileg is jogosulttá teszi arra, hogy kamatot emeljenek -
ezzel pedig (ha nem is azonnal) szintén nőhetnek a hitelesek terhei.
Az új hitelek is drágábbak lehetnek, eleve kevesebben tudnak majd hitelt felvenni. Pedig csak épphogy elkeztek csökkeni ezek a kamatok.
?Újra hódít a retró: lassan visszatérnek a legendás kamatok?
Ezzel együtt a betéti kamatok kamatszintje is emelkedhet: mivel a magas országkockázati felár miatt a bankok drágábban jutnak külföldi forrásokhoz, belföldről próbálnak meg új forrásokat szerezni - ez pedig leginkább úgy lehetséges, ha emelik a különböző betéti konstrukciók kamatait.
A kialakult helyzet csökkentheti a jegybank kamatcsökkentésének esélyét. Vagy ha mégis folytatja a monetáris intézmény a mostani kamatpályáját, akkor az infláció szabadulhat el a következő időszakban.
A befektetői aggodalmak Donald Trump vámintézkedései miatt történelmi magasságokba emelték a hitelkockázati mutatókat.

Fulladás-, beszorulás- és sérülésveszély miatt visszahívnak egy gyermekek biztonságát szolgáló ajtó- és lépcsőrácsot.

Új, a délkelet-európai régióban is egyedülálló, kisebb alapterületű üzletformátummal bővíti romániai hálózatát az IKEA.

Jövő év végén, 2027 utolsó negyedévében nyitja meg negyedik magyarországi szakáruházát a Bauhaus Budaörsön.

Tizenhat hazai szakmai szervezet kéri a kormánytól, hogy 2027-re csökkentse a kiterjesztett gyártói felelősségi (EPR) és a visszaváltási (DRS) díjakat.

Németországból importált kősót is felhasznál a világhírű Maldon a jellegzetes sópelyhei előállításához.

2026-ban Zágráb adventi vásár programjai között koncertek, fényinstallációk és korcsolyázási lehetőségek is szerepelnek. Mutatjuk a helyszíneket és a legfontosabb időpontokat.

Idén hetedik alkalommal rendezte meg az Év Bejglije versenyt a Magyar Cukrász Ipartestület, amelyen rekordszámú, összesen 67 bejglit értékelt a zsűri.

A növekedést nem a vásárlói réteg tömeges bővülése, hanem a meglévő, szűk vevőkör egyre gyakoribb rendelései hajtják.

Akár életveszélyes allergiás reakciót is kiválthat a veszélyes hajápolási termék, amelyet Magyarországon is forgalmazhattak.

Már készül a karácsonyi rohamra a Magyar Posta, amely szerint az ünnepek előtti időszakban az éves csomagforgalom közel negyede összpontosul az utolsó hat hétre.

Az Európai Bizottság előzetes megállapítása szerint a Temu megsérti az uniós digitális szolgáltatásokról szóló rendeletet.

A magyarok 42 százaléka tervez vásárolni az idei Black Friday-akciók során, a tervezett költés mediánja pedig 50 ezer forint.

Jelentős akadályba ütközött az Európai Bizottság dohánytermékekre vonatkozó szabályozásának felülvizsgálata.

Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.