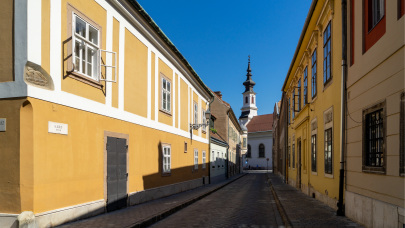
A Várnegyed akkoriban még nem volt ilyen szép, sok volt a romos épület. Ő a saját szavai szerint együtt élt és együtt fejlődött a városrésszel.


Sokan azt mondják, hogy most jön el az igazi verseny ideje, amikor mind a pénzük után futó bankok, mind a fejlesztők új pénzügyi és marketingtechnikákat kénytelenek bevetni a túlkínálatosnak tűnő lakóingatlan piacon.
Borics Zoltán, a Mareco Ingatlan Zrt. vezérigazgatója szerint a mostaninál sokkal jobban elterjedhet, hogy a teljes összeg 80-90 százalékát csak a lakás átadásakor kell kifizetni. Ez ma még nem általános, mert egy jó projekteknél most is viszonylag kényelmesen el lehet adni a lakásokat. Azonban ha az ügyfelek megismerik ennek a konstrukciónak az előnyeit, akkor általánosan el fog terjedni, mert egyik fejlesztő sem maradhat ki a sorból.
A Mareco véleménye szerint, ezenkívül legalább három olyan új elem várható, amely nyugat-európai országokban vagy a tengerentúlon már évek óta bevetett értékesítés ösztönző eszköz.
Diszkontált lakásárak
Hamarosan jöhetnek a diszkontált lakásárak, ami azt jelenti, hogy a tervasztalról való vásárláskor ténylegesen nyomott áron, az aktuális piaci árhoz képest 10-20 százalékkal olcsóbban lehet majd hozzájutni a lakáshoz. A gyorsan döntő vásárlók így 20-30 százalékos árelőnyt is képesek lesznek érvényesíteni, amikor a befejezést követően újraértékesítik lakásaikat.
Amit lehet bérbe adnak, és nem eladnak
Egy másik technika is előtérbe fog kerülni. Nem kell majd kötelezően megvenni a garázst, felszíni beállót, vagy a tároló helyiséget, hanem határozott időre bérleti szerződést lehet kötni a beruházóval ezek használatára. Ennek az a lényege, hogy ezáltal több millió forinttal is csökkenhet a vásárláskori vételár összege, miközben a vevő bérleti díj ellenében használhatja ezeket a területeket és később, a kifizetett bérleti díj beszámításával meg is vásárolhatja őket.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A fejlesztő is hitelt ad
Végül, de nem utolsósorban jönni fognak az úgynevezett fejlesztői hitelek, mint igazi csodafegyverek. Sokféle konstrukciót dolgoztak már ki erre a világban, melyeknek egy közös vonásuk van: a vevő sajáterején és az általa felvett vásárlási hitelen túlmenően az eladó, esetünkben a beruházó is további forrásokat biztosít a vásárláshoz a vevő számára. Lehetőséget teremtve ezáltal, mondjuk még egy szobányi terület megvásárlására.
Borics Zoltán véleménye szerint az újépítésű lakásépítés mindig is a lakáspiac motorja és technológiai innovátora. Ha egy adott szinten telítődik a piac, és lelassul az értékesítés, mindig képes új és újabb marketing és finanszírozási technikákat bevetni. Rávenni akár a finanszírozó pénzintézeteket is a paradigmaváltásra. Hisz végső soron a lakáspiac minden szereplője ugyanabban érdekelt: hogyan lehet még több lakást eladni?!
A Várnegyed akkoriban még nem volt ilyen szép, sok volt a romos épület. Ő a saját szavai szerint együtt élt és együtt fejlődött a városrésszel.

A Keleti-Bakony délkeleti lejtőin fekvő Ösküben óránkénti 118 kilométeres széllökést mértek pénteken.

A nemzetközi férfinap elsősorban a férfiak fizikai és mentális egészségéről, a pozitív apai és férfi példaképekről, valamint a társadalmi megbecsültségről.

A helyzet súlyosságát Gelencsér András vegyészmérnök, a Magyar Tudományos Akadémia és a Pannon Egyetem Levegőkémiai Kutatócsoportjának vezetője is megerősítette.

Budapesten októberben a kerületek több mint felében csökkentek az átlagos hirdetési négyzetméterárak.

A kormány újabb tizenhat projekt esetében vonta vissza a nemzetgazdasági szempontból kiemelt beruházási státuszt.

December 21-én lesz az év legrövidebb nappala. Mutatjuk a napkelte és napnyugta időpontjait, és azt is, mikortól lesz érezhetően tovább világos.

A Pénzcentrum összegyűjtött tíz olyan szakértői tanácsot, amelyekkel érdemes már most foglalkozni, mielőtt igazán beköszöntenek a kemény téli fagyok.

Az elmúlt tíz évben csak Portugáliában és Hollandiában emelkedett a magyarnál nagyobb mértékben a lakások átlagos ára a jövedelmek növekedéséhez képest.

Közel hat éve nem csökkentek olyan jelentős mértékben az albérletárak Magyarországon, mint idén októberben.

Tóth József polgármester szerint az Országgyűlés dönthet arról, hogy a Margitsziget visszakerüljön a XIII. kerülethez.

Nyolc év után, 2027 januárjától ismét köthetsz államilag támogatott lakástakarék-szerződést.

Mikor van hanuka 2026-ban és 2027-ben? Mutatjuk a téli zsidó ünnepek dátumait, a gyertyagyújtás szabályait és a legfontosabb hagyományokat.

Jól teljesít idén a magyar ipari és logisztikai ingatlanpiac, 2026 első kilenc hónapjában ugyanis a nettó kereslet 22 százalékkal múlta felül a tavalyi év azonos...

A lépés egyértelműen jelzi, hogy a rövid távú lakáskiadás egységes fővárosi szabályozása továbbra sem született meg.

Országosan már csak 0,2 százalékkal emelkedtek a lakásárak egy hónap alatt, Budapesten pedig gyakorlatilag teljesen megállt a drágulás.

Mikor kezdődik az advent 2026-ban? Mutatjuk a négy adventi vasárnap dátumát, a gyertyák színeinek jelentését és a karácsonyi hagyományok eredetét.
Hiába volt erős az évkezdés, nyárra megtorpant a lakásépítési piac: Budapesten 48 százalékos a visszaesés.

Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.