Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.


Három év után lehet elsőként kiszállni az új árfolyamrögzítésből. Mivel az idővel csökken az elengedett kamattörlesztő nagysága és nő a gyűjtőszámlán halmozódó pénz, amit kamatostól kell visszafizetni, érdemes elgondolkodnunk azon a lehetőségen, hogy nem 60 hónapig törlesztünk fix árfolyamon. Mikor érdemes kilépni a rendszerből, erre keresi a választ a Pénzcentrum.hu elemzése. A kalkulátorunk segítségével pedig magad is kiszámolhatod, mit jelent 3 vagy 5 évig maradni az árfolyamrögzítésben.
Általánosan is megfogalmazható, hogy mikor éri meg kilépni az árfolyamrögzítésből: amikor az elhalasztott tőketörlesztés kamata magasabb, mint az elengedett kamattörlesztés. Ez könnyen előfordulhat akkor, ha már csak néhány év van hátra a hitel futamidejéből. Ezt a már eddigi elemzéseinkben is szereplő példahiteleinken mutatjuk be. A számításokhoz a Pénzcentrum.hu Kalkulátorát használjuk, amit itt is megtalálsz.
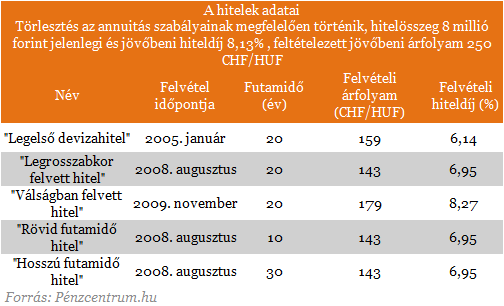
A hitelek futamideje, devizatartozás mértékétől, kamatoktól és a felvétel időpontjától függően eltérő lehet az árfolyamrögzítés kezdeti időpontjában fennálló devizatartozás. Az árfolyamrögzítés kezdetének júliust feltételezve kiszámoltuk, mennyit kell még törleszteni egyes példa hitelek esetében és mennyi a hátralévő futamidő.

A példahitelek adatait beütöttük kalkulátorunkba és 240 CHF/HUF árfolyamot feltételezve a jövőben is kiszámoltuk, hogy mit jelent 3 vagy 5 évig az árfolyamrögzítésben maradni. Évek számával természetesen nő a felhalmozott gyűjtőszámlahitel tartozás és a rögzítés utáni törlesztőrészlet ugrás.

Kiemeltük azt a két hitelt, melynek törlesztőrészletei leginkább eltérnek a két időtáv esetén. Ez még nem teljesen elég az alapos összahasonlításhoz, hiszen a különböző időpontban esedékes törlesztőrészleteket másként értékeljük. A "'Rövid futamidő hitelt" egy diagramon is szemléltetjük, hiszen itt látszik pontosan, hogyan változhat az évek alatt a törlesztőrészlet a két eltérő esetben.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)

Az árfolyamrögzítés ideje alatt is érdemes elgondolkodni a védőernyő alól való kilépésen, főleg a rövid hátralévő futamidő esetén. A törvényből kiderül, hogy 36 hónap után bármikor dönthetünk úgy, hogy nem fix árfolyamon törlesztjük tovább a hitelünket. Ezzel nem vállaljuk a nagyobb mértékben megugró törlesztőrészletet vagy az időben elnyúló tartozást.
Mikor éri meg 60 hónapnál hamarabb kilépni az árfolyamrögzítésből?
- Amennyiben hitelünk viszonylag rövid futamidejű.
- Régebben vettük fel a hitelünket, rövid hátralévő futamidő esetén.
- Alacsony devizahitel kamat esetén.
- Egyre magasabb forinthitel kamat esetén (a gyűjtőszámlahitelt ezen a kamaton kell visszafizetni).
Kedvezőbb lett az új árfolyamrögzítés elődjéhez képest, de a gyűjtőszámlán felhalmozódó tartozást az elengedett kamatok miatt sem lehet figyelmen kívül hagyni. Amennyiben nem csökken jelentősen a forinthitelek kamata a az árfolyamgát végéig hátralévő időben, akkor milliókat is fizethetnek vissza 12-13 százalékos kamattal az árfolyamrögzítők. Mérlegelni kell tehát, hogy az árfolyamrögzítés ideje alatt mekkora könnyebbséget kapunk és ez mekkora törlesztőrészlet növekedést ér meg nekünk a védőernyő után.
Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.

Csütörtök délelőtt javított a forint, az euró jegyzése 364,1-ig, a dolláré 328-ig süllyedt. A magyar deviza a szerdai gyengülésből kapaszkodott vissza.

Elsőre vonzó lehetőségnek tűnik, hogy a részvényeid megtartása mellett rendszeresen pénzt kapj a vállalatok nyereségéből, ehhez azonban komoly összeget kell befektetned.

Kisebb mínuszban járt a BUX csütörtök délelőtt, miközben a Richter az Eli Lillyvel bejelentett együttműködés után a nyitáskor történelmi csúcsát is elérte.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

Emelkedéssel indult a szerdai kereskedés az európai és a magyar tőzsdén, az OTP részvényei a várakozásokat meghaladó negyedéves profit után erősödtek.
Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.

A reggeli stabilitás után gyengülésnek indult a forint kedden, dél körül már 363 forint fölé emelkedett az euró árfolyama.

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.
A hétfői amerikai rali után kedden az európai és a hazai részvénypiacon is határozott emelkedéssel indult a kereskedés.

Erőteljes emelkedés bontakozott ki hétfőn a részvénypiacokon, miközben az amerikai–iráni megállapodás reménye meredeken lejjebb nyomta az olaj árát.
A forint hétfő reggel még erősödött, késő délelőttre azonban elveszítette lendületét.

A táska bankkártyákat és személyes iratokat is tartalmazott - ez nem sokon múlt!

Mérsékelt emelkedéssel kezdte a hétfői kereskedést a magyar tőzsde, miközben a vezető európai piacokon kisebb mínuszok alakultak ki.

A tőzsdén látott hozam még nem jelenti azt, hogy ennyivel gyarapodott a megtakarításod.
Növekvő forgalomban csökkent a Budapesti Értéktőzsde (BÉT) részvényindexe a héten, BUX pénteken 143 453,78 ponton zárt.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.