10-ből 4 válaszadó szerint "csodára lenne szükség" a biztonságos nyugdíjas évek eléréséhez.




A 2027-es költségvetés ismertetésekor elhangzott, hogy a tranzakciós illetéket is módosítaná a kormány. Ez egy bankokat terhelő adó, de az eddigi tapasztalatok alapján ezen adónemet sokszor átterhelik valamilyen formában az ügyfelekre. Ugyanakkor a változtatási tervek között van könnyítés és szigorítás. A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.
Jövőre hozzányúl a kormány a tranzakciós illetékhez - jelentette be egy háttérbeszélgetésen Kármán András pénzügyminiszter. Mint mondta, bár van negatív költségvetési határa, de "az átutalásoknál az illetékmentes ügyletek értékhatárát 50 ezer forintról 150 ezer forintra emeli a kormány". A pénzügyminiszter kiemelte, azért lépi ezt meg a kormány, hogy a készpénz felől a digitális fizetések felé terelje a lakossági fizetéseket. Azt is hozzátette, hogy "a pénzügyi tranzakciós illeték jelenlegi 20 ezer forintos tranzakciónkénti felső határát 30 ezer forintra emelnék".
Ez egyszerre tűnik egy pozitív és negatív változásnak:
A változtatásoktól a kormány 40 milliárd forint plusz bevételt vár a jövő évben.
Jelenleg az alábbi szabályok, feltételek alapján kell tranzakciós illetéket fizetni:
Ebbe a rendszerbe érkezne meg a tranzakciós illeték módosítása.
A lakossági megbízásoknál az illetékmentes összeghatárt 50 ezer forintról 150 ezer forintra emelik. Ez egyértelműen egy könnyítés a lakossági megbízások esetén. Ezt alátámasztják az MNB statisztikái is. 2026. II. negyedévében az összes átutalás 72,78 százalékánál nem haladta meg a megbízás értéke a 100 ezer forintot. A következő 100 001 – 1 000 000 forintos sávba pedig az utalások 22,31 százaléka került. Így nagyon óvatos becsléssel is azt lehet mondani, hogy az átutalások 75 százalékának az összege nem haladja meg a 150 ezer forintot.
Ráadásul ebben a statisztikában a céges megbízások is benne vannak, amelyek inkább a nagyobb összegű megbízások számát növelik. Vagyis a lakossági megbízásoknál ez az arány még magasabb lehet.
A statisztikák alapján 2026. II. negyedévében a lakossági egyedi átutalások átlagösszege 175 748 forint volt. Egy ilyen megbízás után már kell tranzakciós illetéket fizetni. A jelenlegi szabályok alapján erre az utalásra az adó mértéke 566 forint, ami az új szabályok alapján 116 forintra csökkenne.
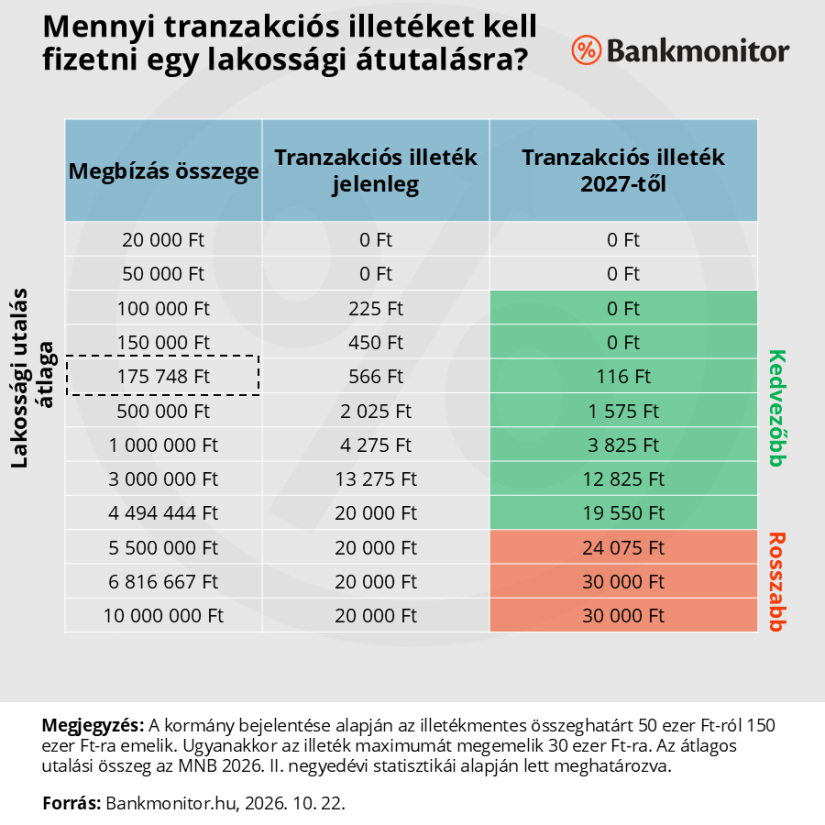
Megbízásonként a tranzakciós illeték maximális összege 30 ezer forintra nő a korábbi 20 ezer forintos határról.
A jelenlegi szabályok alapján a lakossági megbízásoknál 4 494 444 forint átutalása esetén terhelik be a maximális illetéket, az e fölötti utalásoknál marad a 20 ezer forintos adó. A plafon megemelésével a 4 594 444 forintot meghaladó megbízások esetén nagyobb adót fognak terhelni. 10 ezer forinttal emelkedik az illeték mértéke a 6 816 667 forintot elérő megbízások esetében.
A vállalati tranzakcióknál kicsit más a helyzet, ott ugyanis nincs illetékmentes rész. Ott 4 444 444 forintig nincs változás, afelett emelkedik az adó mértéke. A maximális 30 ezer forintos adószintet a 6 666 667 forintot elérő átutalásoknál terhelik be.
Ezt az adónemet alapvetően a bankokra vetik ki, nekik kell megfizetniük az ügyfeleik megbízásai után az illetéket. Innentől kezdve jogosan merülhet fel a kérdés, hogy az ügyfeleket – magánszemélyeket és vállalkozásokat – miért is érdekelje ezen adónem megváltoztatása.
Alapvetően azért, mert a bankok az adózási változásokat, mondjuk ki az adóemeléseket eddig minimum részben áthárították az ügyfeleikre. Ez nagyon jól nyomon követhető a hazai pénzügyi szolgáltatások inflációjában is.
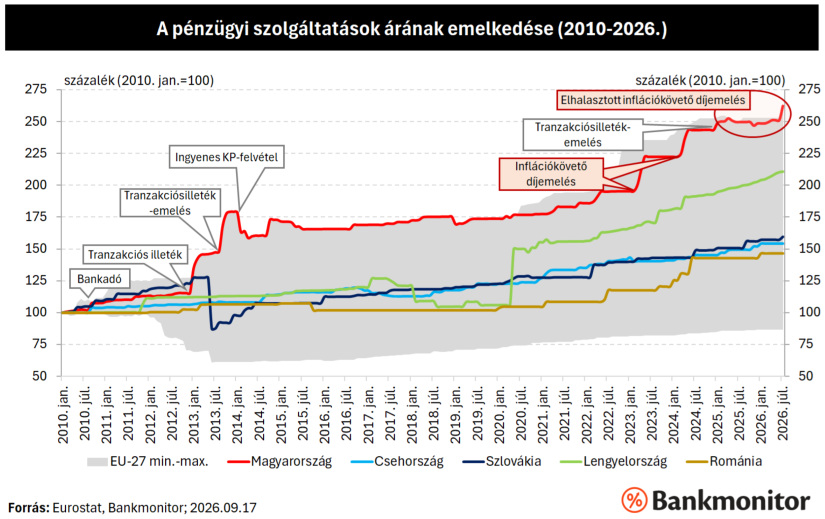
Az elmúlt bő 25 év tapasztalata alapján tehát a bankok árazását befolyásolja az adókörnyezet változása. A legutóbbi, 2024 nyarán bevezetett illetékemelést pedig gyakorlatilag az összes nagybank áthárította az ügyfeleire. A lakossági ügyfeleknél ez csúszva 2025 elejétől történt meg, mert az akkori kormány megtiltotta azt, hogy az adóemelés korábban beépüljön a lakossági bankszámlák díjaiba.
De miért háríthatják át a bankok a tranzakciós illeték emelését az ügyfeleikre? Azt tudni kell, hogy a hazai jogszabályok alapján a bankszámlák költségeit nem változtathatják tetszőlegesen a pénzintézetek.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az üzletszabályzataikban kell feltüntetniük, hogy milyen objektív okok miatt változhatnak a díjak, és ezeknek a díjváltozásoknak a kiváltó oknak megfelelő mértékűnek kell lenniük. Ebben az oklistában azonban minden banknál szerepel az adózási környezet megváltozása. Vagyis azt lehet mondani, hogy a bankok nem sértenek jogszabályt akkor, amikor átterhelik az adóemeléseket.
Persze jelen helyzetben ez az adóváltozás pozitív elemeket is tartalmaz.
Miért járhat bárki jobban? Természetesen azért, mert az illetékmentes átutalási összeghatárt megemelik. Egyes bankoknál az átutalás díjszabása meg lett bontva a hirdetményben: külön látszik a tranzakciós illeték. Ezen pénzintézeteknél az illetékmentes összeghatár és egyben az illeték maximuma is könnyen, gyorsan beépülhet a díjszabásba.
Erre 2024 nyarán is volt példa, több pénzintézet – köztük a Raiffeisen Bank és a K&H Bank is – azonnal beépítette díjszabásába az illetékmentes összeghatár megemelését. Vagyis 2024 nyarán csökkent a lakossági bankolás költsége. De a neobankokról sem szabad megfeledkezni, a Revolut jelenlegi díjszabásában például a standard csomagnál a Revoluton kívüli utalásokat is a magyar tranzakciós illetéknek megfelelő díj terheli. Így reálisnak tűnik, hogy az adókörnyezet változásával ezt is módosítják.
Ez azt jelenti, hogy ezen bankoknál azok a magánszemélyek még jobban is járhatnak a változással, akik 50–150 ezer forint összegben utalnak. Sőt, igazából egészen 4,5 millió forintos összeghatárig olcsóbbak lehetnek az átutalások. Ugyanakkor a 4,5 millió forintnál nagyobb összegű utalásoknál nagy esély van a díjemelésre.
Azon pénzintézeteknél nem lesz ennyire egyértelműen beazonosítható a tranzakciós illeték módosításának a hatása, ahol nincs a díjaknak ilyen bontása a hirdetményben. Emellett fontos kihangsúlyozni, hogy a banki hirdetmény, árazás még nem ismert, ahogy a tranzakciós illeték módosításának pontos részletei sem. Így az is elképzelhető, hogy egyes bankoknál másképp, más elvek alapján változnak a díjak.
Érdemes lehet mindenkinek szétnéznie a piacon, és megkeresnie a saját bankolási szokásainak leginkább megfelelő csomagot: számos banknál elérhető akár teljesen ingyenes csomag is, ha az ügyfél bizonyos feltételeket – jóváírás, bankolási szokások – teljesít. A döntésnél érdemes arra is figyelni, hogy a kedvező díjszabásra van-e valami időkorlát megszabva. Ez az időkorlát jelen esetben még pozitív is lehet, ugyanis a bankok sem változtathatnak a kérdéses díjtételeken a határidő lejárata előtt.
Általánosságban jó megoldás lehet a fizetési kérelemre történő utalás. Ez ugyanis alapvetően ingyenes az utaló fél számára. Azonban nem minden esetben, élethelyzetben lehet ezt használni. Ráadásul potenciálisan a kérelem benyújtójánál – aki a pénzt kapja – felmerülhet költség.
A tranzakciós illeték eddig megismert változása egyértelműen rossz hír a cégeknek. Náluk ugyanis nincs illetékmentes utalási határ. (A változással megjelenhet ilyen, de erről az eddigi hírek nem szóltak.)
Ugyanakkor az illeték maximumának megemelése érvényes a cégek átutalásaira is. Sőt, jó eséllyel a cégeknél gyakoribb lehet a nagyobb összegű átutalás, így náluk ez a hatás nagyobb lehet.
Ráadásul a korábbi tapasztalatok alapján a cégek tényleges számlaköltségeiben már jóval hamarabb megjelentek az ilyen adóváltozások. A 2024-es illetékmódosítás már abban az évben beépült a banki díjszabásba.
A cégek számára a fizetési kérelem sem ingyenes, így ez a megoldás nem jelent számukra feltétlenül költségcsökkenést. Ugyanakkor minden vállalkozásnak érdemes szétnézni: az egyes számlaajánlatok összehasonlításával, egy bankváltással érdemben lehet csökkenteni a bankolási költségeket.
10-ből 4 válaszadó szerint "csodára lenne szükség" a biztonságos nyugdíjas évek eléréséhez.

A háztartások esetében a kormány a költségvetésből teljes egészében átvállalja a növekményt, fenntartva a rezsivédelmet.

A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

Jelentős uniós forrásdömpingre számíthat Magyarország 2027-ben.

A jövő évtől a bruttó minimálbér 7,5 százalékkal 347 ezer forintra, a garantált bérminimum pedig 6,1 százalékkal 396 ezer forintra emelkedik.

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.