Egy jól működő rendszerben a munkáltató vállalhatná a megtakarítás ösztönzését, az állam pedig ehhez kedvezményeket biztosíthatna. Nem is kizárólag adó-visszatérítés formájában.




Az elmúlt években az állam lett a magyar vagyonkezelők egyik legerősebb versenytársa: magas hozamot kínált a lakosságnak anélkül, hogy ezért klasszikus befektetési kockázatot kellett volna vállalnia. Ennek a korszaknak azonban nagyjából vége.
A Blochamps Capital friss elemzése szerint a csökkenő állampapírhozamokkal újra valódi verseny indulhat a magyar megtakarításokért. A tét több mint 40 ezermilliárd forint: ennyit tartanak a háztartások készpénzben, bankbetétben és közvetlenül állampapírban, ami a klasszikus pénzügyi vagyon 56 százaléka.
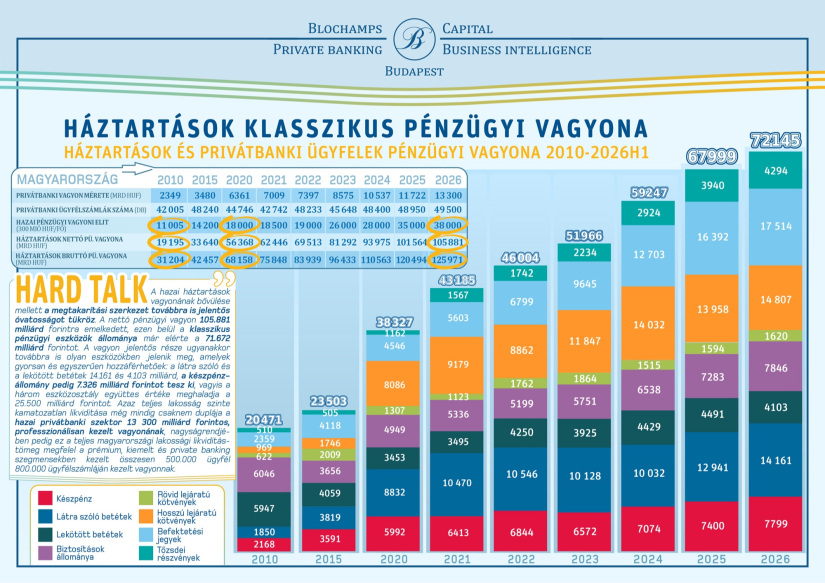
A magyar háztartások klasszikus pénzügyi vagyona a Blochamps Capital számításai szerint 2026 első félévének végére 71 672 milliárd forintra emelkedett. Ebből 7326 milliárd forint készpénzben, 14 161 milliárd látra szóló, 4103 milliárd pedig lekötött betétben áll. Vagyis a klasszikus pénzügyi vagyon több mint harmada, 25 590 milliárd forint továbbra is rendkívül likvid, jellemzően alacsony hozamú eszközökben található.
A teljes lakosság szinte kamatozatlan likviditása még mindig csaknem duplája a hazai privátbanki szektor 13 300 milliárd forintos, professzionálisan kezelt vagyonának, nagyságrendjében pedig ez a teljes magyarországi lakossági likviditástömeg megfelel a prémium, kiemelt és private banking szegmensekben kezelt összesen 500 000 ügyfél 800 000 ügyfélszámláján kezelt vagyonnak.
A probléma európai: az Európai Központi Bank (ECB) adatai szerint az euróövezeti háztartások teljes pénzügyi vagyonának 32 százalékát készpénzben és betétben tartották 2025 közepén, szemben az Egyesült Államokkal, ahol ez az arány mindössze 10 százalék. Az ECB ezért maga is az európai megtakarítások egyik strukturális problémájaként kezeli a bankbetétek magas súlyát.
A magyar helyzet azonban két szempontból is sajátos. A háztartások teljes pénzügyi vagyonának közel 30 százaléka vállalatokban lévő tulajdonosi részesedés – döntően saját cégek, kft.-k és más vállalkozások statisztikailag kimutatott értéke –, amelynek jelentős része nem tekinthető szabadon befektethető vagyonnak.
Emellett a magyar háztartások közvetlen állampapír-állománya megközelíti a 15 ezermilliárd forintot, ami a háztartások teljes pénzügyi vagyonának mintegy 11,5 százaléka. Az euróövezetben ezzel szemben a háztartások pénzügyi eszközeinek mindössze mintegy 3 százaléka közvetlenül az állammal szembeni követelés, főként állampapírok formájában.
A magyar megtakarítási szerkezet konzervativizmusa így még látványosabb: ha a készpénzben, betétben és közvetlen állampapírban lévő több mint 40 ezermilliárd forintot a Blochamps által klasszikus pénzügyi vagyonként számított állományra vetítjük azt látjuk, hogy annak 56 százaléka kockázatmentes megtakarításban van. Az ECB adatai alapján, a nem tőzsdei és egyéb vállalati részesedéseket kiszűrve végzett Blochamps-számítás szerint az összevethető euróövezeti arány nagyságrendileg 44 százalékra tehető.
Hazánkban az elmúlt években kialakult egy sajátos kettős megtakarítási világ. Aki a korábbi válságok tapasztalatai nyomán mindenekelőtt biztonságot és likviditást keresett, készpénzben, bankszámlán vagy lényegében nem kamatozó bankbetétben tartotta a pénzét. Aki pedig érdemi hozamot akart, annak az állam fizetett magas kamatot úgy, hogy közben nem kellett klasszikus piaci kockázatot vállalnia. Az állam ezzel gyakorlatilag évekre a vagyonkezelési piac egyik legerősebb versenytársává vált, elkényelmesítette a befektetőket, de az erre piaci választ nem találó szolgáltatókat is. A kettős megtakarítási világ jórészt elpuhította az innovációt a megtakarítások terén
– mondta Karagich István, a Blochamps Capital ügyvezetője.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Ez a helyzet azonban gyorsan változik, részben a piaci folyamatoknak, részben a költségvetés kamatkiadásainak mérséklésére irányuló kormányzati törekvésnek köszönhetően. A lakossági állampapírok kamatai az elmúlt hónapokban több lépcsőben csökkentek: a FixMÁP korábbi 7 százalékos kamata előbb 6,5, majd 6, végül 5,5 százalékra mérséklődött. A kereslet továbbra is jelentős, de a legfrissebb értékesítési adatok már mérséklődést mutatnak: a legutóbbi héten 48,2 milliárd forintnyi forintos lakossági állampapírt értékesítettek, miközben 2026 addigi heti átlaga 86 milliárd forint volt.
Az elmúlt időszak különlegessége éppen az volt, hogy részben megszakadt a kockázat és a hozam közötti klasszikus kapcsolat: a magyar megtakarító magas hozamot kaphatott az államtól anélkül, hogy érdemi piaci kockázatot kellett volna vállalnia. Most azonban, ha tovább csökken az állampapírok hozama, fokozatosan megszűnik az elmúlt évek kivételes helyzete, amikor a magyar megtakarítónak nem kellett valódi befektetési döntést hoznia. Magas hozamot kaphatott az államtól anélkül, hogy részvény-, vállalatikötvény-, ingatlan- vagy érdemi devizakockázatot vállalt volna. Ha ez a kamatprémium eltűnik, újra valódi verseny indul a magyar megtakarításokért
– vélekedett Karagich István.
A Blochamps szerint ezért a következő időszak egyik legfontosabb kérdése már nem az lesz, tovább nő-e a magyar háztartások vagyona, hanem az, hogyan változik annak szerkezete. Paradox módon ugyanis a vagyon gyarapodásának egyik korlátja éppen a túlzott kockázatkerülés lehet. A befektetési és vagyonkezelési szolgáltatók előtt jelentős lehetőség, egyben komoly feladat áll: olyan érthető és megfelelően diverzifikált alternatívákat kell kínálniuk, amelyek képesek kimozdítani a megtakarítások egy részét a készpénz–betét–állampapír háromszögből.
Nem arról van szó, hogy több tízezer milliárd forintnak holnap el kell indulnia a befektetési alapok, a részvény- és kötvénypiacok vagy a prémium- és privátbanki szolgáltatók felé. Arról viszont igen, hogy a megtakarítók egyre nagyobb részének kell majd eldöntenie: elfogadja az alacsonyabb kockázatmentes hozamot, vagy hosszabb időtávon hajlandó valamivel több kockázatot vállalni a magasabb hozam reményében. Ennek a döntésnek a támogatása lesz a vagyonkezelési szakma egyik legfontosabb feladata
– mondta Karagich István.
Egy jól működő rendszerben a munkáltató vállalhatná a megtakarítás ösztönzését, az állam pedig ehhez kedvezményeket biztosíthatna. Nem is kizárólag adó-visszatérítés formájában.

Vegyesen indult a keddi kereskedés a Wall Streeten, miközben Budapesten a Mol esése húzta le a BUX-ot.

A streaming egyre több magyar háztartásban van jelen, de a hagyományos televízió továbbra is meghatározó.

Átfogó reformcsomagot nyújtott be a kormány az önkéntes nyugdíjrendszer átalakítására, amely a tervek szerint 2027. január 1-jén lép életbe.

Gyorsan elfogyott a nyitás utáni lendület a magyar tőzsdén, a BUX kedd délelőtt mínuszba fordult, miközben a vezető európai részvényindexek szerény emelkedést mutattak.

1785,7 milliárd forintos becsült vagyonnal Mészáros Lőrinc vezeti a legfrissebb gazdaglistát
A vállalati hírek közül az Nvidia rekordösszegű részvény-visszavásárlása és az OTP oroszországi stratégiájának felülvizsgálata került a figyelem középpontjába.

Hétfő délelőtt tovább gyengült a forint, az euró jegyzése megközelítette a 368, a dolláré pedig a 323,4 forintos szintet.

A készpénz visszaszorulásával a fizetés fájdalma nem tűnt el, csak egy olyan digitális csatornára költözött, amit az idősebb generációk fel sem ismernek fájdalomként.

Október 21-én lejár a kiemelkedően magas, 9,5 százalékos kamatot fizető 2026/H jelű magyar államkötvény.

Enyhe emelkedéssel kezdték a hétfői kereskedést az európai tőzsdék.

Csökkenő forgalom mellett esett a Budapesti Értéktőzsde (BÉT) részvényindexe a héten, pénteken a BUX 151 272,07 ponton zárt.

Az amerikai tőzsdék emelkedéssel zárták a szeptember 25-i, pénteki kereskedést, miközben a magyar piac lemaradt a nemzetközi mezőnytől.

Az egyik oldalon egy ujjlenyomatot hagyó kéz látható, míg a másikon egy emberi alak emelkedik ki a névtelen tömegből.

Többen hamisnak gondolták az aranyérmét, amelyet VV Aurelio csaknem másfél millió forintért kínál TikTokon, mert a súlya nem stimmelt. Egy aranyas tartalomgyártó utánanézett, és szerinte...

Óvatosan javult a hangulat a részvénypiacokon pénteken, az amerikai tőzsdék emelkedéssel nyitottak, a BUX pedig kora délutánra pluszba fordult.

Hullámzó pénteki kereskedés után este ismét 365 forint alá került az euró jegyzése, miközben a piac a további magyar kamatcsökkentések lehetőségét mérlegelte.

Az amerikai tőzsdék emelkedéssel zárták a pénteki kereskedést, miközben a magyar piac nem tudott csatlakozni a nemzetközi ralihoz.

Új FixMÁP és MÁP Plusz érkezik októberben, az Államadósság Kezelő Központ már közzétette az új sorozatok feltételeit.

Az OTP ismét 46 ezer forint fölé került, miközben a nemesfémek is drágultak.

Erősödött a forint péntek délelőtt, az euró jegyzése a 364-es szinthez közelített, a dolláré pedig 320 forint alá csökkent.

Bár az intézmény teljes körű banki engedéllyel rendelkezik, lakossági termékei és szolgáltatásai egyelőre nem érhetők el.

Emelkedéssel indult a pénteki kereskedés Európa vezető tőzsdéin, miközben a magyar piac enyhe mínuszba került.

Új AI-alapú bankolási élményt kínál a Gránit Bank