A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.


Egy jobb helyre, nagyobb lakásba vagy csak egyszerűen kevesebb pénzből költözhetnek új lakásba azok a fészekrakók, akik minden állami támogatást maximálisan próbálnak kihasználni. A kamattámogatással, szocpollal és a lakáskasszával akár 3-4 millió forintot is nyerhetnek a családok, ami egy átlagos lakás értékének akár harmada is lehet.
Elemzésünkben sorra vettük az állami támogatásokat, mint a szocpol, kamattámogatás és lakás-takarékpénztári megtakarításhoz nyújtott kiegészítés. Számításaink során arra jutottunk, hogy a szocpolra is jogosult, új lakásra vágyó családok juthatnak mellett azok is nagyobb összeget kaphatnak, akik ezeket a lehetőségeket kombinálva próbálják a lehető legjobb feltételekkel megvásárolni új otthonukat.
A Szocpol és a kamattámogatott hitel igénylése után még milliókat spórolhatnak a családok, ha a lakás-takarékpénztári megtakarításba fognak. A piacinál kedvezőbb hitellel kiválthatjuk más hitelintézetnél felvett kölcsönünket, így több tízezer forinttal csökkenthetjük törlesztőrészletünket.
Akár önerő nélkül is új lakásba költözhetünk
Mi kell a lakásvásárláshoz? Önerő és hitel! A kizárólag új, 2010. január 1. után kiadott építési engedéllyel rendelkező új lakás építésére vagy e dátumot követően kiadott használatbavételi engedéllyel rendelkező új lakás megvásárlására igényelhető szocpol támogatás, ami akár az önerőt is kiválthatja a gyerekeseknél. A családalapítás előtt állók be is ígérhetnek néhány gyereket, amivel milliókat tehetnek zsebre azonnal.
Új építésű és a feltételeknek megfelelő méretű lakást nehéz találni, korábbi elemzésünkben a szocpollal lakást vásárlók szemével mértük fel a lakáspiacot. >>Lakáspiac szocpolos szemmel<<
Az önerőt összeszedhetjük még lassanként is, több éves megtakarításunkat a lakáskasszákban az állam maximum 30 százalékkal ki is egészíti. A maximális állami támogatás elérésének módjáról is már írtunk hosszas elemzésünkben. A lényeg, hogy minél rövidebb ideig teszünk félre, annál nagyobb hozamra tehetünk a teljes eddig félretett pénzre vetítve. Ugyanis csak minimális kamat jár a már lakáskasszánál lévő pénzekre. A szocpollal ellentétben a lakáskasszában felhalmozódott összeget az állami támogatással együtt is elkölthető használt lakára is.
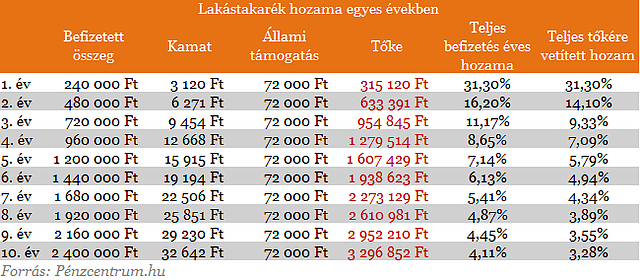
A közel 5 éves megtakarítási időszak miatt a lakás-takarékpénztári megtakarítás akkor sem késő, ha már most lakást szeretnénk és kamattámogatott lakáshitelben gondolkozunk. A megtakarítási időszak végén ugyanis könnyen lecserélhetjük a már akkor nem kedvezményes hitelünk jelentős részét egy fix kamatozású lakáskassza által nyújtott kedvezményes hitelre. ugyan ezt a módszert tanácsoltuk az árfolyamrögzítőknek, az akkori elemzésünk tanulságos lehet a most kamattámogatott hitelt igénylőknek.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Kamattámogatással is sokat nyerhetnek a családok, erről már korábbi cikkünkben is írtunk, de az ezzel megspórolt százezrekmellé még egymilliót tehetünk, ha lakáskasszával is kombináljuk a kölcsönt. Egy átlagosnak számító 6 millió forintos, 10 évre felvett hitel esetén 10 millió forint helyett csak 9-et kell visszafizetni a hitelintézeteknek.
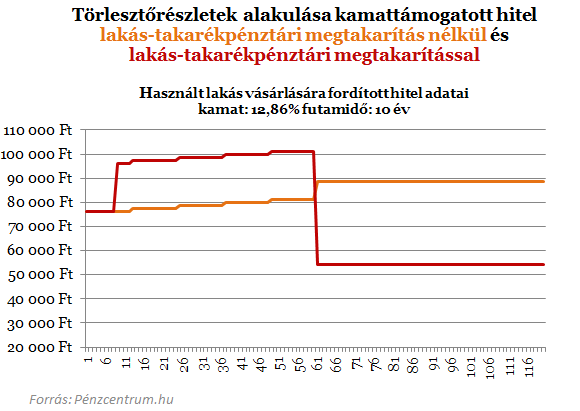
A milliós spóroláshoz csak a kamattámogatott hitel felvétele után (akár 8 hónappal) lakás-takarékpénztári szerződést kell kötnünk. A kamattámogatási időszak végén, amikor épp a megtakarításunk is kifizethetővé válik, betörleszthetjük azt a meglévő hitelünkbe, aminek a törlesztőrészlete így drasztikusan csökken. A továbbiakban a lakáskassza felé és a hitelintézet felé is fizetnünk kell a törlesztőrsézleteket, de ez a példa hitelünk esetében 40 ezer forinttal kisebb összeg, mint a piaci kamatozású kölcsön esetén lenne. 10 év alatt összesen így 1 millió forintot spórolunk.
Mennyit nyerhetünk a kamattámogatáson?
egy használt lakás megvásárlásához nyújtott, 6 millió forintos (maximális összegű) hitelösszeghez igénybe vett kamattámogatás törlesztőrészletre gyakorolt hatását mutatjuk be. A futamidő 20 év, a feltételezés szerint a következő öt év banki kamata (és egyben hiteldíja) 12%, az ÁKK-hozam pedig stabilan 7%. Ebben az esetben az első évben közel 14 ezer forinttal kisebb havi törlesztőrészletet kell megfizetni, mint támogatás nélkül (közel 52 ezer forintot 66 ezer forint helyett). A ötödik évben 57,5 ezer forint a kamattámogatott hitel havi törlesztőrészlete, szemben a piaci hitel 66 ezer forintos törlesztésével. A 6. évtől már 66 ezer forint a törlesztőrészlet mind a két hiteltípus esetén, hiszen megszűnik az állami kamattámogatás.
A hitel teljes futamideje alatt tehát több százezer forintos különbség van a piaci és kamattámogatott hitelek között. Kalkulátorunk segítségével személyre szabottan is kiszámolhatod, mennyit nyerhetsz a konstrukcióval. A példánkban szereplő adatok esetén az első évben 168 ezer forintot spórolhatunk, a kamattámogatás teljes - 5 éves - ideje alatt pedig közel 678 ezer forinttal kell kevesebbet fizetni bankunknak, mint piaci hitel esetén. Új lakás vásárlása vagy építése esetén a nagyobb hitelösszeg (max. 10 millió Ft) és a magasabb kamattámogatás miatt még ennél is jelentősebb mértékű megtakarítás érhető el.
Mennyit nyerhetünk összesen az állami támogatásokon?
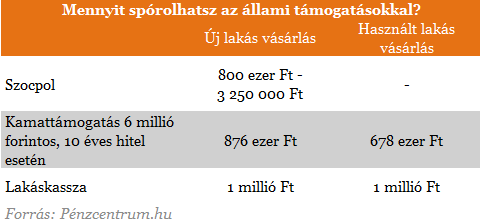
A fenti táblázatban foglaltuk össze, milyen nagyságrendű megtartásra számíthatnak azok a lakásvásárlók, akik minén több állami támogatást igénybe próbálnak venni. Különösen igaz ez a lakáskasszák által kínált kedvezmények hitelekre, ami talán nem egyértelmű minden fészekrakónak. A számításaink során feltételeztük, hogy a kamattámogatott hitelek esetében az első 5 éves időszak után nem csökken a teljes hitelköltség. Hosszabb futamidejű konstrukciók esetén viszont különösen fontos a jövőben kamatszint, ami optimista feltételezéssel élve akár meg is közelítheti a fix lakáskasszás kölcsönön szintjét.
A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.