
Hosszadalmas szakemberkeresés, árajánlat után eltűnő mesterek, hibásan elvégzett javítások – egy friss kutatás szerint a magyarok jelentős része küzd ezekkel a problémákkal.





A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben. A hosszú távú öngondoskodásban azonban az idő az egyik legfontosabb tényező: a korábban elkezdett megtakarításnak hosszabb ideje van a gyarapodásra, így ugyanakkora rendszeres befizetés mellett is jelentős különbséget eredményezhet, ha valaki évekkel korábban kezdi el a nyugdíjcélú megtakarítást. A nyugdíjbiztosításról és a tudatos öngondoskodás szempontjairól a MABISZ Jövőtervezés oldalán további információk és rövid videók is elérhetők.
A hazai demográfiai folyamatok egyértelműen jelzik az egyéni öngondoskodás felértékelődését. A KSH adatai szerint 2026-ban a magyar népesség 21,1 százaléka 65 éves vagy annál idősebb, miközben száz gyermekkorúra már közel 148 időskorú jut. Ez a strukturális eltolódás hosszú távon közvetlen nyomást gyakorol az állami nyugdíjrendszer fenntarthatóságára.
A hosszú távú öngondoskodásban a rendszeresség mellett a megtakarítás időtartama is meghatározó. Minél korábban kezdünk el félretenni, annál hosszabb idő áll rendelkezésre ahhoz, hogy a befizetések és az azokon elért hozamok tovább gyarapodjanak.
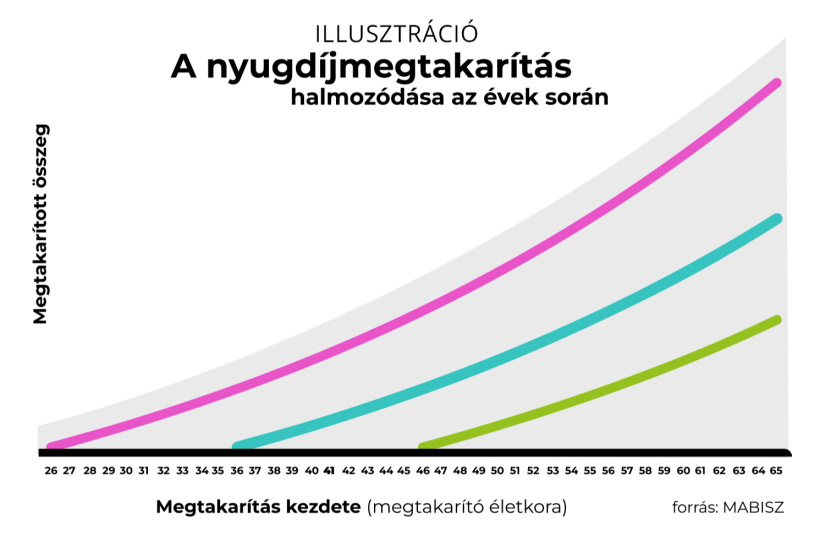
Az ábra szemléltető példán keresztül mutatja be, hogyan befolyásolja a megtakarítás kezdő időpontja a hosszú távú eredményt. Az összehasonlítás azonos éves befizetést és azonos feltételezett hozamot vesz alapul, és azt szemlélteti, hogy a korábbi kezdés hosszabb időt biztosít a megtakarítás gyarapodására.
A korábbi kezdés előnye tehát nem pusztán abból adódik, hogy több alkalommal történik befizetés. A már elért hozamoknak is több idejük van arra, hogy tovább gyarapítsák a megtakarítást, így hosszabb időtávon a kamatos kamat hatása is egyre fontosabbá válhat.
A hazai piacon elérhető formák (NYESZ, Önkéntes Nyugdíjpénztár, Nyugdíjbiztosítás) közül a nyugdíjbiztosítások sajátossága, hogy a megtakarítást biztosítási elemmel kapcsolják össze.
A jogszabályi feltételek teljesülése esetén az éves befizetések 20 százaléka (évente legfeljebb 130 ezer forint) visszaigényelhető a személyi jövedelemadóból (a maximális kerethez évi 650 ezer forint befizetés szükséges). A jóváírt összeg nem egyszeri kedvezményként jelenik meg: bekerül a nyugdíjbiztosítási megtakarításba, így maga is hozamot termelhet, és a hátralévő időben a kamatos kamat hatásának köszönhetően tovább gyarapíthatja a megtakarítás értékét.
A nyugdíjcélú öngondoskodás nem helyettesíti a rövid távú (3–6 havi tartalék) és a középtávú célokra szánt megtakarításokat. A kiegyensúlyozott pénzügyi portfólióban mindhárom időtávnak megvan a maga szerepe – a legfontosabb lépés azonban a leghosszabb időtávú célok mielőbbi elkezdése. Az öngondoskodás lényege tehát nem az, hogy azonnal óriási összegeket tegyünk félre, hanem az, hogy minél előbb megtegyük az első lépést.
A felelős pénzügyi tervezésről és a nyugdíjbiztosítás lehetőségeiről a jovotervezes.mabisz.hu weboldalon lehet tájékozódni.
(x)
Hosszadalmas szakemberkeresés, árajánlat után eltűnő mesterek, hibásan elvégzett javítások – egy friss kutatás szerint a magyarok jelentős része küzd ezekkel a problémákkal.

Átlagosan 3,6 százalékkal emelkedett a lakásbiztosítások átlagdíja a harmadik negyedévben az árstop után.

Súlyos fulladás- és belső sérülésveszély miatt visszahívtak egy mágneses társasjátékot az Európai Unióban.

Az elmúlt hónapokban több súlyos ipari tűz történt, amelyek a jelentős vagyoni károk mellett akár hosszabb időre is leállíthatják az érintett vállalkozások működését.

Új lakásbiztosítási terméket vezet be Alfa NEO néven az Alfa Biztosító.

Átlagosan 0,6 százalékkal mérséklődtek a lakásbiztosítási díjak 2025 hasonló időszakával összevetve

Könnyű elveszni a biztosítási lehetőségek között, különösen akkor, ha a családi költségvetésbe nem fér bele minden.

A megélhetési költségek emelkedése miatt aggódnak a legtöbben, miközben a magyarok ötödének egyáltalán nincs vésztartaléka.

Tavaly a lakástüzek közel harmadát elektromos probléma okozhatta, a biztosítók tapasztalatai szerint egyetlen zárlat vagy túlterhelt hosszabbító miatt is milliós kár keletkezhet.

Akár 5 millió forintos kárt is okozhat egyetlen vadgázolás, az őszi szarvasbőgés időszakában pedig különösen nagy veszély leselkedik az autósokra az erdős, bokros útszakaszokon.

Átlagosan 32 százalékkal kerül többe négyzetméterenként egy nyaraló biztosítása, mint egy családi házé - figyelmeztet az egyik biztosításközvetítő.

A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.

Tavaly 1 384 ember halt meg valamilyen otthoni baleset következtében Magyarországon.

A balesetek számának emelkedése ellenére idén valamelyest csökkent a rollerekre kötött kötelező biztosítások iránti kereslet.

Magyarországon minden 3 és 18 év közötti gyermek automatikusan részesül államilag finanszírozott balesetbiztosításban

A diákok többsége tudja, hogyan bánjon biztonságosan a pénzzel, de a hitelekkel és biztosításokkal már gondban vannak.

Súlyos ittas állapota miatt semmire sem emlékszik az a 24 éves fiatalember, aki a hétvégén kötött el egy kisrepülőgépet Kalocsáról, majd berepült a paksi atomerőmű...

Háromból két magyar kizárólag magánorvoshoz járna, ha anyagilag megengedhetné magának.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.


