
A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.


Türelmi idő vagy normál annuitás? A lakásvásárlási hitelek felvételét megelőzően az ügyfelek jellemzően még mindig a törlesztőrészlet nagysága alapján választanak bankot maguknak. Az igénylés során a havonta fizetendő részlet - igaz a későbbi időszak kárára - tovább csökkenthető, amennyiben valaki türelmi időt kér a tőketörlesztésre. Vajon mikor jár jobban az igénylő, ha rögtön elkezdi a tőkét is fizetni, vagy a türelmi idős változat a nyerő?
A hazai pénzintézetek ügyfélminősítő rendszerei külön-külön megvizsgálják az igénylő fizetőképességét és a fedezetként felajánlott ingatlan értékét. A türelmi idős konstrukciók igénybevétele esetén a jövedelemvizsgálat kettéválik és nem csak az induló részletre, hanem a később esedékes magasabb törlesztők tükrében is vizsgálják az adóst.
A már türelmi idős konstrukciót felvett lakáshiteleseket több megpróbáltatás is érte. Az első kamatperiódusra vonatkozóan akciós kamatot kínáló pénzintézetek türelmi idős konstrukciót választó ügyfelei tudták leginkább minimalizálni a havi részleteket, majd jött a kamatváltozás.
Ekkor még mindig tartott a tőkemoratórium, az ügyfeleknek a magasabb kamatot, valamint a feltételrendszertől függően a kezelési költséget kellett megfizetni. A türelmi idő lejártakor megkezdődik a tőke törlesztése is, ehhez párosul az árfolyamok emelkedéséből adódó törlesztőrészlet növekedés.
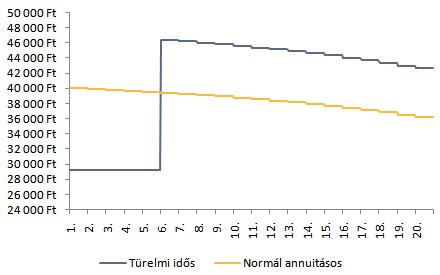
Mindenesetre, akik éltek a türelmi idő adta lehetőséggel, azok elkerülhették, hogy a tőkét is a drámaian megemelkedett árfolyamok mellett törlesszék. Akinek még tart a türelmi ideje, az a devizaárfolyamok csökkenése esetén elkerülheti a normál annuitásos törlesztéssel fizető ügyfeleket ért nehézségeket.

Számításunk szerint összességében az egyenletes törlesztést választó ügyfél jár jobban. A türelmi idős konstrukcióban törlesztő ügyfél az 5 millió forintra 20 év alatt (6 %-os kamatot, 1 %-os kezelési költséget és változatlan árfolyamszintet feltételezve) 9 799 832 forintot, a normál annuitással törlesztő adós 9 219 370 forintot fizet vissza.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Az alacsonyabb induló törlesztőrészlet vonzó lehet, de számításunk szerint a futamidő során kifizetett félmillió forint feletti hiteldíj-többlet eltántoríthatja a körültekintő igénylőket a konstrukció választásától.
Kétszámjegyű kamatokat hozhat a szigorítás!
A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.

Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

A fiatalok körében a viselhető fizetési megoldások ismertsége szinte teljes körű.
A magyar prémiumbanki szektor 2026 első félévében is újabb csúcsokat döntött.

Az interjúban szó esik a végrehajtási költségek összetételéről, a munkabérből történő levonások szabályairól.

Az elmúlt hónapokban a bankközi hozamok érezhetően csökkentek, ez pedig megjelent a személyi kölcsönök piacán is.

Augusztus 10-től az UniCredit Bank a megszokott 3 százalék helyett 2,89 százalékos kamattal kínálja az Otthon Start hitelt.

Akár több tízezer forintot is megspórolhat az, aki hitelfelvétel előtt összehasonlítja a bankok ajánlatait.

A legkedvezőbb konstrukció megtalálása nagyban függ az igazolt jövedelemtől, a hitelösszegtől, a fedezetül szolgáló ingatlan értékétől és a vállalt banki feltételektől is.
Fontos hangsúlyozni, hogy a már meglévő, korábban folyósított kölcsönöket nem érinti a változás, azoknál megmarad a szerződésben rögzített kamat és törlesztőrészlet.

A magyarok egyre óvatosabban folyamodnak kölcsönért: közel kétharmaduk nem vett fel hitelt az elmúlt egy évben

Az élmények Multiverzuma - partnerek és márkarajongók közös Ünnepe
A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.


