A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.




Hiába estek csaknem 2 százalékponttal a hosszú forintkamatok az elmúlt hónapokban, a piaci lakáshitelek átlagkamata egyelőre alig mozdult. A szakmai tapasztalatok szerint azonban a banki ajánlatok jellemzően több hónapos késéssel követik a piaci folyamatokat, így ősszel szélesebb körben is olcsóbbá válhatnak a lakáshitelek. A kamatcsökkenés mértékét ugyanakkor korlátozhatja, hogy a banki kamatfelár már most is történelmi és európai összevetésben is alacsonynak számít - számolt be a Bankmonitor.
A hosszú forintkamatok jelentősen csökkentek, a piaci lakáshitelek átlagkamata azonban egyelőre 6,4 százalék körül ragadt. A korábbi tapasztalatok alapján a BIRS mérséklődése mintegy négy hónapos késéssel jelenhet meg a banki ajánlatokban, így az érdemi kamatcsökkenés legkorábban nyár végén, nagyobb részben pedig ősszel válhat láthatóvá.
A mozgástér ugyanakkor nem korlátlan: a lakáshitelek kamatfelára történelmi és európai összevetésben is kifejezetten alacsony. Már fél százalékpont kamatkülönbség is több millió forinttal módosíthatja egy átlagos lakáshitel törlesztését a teljes futamidő alatt, ezért nemcsak az számít, mikor csökkent az átlagkamat, hanem az is, melyik banknál kérünk ajánlatot.
Gyakori tévedés, hogy egy hosszú időre rögzített lakáshitel kamatát közvetlenül a jegybanki alapkamathoz hasonlítjuk. Az alapkamat fontos, de a hatása közvetett: a pénzpiaci várakozásokon, a hozamgörbén és a bankok forrásköltségén keresztül jut el a lakáshitelekig.
A ma folyósított lakáshitelek többsége legalább öt-tíz évre, sok esetben a teljes futamidőre fix kamatozású. Az árazásukhoz ezért az éven túli referenciahozamok állnak közelebb. Forinthiteleknél az egyik legfontosabb ilyen mutató a BIRS, vagyis a Budapest Interest Rate Swap fixingje. Ez leegyszerűsítve azt jelzi, milyen kamatszinten lehet több évre rögzíteni a forinthitelek kamatát a bankközi piacon. Bár ez nem azonos a bank teljes finanszírozási költségével, jól mutatja, hogyan változik a hosszú kamatrögzítés piaci költsége.
A lakáshitel kamata így leegyszerűsítve két részből áll: a hosszú piaci kamatból és a banki felárból. A felárból kell fedezni a hitelezés kockázatait, a működés és az értékesítés költségeit, valamint a bank nyereségét. A lakáshitelkamat és a BIRS különbsége ezért nem azonos a bank tiszta profitjával.
A hosszú forintkamatok nyárra látványosan lejjebb kerültek. Az 5 éves BIRS 2026. márciusa és júliusa között 6,8-ról 5,0 százalékra, a 10 éves BIRS pedig 7,0-ról 4,9 százalékra csökkent. Ez rendre 1,8 és 2,1 százalékpontos mérséklődés.
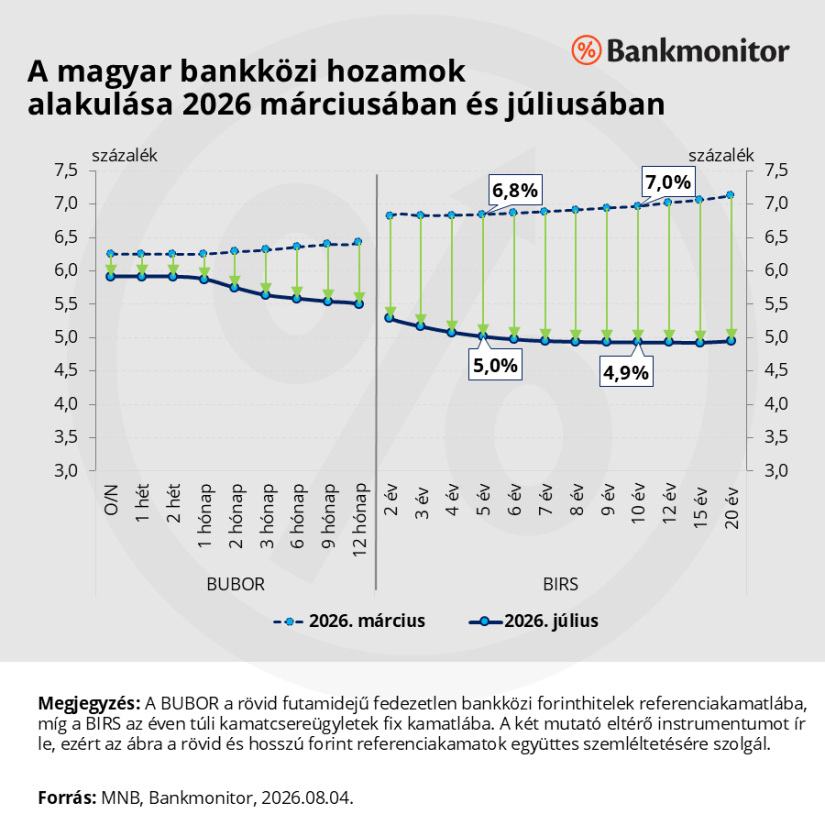
Az MNB kutatása szerint a bankközi kamatok változása átlagosan mintegy négy hónap alatt épül be az új lakáshitelek kamataiba. Az átárazás ráadásul nem egyetlen lépésben történik: a bankok első kamatmódosítása gyakran elmarad a BIRS teljes változásától, majd egy vagy két további módosítás követi. Az egyes bankok eltérő gyorsasággal és eltérő mértékben reagálnak.
Ennek több oka van. A bankok előre meghirdetett kondíciókkal dolgoznak, az ajánlatok módosításának adminisztratív költsége van, és a hitelkérelem befogadása, jóváhagyása, valamint a szerződés megkötése között is hónapok telhetnek el. Emellett a bankok kivárhatnak, ha nem tudják, hogy a BIRS csökkenése tartósnak bizonyul-e. A verseny és a piacszerzési szándék viszont gyorsíthatja az átárazást.
Ez a négy hónapos késés a mostani helyzet értelmezéséhez is kulcsfontosságú. A legfrissebb elérhető, júniusi lakáshitelkamat-adatok még lényegében az év eleji BIRS-szinteket tükrözik. Ha a hosszú forintkamatok alacsonyabb szintje tartós marad, ősszel szélesebb körben is olcsóbbá válhatnak a piaci lakáshitelek. Ez azonban nem jelenti azt, hogy minden bank egyszerre és azonos mértékben csökkenti majd a kamatait.
A BIRS jelentős esése számottevő lakáshitelkamat-csökkentésnek nyithat teret, de nem érdemes arra számítani, hogy a bankok minden egyes százalékpontos hozamesést ugyanekkora kamatvágással követnek.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
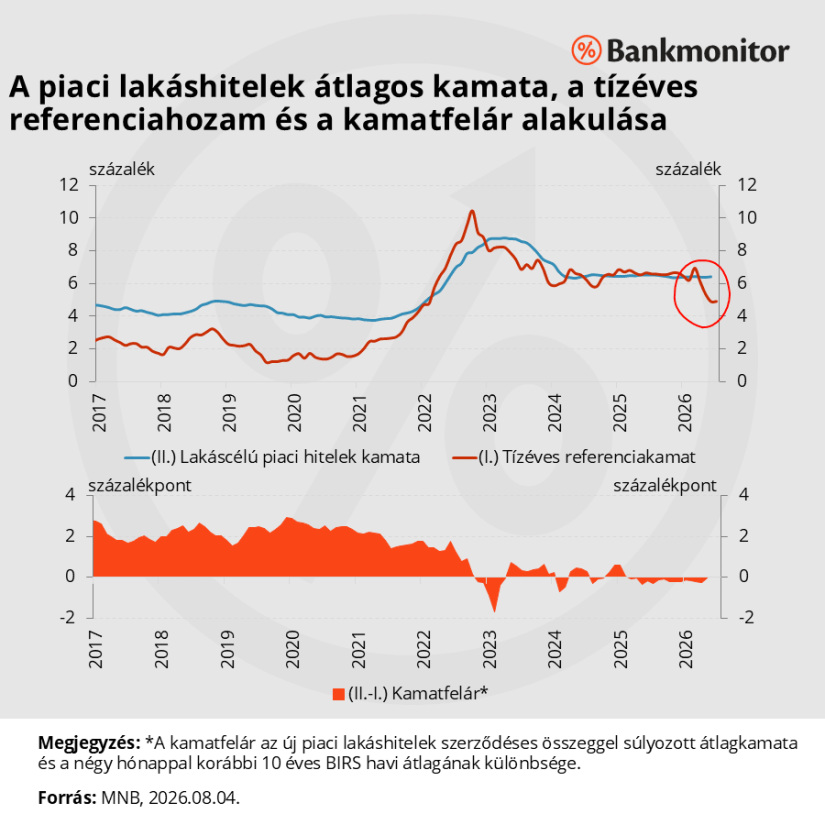
Ennek egyik oka, hogy a lakáshitelek kamatfelára az elmúlt években már rendkívül alacsony szintre süllyedt. A Covid-járvány előtti években a piaci lakáshitelek felára jellemzően 2-3 százalékpont körül alakult, a 2010-es évek első felében pedig ennél is magasabb, gyakran 3-6 százalékpontos értékek voltak megfigyelhetők.
A magas infláció és a gyors kamatemelkedés idején azonban a lakáshitelkamatok nem követték teljesen a hosszú hozamok emelkedését. A felár 2022 végétől nulla közelébe, időnként negatív tartományba süllyedt. A BIRS mostani csökkenésével ismét emelkedni kezdett, de továbbra is jóval a járvány előtti szint alatt marad. Hosszabb távon tehát a bankok a referenciahozam felett a jelenleginél érdemben nagyobb felárat érvényesítettek.
Az is kérdés, hogy a kedvezőbb hozamkörnyezet mennyire bizonyul tartósnak. A nagy jegybankok kamatpályája, az infláció alakulása, valamint a geopolitikai feszültségek miatt változó energiaárak újra felfelé mozdíthatják a hosszú kamatokat. Ha a BIRS alacsonyabb marad, a bankoknak lesz terük a hitelkamatok mérséklésére, de a kedvezőbb helyzet egy részét a korábban beszűkült felár visszaépítésére is felhasználhatják. Ezért a mintegy 2 százalékpontos BIRS-esésből várhatóan nem lesz ugyanekkora, általános lakáshitelkamat-csökkenés.
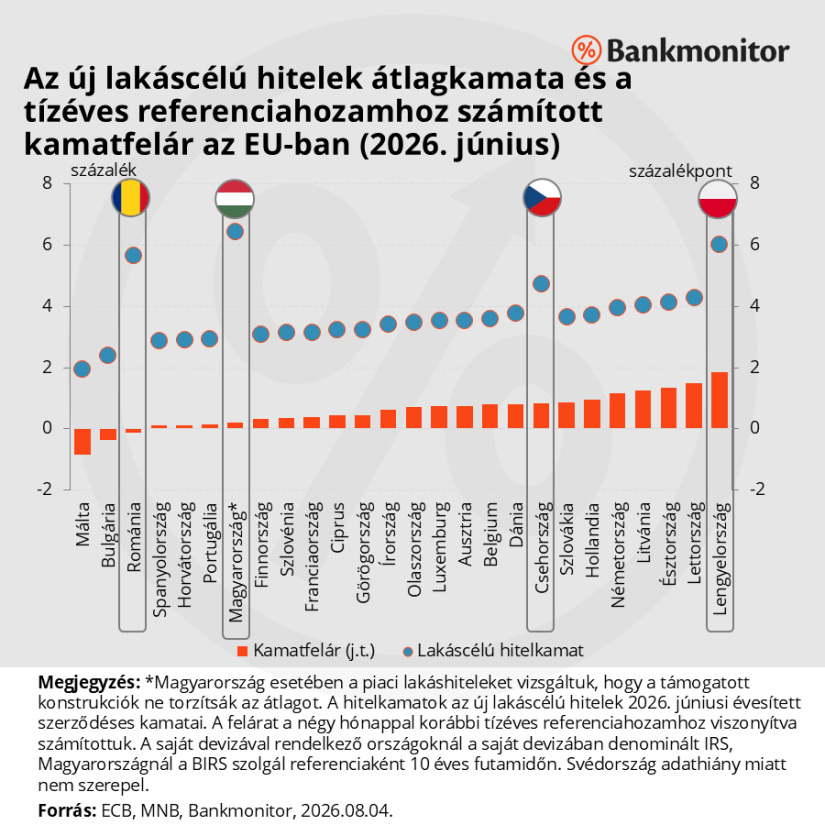
A magyar lakáshitelek kamatfelára nemcsak történelmi összevetésben alacsony, hanem uniós szinten is a legalacsonyabbak közé tartozik. Ez azt jelenti, hogy a hazai lakáshitelek magas kamata mögött elsősorban nem kiugró banki árazás, hanem a forint magasabb kamatkörnyezete áll.
A nominális kamatok egyszerű összehasonlítása félrevezető, mert minden hitelt a saját pénznemének kamatkörnyezetében kell értékelni. A magyar háztartások jövedelme jellemzően forintban érkezik, ezért számukra a forinthitel a természetes és biztonságos választás. Egy alacsonyabb euró- vagy zlotykamat nem közvetlen alternatíva: ha a hitel és a jövedelem pénzneme eltér, az árfolyam változása a törlesztőrészletet is megemelheti. A korábbi devizahitelezés tapasztalatai ezt egyértelműen megmutatták.
Pontosabb képet kapunk, ha a lakáshitel kamatából levonjuk az adott deviza hosszú piaci kamatát. Az így kapott kamatfelárból a bank a költségeit, a hitelezési kockázatokat és a nyereségét fedezi. A 2026. júniusi adatok alapján a magyar piaci lakáshitelek felára az uniós mezőny legalacsonyabb értékei között volt. Ezt erősíti az MNB korábbi, részletesebb számítása is: 2025 második negyedévében Magyarországon volt a második legalacsonyabb az új lakáshitelek felára a vizsgált 21 uniós ország között. Bár a rangsort befolyásolja a hiteltermékek összetétele, a kamatrögzítés hossza és a választott referenciahozam, de az összkép egyértelmű: a magyar lakáshitelek kamatfelára hosszabb időtávon nézve és európai összevetésben is a kifejezetten alacsonynak tekinthető.
A kamatcsökkentés első jelei már látszanak: júliusban az OTP, augusztus elején pedig a CIB is mérsékelte egyes piaci lakáshiteleinek kamatait. A BIRS esése tehát kezd megjelenni a banki ajánlatokban, általános piaci fordulatról azonban még korai beszélni.
Ha a hosszú bankközi hozamok alacsonyabb szintje tartós marad, ősszel további kamatcsökkentések jöhetnek, de a bankok várhatóan eltérő ütemben adják tovább a kedvezőbb piaci környezet hatását. Mégsem biztos, hogy érdemes kizárólag egy későbbi általános kamatcsökkentésre várni. A banki ajánlatok, az egyedi kedvezmények között már most is számottevő különbségek lehetnek: fél százalékpont eltérés egy átlagos lakáshitelnél a teljes futamidő alatt több millió forintot jelenthet.
A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

Mintegy 4000 milliárd forintos keret áll rendelkezésre jövőre a magyar gazdaság fejlesztésére.

A villamosenergia-ipari alkalmazotti tarifa több évtizedes múltra tekint vissza.

A 2027-ben elinduló energetikai program elsőként, februárban a családi házak tulajdonosait célozza meg, majd márciusban a társasházak és lakásszövetkezetek számára is megnyílik a lehetőség.

Miközben Magyarországon már megtorpant a lakásárak emelkedése, Szlovákiában továbbra is két számjegyű a drágulás.

A hónap végén búcsúzó Otthon Start Program-hajrában, október 26–30. között 22 százalékkal nőtt az érdeklődés a bejelentés előtti két hét azonos napjaihoz képest az ingatlanportálon.

A Pénzcentrum CashTag stábja egy óbudai lakásközösséget látogatott meg, ahol a szobák havi 110–180 ezer forintba kerülnek.

Kármán András szerint a lépésre azért volt szükség, mert az elmúlt években drasztikusan visszaesett a hazai lakásépítések száma.

A javaslatok között kiemelt szerepet kap az energiahatékonysági beruházások támogatása és az épületállomány korszerűsítése.

Új tulajdonoshoz került Varga Judit és Magyar Péter egykori közös balatonhenyei háza.

Megawattóránként 100 euró fölé emelkedett a földgáz tőzsdei ára.

A várhatóan megnövekedő ügyfélforgalom gördülékeny kiszolgálása érdekében az MBH Bank megerősített ügyintézői létszámmal és priorizált ügyintézéssel készül az időszakra.

A harmadik negyedévben országosan már csak 0,5 százalékkal nőttek a lakásárak, a vidéki városokban pedig csökkenést mért a jegybank.

Bár a lakbérstop rövid távon vonzó megoldásnak tűnhet, a hazai és nemzetközi tapasztalatok alapján hosszabb távon kifejezetten káros a lakáspiacra.

A kormány év végével megszünteti a közszolgálati dolgozók számára tavaly bevezetett, évi egymillió forintos lakhatási támogatást.
Tavaly közel 150 ezer lakóingatlan cserélt gazdát Magyarországon, ami 14,5 százalékos növekedést jelentett egy év alatt.
Napok alatt kell dönteniük azoknak, akik még a 3 százalékos Otthon Start-hitellel vásárolnának lakást.

A Tisza-kormány útjára indította az első otthonukat megszerző fiatalokat célzó Wekerle Plusz programot.

Budapest új lakásai már európai összevetésben is drágák, miközben Magyarországon épült a legkevesebb új lakás 2025-ben.
A Wekerle Plusz program bejelentését követő két napban országosan 26 százalékkal, Budapesten pedig 35 százalékkal nőtt az ingatlanok iránti érdeklődések száma.