A kamatdöntés bejelentésének napján minden vezető devizával szemben gyengült a forint.


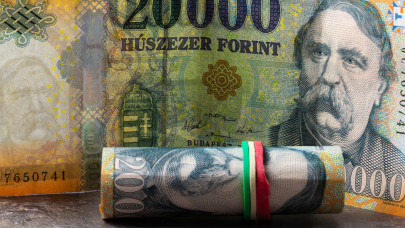


Az elinflált ötforintosok kivezetését és az ötvenezres címlet bevezetését szorgalmazza Novák Előd parlamenti képviselő.
Az elinflált ötforintosok kivezetését és az ötvenezres címlet bevezetését szorgalmazza Novák Előd parlamenti képviselő. A politikus Varga Mihály jegybankelnöknek küldött parlamenti írásbeli kérdésben javasolta ezt, mint ebben írta, az MNB közel húsz éve vonta be a forgalomból "az 1 és 2 forintos érméket, akkor ez a nemzetgazdasági szinten 3-4 milliárd forintos megtakarítást eredményezett." Az ötforintos pedig szerinte ma már a saját anyagköltségét sem éri meg.
Emellett kiemelte, hogy az 50 ezer forintos bankjegyek bevezetése is szükséges az elmúlt 25 év inflációja miatt, hiszen a 20 ezresek 2001-es forgalomba bocsátásakor a legnagyobb bankjegy annyit ért, mint ma kb. 62 ezer forint. A politikus Kossuth Lajost vagy Horthy Miklóst javasolta az 50 ezres címletre.
Az ötforintosok kérdése rendre napirendre kerül: a Pénzcentrum tavaly írt róla, hogy az MNB üzleti titokként kezeli, pontosan mennyibe kerül előállítani az érméket, az viszont tény, hogy a legkisebb címlet a napi készpénzes fizetéseknél ma már gyakorlatilag jelentéktelen - 5 forintért ma már szinte semmit sem lehet venni a boltban, az érmék sok esetben csak kallódnak otthon vagy a pénztárcákban, autókban.
Ha csak a tiszta számításokra hagyatkoznánk, akkor a vita hamar eldőlne: a forintsorozat 1990-es megújításánál az MNB az úgynevezett D-metric módszert alkalmazta a forgalomba helyezendő bankjegy- és érmecímletek meghatározására - ez az IMF által helyesnek tartott számítás. Eszerint egy nemzeti valuta bankjegy- és érmecímleteit az egynapi átlagos munkabér alapján kell meghatározni. Ez a módszer azért tekinthető optimálisnak, mert közvetlenül a lakosság jövedelmi viszonyaihoz igazítja a pénzcímletek értékét.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Akkor a Pénzcentrum kiszámolta, hogy ennek alapján nemhogy 50 ezresnek, de már 100 ezer forintosnak is kellene léteznie, az 500-as pedig nem alkalmas legkisebb bankónak - érmeként kellene működnie. Az 5 forintos esetében pedig az őszi jövedelmi viszonyok alapján épp a határán voltunk annak, hogy - szigorúan a D-metric módszer alapján - értelme legyen forgalomban tartani.
Ugyanakkor a jegybank korábban többször is hangsúlyozta, nem tervezik a forintsorozat módosítását.
A kamatdöntés bejelentésének napján minden vezető devizával szemben gyengült a forint.

Hivatali visszaélés gyanújával hallgatta ki a Nemzeti Nyomozó Iroda a Magyar Nemzeti Bank korábbi elnökét és további hat embert.

Óvatos emelkedés jellemezte kedden a részvénypiacokat, az amerikai nyitás után a technológiai papírok teljesítettek jobban.

Házkutatásokat és lefoglalásokat hajtott végre a Központi Nyomozó Főügyészség az MNB alapítványait érintő, százmilliárdos hűtlen kezelés gyanúja miatt indított eljárásban.

A Magyar Nemzeti Bank (MNB) 2028. január 1-jétől 3 százalékról 2,5 százalékra csökkenti inflációs célját.

Bár évi hatszázmilliárd forintos bevételt is hozhatna az államkasszának a tervezett hazai vagyonadó.

A kilencvenes évek népszerű énekesnője, Baby Gabi jelenleg mindössze egy 46 négyzetméteres lakásban él négytagú családjával.

Nem változtatott az 5,50 százalékos alapkamaton a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa keddi ülésén

A délelőtti gyengülés után hétfő esti szintje közelébe kapaszkodott vissza a forint a Magyar Nemzeti Bank keddi kamatdöntése előtt.
Karbantartás miatt egy teljes napon át nem lesz elérhető az OTP egyik megtakarítási szolgáltatása szeptember végén.

Óvatosan indult a keddi kereskedés az európai tőzsdéken, a magyar piac pedig kisebb mínuszban nyitott a hétfői amerikai rali után.

A legnagyobb veszteségeket nem a hackerek, hanem a magukat banki vagy hatósági munkatársnak kiadó elkövetők okozzák.
Emelkedéssel indult a hét az amerikai tőzsdéken, Európában pedig kora délutánra egy százalék körüli pluszba kerültek a vezető indexek.

Emelkedéssel indult a hét a magyar és a vezető európai tőzsdéken, a BUX erősödését mind a négy hazai blue chip támogatta.

Egyre nagyobb veszteséget mutattak az európai részvénypiacok.
A forint csütörtökön ledolgozta a szerdai amerikai kamatdöntést követő gyengülését.

A gyors segítségnek hosszabb távon komoly ára lehet.

Vegyesen zártak pénteken az amerikai tőzsdék, miután a kereskedés végére az olajárak és az állampapírhozamok csökkenése javította a hangulatot.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Péntek délutánra erősödött az eladói nyomás az európai tőzsdéken.

Vegyesen zártak pénteken az amerikai tőzsdék, miután a kereskedés végére az olajárak és az állampapírhozamok csökkenése javította a befektetői hangulatot.

Mélyült az esés pénteken az európai részvénypiacokon, miközben a vezető amerikai indexek mérsékelt elmozdulással indították a kereskedést.
Nagyot erősödött a forint csütörtökön, az euró jegyzése késő estére 362,5 közelébe süllyedt.

Alacsony havidíjak és 4 év után is garantált visszavásárlási ár egy különleges programban.