Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.


Mivel törvény szabályozza termékeiket, a jelenleg piacon lévő két lakástakarék-pénztár ajánlatai között csak nüansznyi különbségek vannak. Az OTP a kis összeget megtakarítani tudók, míg a Fundamenta az azonnali hitelesek lakáskasszája lehet. Két szélsőséget leszámítva viszont nehéz dönteni, a Pénzcentrum.hu épp ezért összegyűjtötte a legfontosabb kondíciókat és eltéréseket, ami meghatározhatja, melyik lakáskasszánál érdemes megtakarítani.
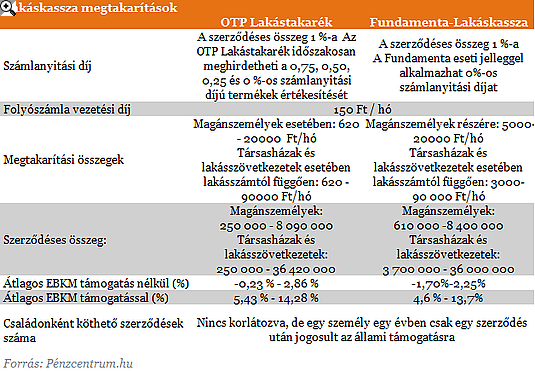
A lakáskasszák legfontosabb célja a lakáscélú megtakarítások ösztönzése elsősorban azok számára, akik csak keveset tudnak félretenni havonta. Az OTP Lakástakaréknál már 620 forintos havi megtakarítástól kínál lehetőséget a lakáscélra félretenni vágyóknak, a Fundementa viszont csak havi 5 ezer forint felett gyűjti megtakarított vagyonunkat. A számlanyitási díj egységesen a szerződéses összeg 1 százaléka, ami a teljes megtakarítás és a futamidő végén felvehető hitel összege. Ezeket a díjakat a lakáskasszák időlegesen évente több alkalommal is elengedik különböző mértékben. Jelenleg az OTP-nél fut hasonló akció.
Interjú: 10 év, és minden ötödik ember lakáskasszában takarít meg
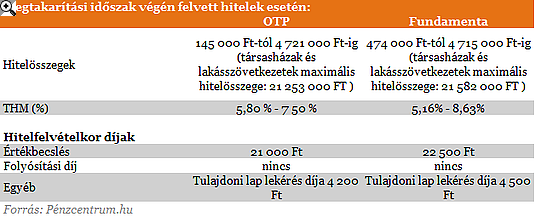
A kasszákban elhelyezett megtakarításainkat az állam 30 százalékos támogatással egészíti ki, az e nélkül igen sovány kamatok 13-14 százalékig nőhetnek ez által. Annál magasabb, minél rövidebb a megtakarítási idő. Az alábbi táblázat tartalmazza a megtakarítási időszak főbb jellemzőit mindkét lakáskassza esetében.
Bár a folyósított hitelek aránya még nagymértékben elmarad a megtakarítási számlákétól, a konstrukció lényege épp az alacsony betéti kamatokra épülő olcsó hitel nyújtása. A hitelnyújtást megelőző megtakarítási időszak csökkenti a hitelintézetek számára felmerülő ügyfélkockázatot. Ennek és a megtakarítási időszak alatti alacsony betéti kamatoknak köszönhetően lehetséges, hogy a piaci jelzáloghitelekénél jóval alacsonyabb THM-ekkel nyújtsanak hiteleket a lakáskasszák. A teljes megtakarítási időszak után 5,16-8,63 százalékos THM-ek mellett juthatunk lakáscélra fordítható hitelhez, közel 5 millió forinthoz szerződésenként.
Sokan, főleg most a végtörlesztés lehetősége miatt kénytelenek hozzányúlni a megtakarításukhoz még a szerződéses idő lejárta előtt. Az áthidaló hitelek segítségével a megtakarítási összeghez és a hitelrészhez is azonnal hozzájuthatunk, bár ezt ténylegesen végtörlesztésre felhasználni csak az augusztus 31-e előtt rögzítésre került megtakarítási szerződése esetében lehetséges a Fundamenta legújabb tájékoztatója szerint. A már két év megtakarítás után kérhető hitelek THM értékeit az alábbi táblázat tartalmazza.
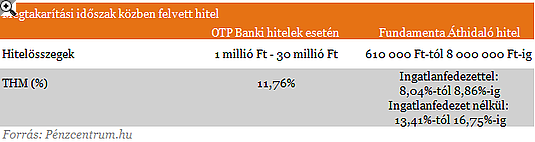
Azonnali hitel felvételére is van lehetőség a lakáskasszáknál. Ezen a ponton vannak a legjelentősebb eltérések a két takarékpénztár között. Az OTP 2 millió, míg a Fundamenta a maximális szerződéses összegig kínál azonnali hiteleket. A THM-ek itt már közelebb állnak a piaci értékekhez, és a díjak is magasabbak. A folyósítási díj akár 120 ezer forint is lehet.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
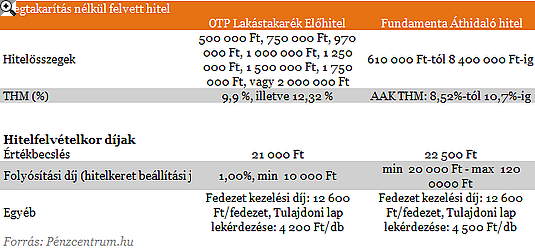
A két lakáskassza között hajszálnyi különbségek vannak mind díjakban, mind feltételek tekintetében. Az állami támogatás 30%-os mértéke és éves 72 000 forint maximális összege adott mindkét esetben ugyanúgy, mint a minimális 4 éves, illetve a maximális 10 éves megtakarítási idő is. A nyújtható lakáskölcsön aránya nem haladhatja meg a szerződéses összeg 60 százalékát, kamata nem lehet magasabb, mint 10 százalék. Fontos még tudni, hogy a szerződésben meghatározott betéti és hitelkamat mértékét, valamint a kezelési költség mértékét a szerződés időtartama alatt nem lehet módosítani, így ettől egyik pénztár esetében sem kell tartanunk.
Elemzés: Tarol a szuperolcsó hitel: mit lépnek a bankok?
Azok, akik azonnali hitelt keresnek, nagy valószínűséggel a Fundamentához fordulnak, hiszen rugalmasabb feltételeket szab az ilyen kölcsönöknek. Az OTP viszont a kisebb összeget megtakarítani tudók lakáskasszája lehet, felújításra, korszerűsítésre kisebb összeg is elegendő.
Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.

Szűk sávban mozgott a forint pénteken, kora délután az euró árfolyama 365,5, a dolláré 330,7 forint körül járt.

Enyhe mínuszban indult a pénteki kereskedés az európai tőzsdéken, miközben Budapesten a Mol emelkedése ellensúlyozta a többi blue chip gyengülését.

Több térségi fiókját, köztük az encsit és a sátoraljaújhelyit is bezárja a K&H Bank, ami miatt a helyieknek és a környékbeli településeken élőknek jóval messzebbre...

A befektetési világ folyamatosan változik, az elmúlt évek eseményei különösen jól megmutatták, hogy a piacokat nem lehet gazdasági mutatók és vállalati eredmény alapján értelmezni.
Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.
Csütörtök délelőtt javított a forint, az euró jegyzése 364,1-ig, a dolláré 328-ig süllyedt. A magyar deviza a szerdai gyengülésből kapaszkodott vissza.

Elsőre vonzó lehetőségnek tűnik, hogy a részvényeid megtartása mellett rendszeresen pénzt kapj a vállalatok nyereségéből, ehhez azonban komoly összeget kell befektetned.

Kisebb mínuszban járt a BUX csütörtök délelőtt, miközben a Richter az Eli Lillyvel bejelentett együttműködés után a nyitáskor történelmi csúcsát is elérte.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

Emelkedéssel indult a szerdai kereskedés az európai és a magyar tőzsdén, az OTP részvényei a várakozásokat meghaladó negyedéves profit után erősödtek.
Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.

A reggeli stabilitás után gyengülésnek indult a forint kedden, dél körül már 363 forint fölé emelkedett az euró árfolyama.

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.