Letartóztathatják Matolcsy György volt jegybankelnököt, akit jelentős vagyoni hátrányt okozó gazdasági csalással és hamis magánokirat felhasználásával gyanúsítanak.



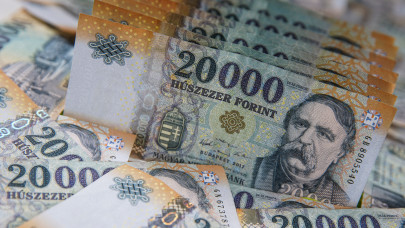


Bár a fesztiválokon, a piacokon, sőt már a templomi adománygyűjtéseken is rohamléptekkel hódítanak az elektronikus fizetési megoldások, a forgalomban lévő készpénz mennyisége Magyarországon átlépte a felfoghatatlan, 9200 milliárd forintos határt. Hogyan lehetséges, hogy miközben alig használunk papírpénzt a boltokban, mégis egyre több bankjegy áramlik ki a jegybankból? A Magyar Nemzeti Bank legfrissebb adatai mögött egy globális jelenség húzódik meg, amely teljesen átírja a monetáris politika jövőjét, és megágyaz a digitális forint érkezésének.
Manapság szinte minden országban az emberek első kézből tapasztalják meg a fizetési szokások átalakulását. Magyarország sem kivétel: elég csak a készpénzmentessé vált zenei fesztiválokra gondolni, vagy arra a tényre, hogy a legtöbb utcai vásáron már kártyás fizetést is elfogadnak, sőt, vannak templomok is, ahol az adománygyűjtő dobozokat kártyaleolvasó terminálok váltották fel.
Ezeket a jelenségeket a Magyar Nemzeti Bank (MNB) által kiadott fizetési rendszerekről szóló jelentése is megerősíti. A tranzakciók száma és összértéke szempontjából a bankkártyás fizetések körülbelül 25 százalékkal nőttek az elmúlt években.
A nyilvánosság a 'készpénzmentes állam' fogalmával Svédország példáján keresztül ismerkedett meg, de gyakran hallani jelentéseket Hollandiáról és Nagy-Britanniáról is, amelyek az elektronikus fizetések széleskörű alkalmazásában élen járnak.
Az azonnali készpénzmentes fizetési megoldások folyamatosan fejlődnek, sebességük és megbízhatóságuk évről évre nő. Ugyanakkor a készpénzforgalom növekedése különböző országokban is általánosan megfigyelt nemzetközi jelenség, ami látszólag ellentmond a fizetési rendszerek fejlődésének.
Az MNB adatai szerint a forint bankjegyek és érmék forgalmi értéke 2012 óta folyamatosan növekszik, éves átlagban meghaladva a 10 százalékot, és 2023-ra túllépte a 8500 milliárd forintot. A készpénz iránti kereslet növekedése különösen erős volt 2018-ban, amikor egy naptári év alatt több mint 850 milliárd forint áramlott ki a központi bankból. De ez nem csak Magyarországra igaz. Külföldi központi bankok adatait vizsgálva megállapíthatjuk, hogy a világ szinte minden államának hasonló jelenségekkel kellett szembenéznie az elmúlt évtizedben.
Az eddig közölt adatok éles ellentétben állnak a közvélekedéssel, miszerint a folyamatosan fejlődő elektronikus megoldások eredményeként a készpénz, mint fizetési eszköz, már elavultnak és régimódinak tekinthető.
Az elmúlt évtizedben Magyarországon egyszerre volt tapasztalható a készpénzforgalom éles növekedése és az elektronikus fizetési megoldások gyors terjedése. Az online pénztárgép adatbázis, amely tartalmazza az online pénztárgépet használni köteles boltok adatait, pontos képet ad a vásárlási tranzakciókról különböző fizetési módok szerint 2015-től.
Mint látható, az elektronikus vásárlások értéke több mint háromszorosára nőtt 2012 óta, az éves fogyasztás fennmaradó része – amely a készpénzes vásárlások megközelítőleg pontos becslésének tekinthető – lényegében stagnált. Ez azt jelzi, hogy a forgalomban lévő készpénz növekedése nem a háztartások fizetési szokásainak változásának eredménye.
Ez a megállapítás egy rendkívül izgalmas makrogazdasági rejtély kapujához vezet el minket. Ha a lakosság a mindennapi vásárlásai során bizonyíthatóan egyre inkább elfordul a készpénztől, és a kényelmesebb digitális csatornákat választja, akkor a forgalomban lévő bankjegyek állományának folyamatos és masszív növekedése mögött teljesen más hajtóerőknek kell meghúzódniuk. A közgazdasági szakirodalom ezt a jelenséget nevezi nemzetközi szinten készpénz-paradoxonnak.
A jelenség lényege, hogy a pénz klasszikus funkciói közül élesen elválik egymástól a tranzakciós (csere-) szerep és a felhalmozási (értékmegőrző) szerep. Miközben a napi fizetési funkciót rohamléptekkel veszik át a digitális alternatívák, a vagyonmegőrzési funkcióban a készpénz pozíciói hosszú időn keresztül megingathatatlanok maradtak.
A Magyar Nemzeti Bank és az Európai Központi Bank empirikus kutatásai egyaránt rámutatnak arra, hogy a kibocsátott készpénzmennyiség jelentős része valójában nem a lakossági pénztárcákban és a boltok kasszáiban kering, hanem statikus módon, felhalmozott vagyonként pihen a gazdaság különböző szegmenseiben.
A lakossági és vállalkozói készpénzfelhalmozás hátterében elsősorban olyan mélyen gyökerező motivációk azonosíthatók, amelyek szorosan összefüggnek a biztonság, a bizalom és a gazdasági környezet alakulásával. Az első és legfontosabb tényező az úgynevezett óvatossági motívum, vagyis a biztonsági tartalékképzés igénye.
Az elmúlt évtized globális és hazai bizonytalanságai, a geopolitikai feszültségek, a világjárvány, majd az azt követő piaci megrázkódtatások mind felerősítették a lakosság fizikai likviditás iránti igényét. Sokak számára a kézzelfogható bankjegyek tartása jelenti a végső biztonsági hálót, egy olyan eszközt, amely teljesen független a digitális rendszerek esetleges üzemzavaraitól, az áramkimaradásoktól vagy a kiberbiztonsági kockázatoktól.
Egy másik meghatározó tényező a készpénztartás alternatívaköltségének változása volt. Az alacsony kamatkörnyezet éveiben a kereskedelmi banki betétek elhanyagolható hozamot biztosítottak, miközben a számlavezetési díjak és a tranzakciós illetékek megmaradtak, így a lakosságnak pénzügyileg egyáltalán nem volt megterhelő otthon, széfekben vagy készpénzben tartani a megtakarításait.
Bár a 2020-as évek közepén megugró infláció és a magas hozamú lakossági állampapírok megjelenése némileg megmozgatta ezeket a rejtett tartalékokat, a felhalmozási hajlandóság alapvető szerkezete nem változott meg gyökeresen. Végül pedig nem szabad megfeledkezni a szürkegazdaság hatásairól sem, hiszen a készpénz anonimitása és nyomonkövethetetlensége továbbra is a nem bejelentett jövedelmek és a számla nélküli tranzakciók első számú üzemanyaga maradt.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
Ha kitekintünk a nemzetközi porondra, láthatjuk, hogy a magyarországi folyamatok tökéletesen illeszkednek a globális trendekbe, sőt, a legfejlettebb digitális gazdaságok már a túlzott készpénzmentesség komoly hátulütőit tapasztalják. Svédország, amely éveken át a készpénzmentes társadalom globális úttörője és mintaképe volt, az évtized közepére kénytelen volt felülvizsgálni korábbi radikális stratégiáját.
A svéd jegybank, a Riksbank és a helyi törvényhozás ráébredt arra, hogy a készpénz teljes kiszorulása súlyos sebezhetőséget jelent a nemzetbiztonság, a kritikus infrastruktúrák védelme és a társadalmi inklúzió szempontjából.
Egy esetleges geopolitikai konfliktushoz köthető kibertámadás vagy hálózati leállás esetén a teljes svéd gazdaság megbénulhatna, ha nincsenek analóg, fizikai alternatívák a fizetésre. Emiatt Svédországban, valamint Hollandiában és Nagy-Britanniában is olyan jogszabályi kötelezettségeket vezettek be, amelyek garantálják az alapvető élelmiszerek, gyógyszerek és szolgáltatások készpénzes kifizethetőségét.
Ez a nemzetközi fordulat egyértelműen bizonyítja, hogy a modern monetáris politika nem a készpénz teljes eltörlésére, hanem egy olyan egészséges egyensúlyi állapot fenntartására törekszik, ahol a digitális kényelem nem áshatja alá a rendszerszintű biztonságot és a kiszolgáltatottabb társadalmi csoportok pénzügyi esélyegyenlőségét.
Magyarországon a digitális fizetési infrastruktúra egy teljesen új, érett szakaszába lépett 2026-ra, amely alapjaiban írja felül a készpénz és a bankkártyák korábbi dinamikáját. A Magyar Nemzeti Bank által életre hívott és koordinált Qvik fizetési ökoszisztéma az elmúlt két évben a mindennapok szerves részévé vált. Ez a technológia a már meglévő Azonnali Fizetési Rendszer (AFR) alapjaira épül, és közvetlen, számlák közötti tranzakciókat tesz lehetővé, teljesen megkerülve a nemzetközi kártyatársaságok költséges elszámolási rendszereit.
A nemzeti digitális alternatíva A Qvik révén a fogyasztók a kereskedőknél elhelyezett QR-kódok beolvasásával, érintéses NFC-megoldásokkal vagy mobilalkalmazásokból indított mélylinkek segítségével azonnal, plusz költségek nélkül egyenlíthetik ki a vásárlásaikat.
A kereskedelmi oldal számára ez a megoldás radikális díjcsökkentést jelentett a hagyományos kártyaelfogadáshoz képest, ami arra ösztönözte a korábban kizárólag készpénzt preferáló kisebb szolgáltatókat, piaci árusokat és kiskereskedőket is, hogy bekapcsolódjanak a digitális vérkeringésbe.
A fizetési rendszerek evolúciójának következő logikus lépése, amely 2026-ban már elhagyta a kísérleti fázist, a jegybanki digitális pénzek, vagyis a CBDC-k (Central Bank Digital Currency) megjelenése. Az Európai Központi Bank által fejlesztett digitális euró projekt mintájára a Magyar Nemzeti Bank saját pilot programjai is arra tesznek kísérletet, hogy áthidalják a cikkünkben részletezett paradoxon két oldala közötti szakadékot.

A jegybanki digitális pénz nem egy kereskedelmi banki számlapénz, hanem magának a központi banknak a közvetlen, digitális formában megjelenő kötelezettsége, pontosan úgy, mint a fizikai bankjegy.
Ez a technológia képes biztosítani a készpénzhez hasonló magas szintű adatvédelmet a kisebb értékű, mindennapi tranzakciók során, miközben hordozza a digitális rendszerek minden kényelmét, sebességét és programozhatóságát.
A digitális forint koncepciója így úgy nyújthat elektronikus alternatívát a lakosságnak, hogy közben megőrzi a jegybanki pénzbe vetett abszolút, krízisálló bizalmat, miközben jelentősen csökkenti a fizikai bankjegyek nyomtatásának, szállításának és biztonságos tárolásának hatalmas össztársadalmi költségeit.
Végső soron megállapíthatjuk, hogy a modern monetáris ökoszisztéma nem a készpénz haláláról, hanem annak funkcionális átrendeződéséről szól.
A mindennapi tranzakciók digitalizációja és a Qvik-szerű rendszerek térnyerése elkerülhetetlen a hatékonyság szempontjából, de a készpénz felhalmozási és biztonsági szerepe továbbra is a gazdasági stabilitás egyik alapvető pillére marad Magyarországon és nemzetközi szinten egyaránt.
Letartóztathatják Matolcsy György volt jegybankelnököt, akit jelentős vagyoni hátrányt okozó gazdasági csalással és hamis magánokirat felhasználásával gyanúsítanak.
Gyengült a forint péntek reggelre a főbb devizákkal szemben az előző délutáni jegyzéséhez képest a nemzetközi devizakereskedelemben.

Ismét a technológiai részvények vezették az esést az amerikai tőzsdéken csütörtökön, miközben az OTP délutánra ledolgozta reggeli veszteségének jelentős részét.

Harmadik napja gyengül a forint az euróval szemben, bár csütörtök dél körül már valamelyest eltávolodott napi mélypontjától.

A volt jegybankelnök őrizetbe vétele után kezdett el terjedni az az álhír, hogy közvetlenül Matolcsy Györgytől 91,8 milliárd forintnyi készpénzt foglaltak le.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.
Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.