Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.



Látványos feszültséget okoznak a magyar háztartásoknak azok az időszakok, amikor a forint a svájci frankkal szemben gyengül, ilyenkor ugyanis a családoknak a jövedelmükből egyre nagyobb részt kell a hitelek törlesztésére fordítaniuk, így kevesebb marad fogyasztásra. Ez pedig a belső kereslet fékezésén keresztül a gazdasági fellendülésre is jelentősen visszahat - olvasható ki a Magyar Nemzeti Bank által tegnap kiadott inflációs jelentés anyagaiból.
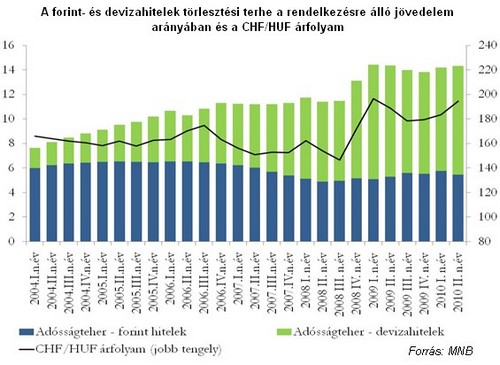
Amikor 2009 első negyedévében a forint átlagosan a 200-as szintig gyengült a svájci frankkal szemben, akkor (igaz kissé szigorúbb kamatkondíciók mellett) nagyot ugrott a lakosság rendelkezésre álló jövedelmén belül a devizaalapú hiteltörlesztésre fordított összeg. A forintkölcsönökkel együtt akkor a lakosság a rendelkezésre álló jövedelmének több mint 14%-át fordította a törlesztésre. Azóta a forint intenzív visszaerősödésével, de a kamatkondíciók magasan tartásával a lakosság törlesztésre fordított terhei magas szinten stabilizálódtak.
Idén a második negyedévben a forint újra intenzíven gyengült a frankkal szemben és az árfolyam megközelítette a 200-as szintet. Ez a folyamat a lakosság fájdalmait és a bankok hitelportfóliójának romlását fokozta, amelyet több bank a kamatkondíciók mérséklésével igyekezett fékezni. Az idei harmadik negyedév eddig eltelt napjai és a jegybanki középárfolyam alapján 209-re jön ki a frank átlagárfolyama, azaz magasabbra, mint bármikor az eddigi negyedévek alapján és könnyen elképzelhető, hogy a negyedévből hátralévő bő egy hónap az átlagot nem csökkenti, hanem inkább növeli. Tegnap a bankközi piacon már 220 forintot is kértek egy frankért. (Érdemes figyelembe venni, hogy a bankok által a törlesztéshez használt árfolyam 2-4 egységgel magasabb a jegybanki középárfolyamnál, igaz ennek "orvoslásán" dolgozik a kormány).
A forint történelmi mélypontra süllyedése a frankkal szemben, illetve a kamatkondíciók együttesen jó eséllyel tovább emelhetik a harmadik negyedévben a lakosság törlesztésre fordított összegeit, azaz a családi költségvetések sokaknál már-már elviselhetetlenül tovább feszülhetettek. A komoly törlesztési nehézségeket eddig is jól tükrözte a késedelembe esett adósok számának ijesztő emelkedése (a Központi Hitelinformációs Rendszerben és a bankok NPL-statisztikáiban), illetve az átstrukturált hitelek felfutása, amelyek után ráadásul az adósok csaknem negyede újra késedelembe esett.
A Magyar Nemzeti Bank szakértői az inflációs jelentésben többek között arra emlékeztetnek, hogy a bankoktól felvett háztartási hitelek állománya 2010 második negyedévében szezonálisan igazítva 45 milliárd forinttal csökkent, amelyben a kínálati tényezők mellett a kereslet csökkenésének is erőteljes szerepe lehet. "A továbbra is gyenge munkapiaci környezetben, az ismételten leértékelődő árfolyam pálya és a - devizahitelezés szigorodása következtében - növekvő hitelkamatok miatt a háztartások új hitelek felvétele helyett jövedelmeiket korábbi hiteleik törlesztésére használják."
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az alábbi ábra arra mutat rá, hogy a lakossági hitelezés visszaszorulása az elmúlt években jelentősen visszahatott a háztartások fogyasztási kiadására is, azaz a már meglévő hitelek törlesztésére kezdtek fókuszálni a háztartások, amelyek terhei azonban a fent jelzett módon egyre csak nehezültek.
A lakossági fogyasztás több negyedéve tartó látványos gyengélkedése az idei évi gazdasági fellendülés lassúságának, törékenységének fontos oka, hiszen az alacsony fogyasztás miatt a vállalatok árbevételi, beruházási, illetve létszámfelvételi kilátásai is romlanak, ráadásul a bankok a vállalati hitelezésben továbbra is nagyon szigorúak, amint azt a jegybank legutóbbi hitelezési felmérése is mutatta.
Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.