AI, diploma, állásinterjúk: megkérdeztük a magyar bankokat, mire számíthatnak a pályakezdők.



Másfél millió hitelkártya van jelenleg forgalomban Magyarországon, ez az összes bankkártya 17%-a. A hitelkártya speciális fizetési eszköz, amely jóval több, illetve másfajta lehetőséget ad használójának, mint egy betéti kártya. Ha odafigyelünk a pontos törlesztésre, gyakorlatilag kamatmentes hitelhez juthatunk.
Mi is pontosan a hitelkártya?
A hitelkártya olyan speciális bankkártya, melynek birtokosaként minden olyan üzletben, mellyel bankunk megállapodást kötött, lehetőségünk van a számla aláírásával hitelre árut vásárolni vagy szolgáltatást igénybe venni.
A kártyához (vagyis a hozzá tartozó hitelszámlához) a bankkal kötött szerződésben meghatározott mértékű hitelkeret kapcsolódik, amely igazodik jövedelmi helyzetünkhöz. A hitelszámla a kártyával végrehajtott műveletek, és a ténylegesen igénybe vett hitel összegének nyilvántartására szolgál, és jellemzően betétlekötésre, átutalásra nem alkalmas.
Ez a kártya tehát a bank és a kártyabirtokos közötti szerződésben meghatározott mértékű hitelkerethez kapcsolódik, amelyet egy hitelszámlán tartanak nyilván. Amikor a kártyabirtokos használja a kártyáját, maximum a hitelkeret erejéig kölcsönt kap a banktól.

A bank meghatározott időközönként, általában havonta, küld számlakivonatot a kártyabirtokosnak, amelyen feltünteti a kártyával végzett műveleteket és az igénybe vett hitel összegét. A kártyabirtokos dönti el, hogy tartozását teljes egészében visszafizeti a számlakivonaton feltüntetett határidőn belül, vagy annak csak egy részét.
A részfizetés általában csak akkor engedélyezett, ha tartozása meghatározott százalékát kifizeti a kártyabirtokos. Ennek minimális mértékét (általában 5-10%) a szerződés rögzíti, pontos összegét a számlakivonat tartalmazza. Amennyiben a kártyabirtokos a teljes tartozását visszafizeti a számlakivonaton feltüntetett fizetési határidőig, a kártyához kamatmentes hitelperiódus járul, részfizetés esetén ezt nem minden bank biztosítja a visszafizetett hányadra.

Mi a különbség a hitelkártya és a betéti kártya között?
A klasszikus betéti kártya bankszámlához kapcsolódik, használatának fedezetéül pedig a számlán lévő pénzösszeg (számla egyenlege) vagy a számlához kapcsolódó hitelkeret szolgál. A hitelkártya ezzel szemben több, mint egy egyszerű betéti kártya. A hitelkártyához - a betéti kártyával ellentétben ugyanis - nem szükséges külön bankszámla. Nem kell pénzt elhelyezned bankszámládon, a bank által rendelkezésére bocsátott hitelkeretet használhatod vásárlásra és - kártyatípus függvényében - készpénzfelvételre az ún. hitelszámla terhére.
Hogyan fizethetsz hitelkártyával?
Amikor használod a kártyádat, maximum a még fel nem használt hitelkeret erejéig kölcsönt kapsz a banktól. A bank meghatározott időközönként (általában havonta) küld számlakivonatot, amelyen feltünteti a kártyával végzett műveleteket és az igénybe vett hitel összegét. Te döntöd el, hogy a számlakivonaton feltüntetett határidőn belül tartozásod teljes összegét vagy annak csak egy részét fizeted vissza.
A hitelkártya működése
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
A hitelkérelem és hitelképesség alapján a bank személyre szabott hitelkeretet bocsát a rendelkezésedre. Ez a hitelkeret valamennyi költéssel (valamint a tartozás, kamat, díjak összegével) csökken, és nő a visszafizetések összegével. Az ügyfélnek lehetősége van arra, hogy mapi vásárlási és készpénzfelvételi limiteket határozzon meg, de a hitelkeret teljes összegét általában nem lehet készpénzfelvételre fordítani.
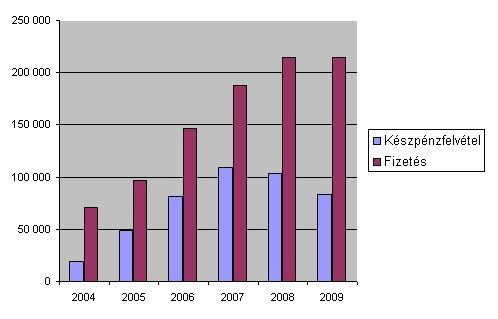
Az elszámolási időszakban (bankonként eltérő, a legtöbbször 30 nap) keletkezett költéseket a bank egy számlán tartja nyilván. Havonta egy meghatározott időpontban, az elszámolási napon értesíti az ügyfelet, megjelölve a hitelkeret igénybe vett, valamint igénybe nem vett teljes összegét, a kötelezően visszafizetendő minimális összeget, fizetendő díjakat, valamint a fizetési türelmi időszak lejáratát. A törlesztés összegét a bank meghatározott sorrendben használja fel a tartozások kiegyenlítésére (a díjak, jutalékok és ügyleti kamat kiegyenlítését követően a legrégebbi készpénzes és vásárlási tranzakciók elszámolására).
Minimum fizetendő összeg
Az elszámolási napot követően a felhasználó dönthet arról, hogy tartozása csupán egy részét fizeti vissza. A részteljesítésnek van egy bank által meghatározott minimuma, ezt nevezzük minimum fizetendő összegnek, amelyet minden esetben a fizetési türelmi időszak végéig be kell fizetni, ellenkező esetben késedelembe eshetünk és a bank késedelmi kamatot és/vagy díjat számít fel. A minimum fizetendő összeg mértéke bankonként változó (például a felhasznált hitelkeret 5%-a, min. 2000 - 5000 Ft; a felhasznált hitelkeret 5,6,7,8,9,10 %-a).
Előfordulhat azonban, hogy költésünk olyan alacsony, hogy annak összege a minimum fizetendő összeg mértékét sem éri el, ilyen esetben csak a költés összegét kell megfizetni.

Készpénzfelvételre NE!
Amennyiben a fizetési türelmi időszak végéig (amely legtöbb esetben 15 nap) a tartozás teljes összegét visszafizeted, költésed kamatmentes lesz, feltéve, hogy a kártyát csak vásárlásra használtad. Készpénzfelvétel esetén ugyanis a legtöbb bank a tranzakció napjától kezdődően hitelkamatot számít fel a készpénzként felvett összegre.
Nagyon fontos tehát, hogy a kamatmentes periódus csak abban az esetben áll fenn, ha a felhasznált hitelkeret teljes összegét visszafizeted a fizetési türelmi időszak végéig! Amennyiben a felhasznált hitelkeret összegét nem, vagy csak részben teljesíted, a bank a vásárlás időpontjától hitelkamatot számít fel tartozásod teljes összegére (tehát a minimum fizetendő összeg megfizetése esetén is).
AI, diploma, állásinterjúk: megkérdeztük a magyar bankokat, mire számíthatnak a pályakezdők.

A gyors terjedést nem a hitelre szorulók, hanem egy magas jövedelmű, digitálisan érett réteg hajtja.

A szakértők szerint a piacokat rövid távon továbbra is érzékenyen érinthetik a Hormuzi-szoros körüli fejlemények.

A Fővárosi Nyomozó Ügyészség nyomozást rendelt el annak a hét ukrán pénzszállítónak az ügyében, akiket még március elején fogtak el a magyar hatóságok.

A Raiffeisen Bank International (RBI) közgyűlésén a részvényesek jóváhagyták a 2025-ös üzleti év után járó, 1,6 eurós részvényenkénti osztalékot.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.