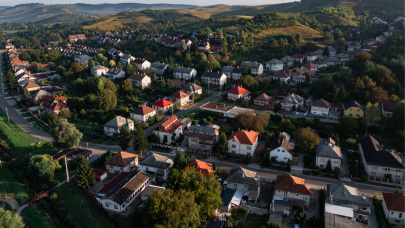
Átlagosan 32 százalékkal kerül többe négyzetméterenként egy nyaraló biztosítása, mint egy családi házé - figyelmeztet az egyik biztosításközvetítő.


Aki már volt olyan helyzetben, hogy jól megérdemelt nyári pihenés helyett a nyaralóját tatarozta egy csőtörés vagy betörés után, abban fel sem merült a kérdés, hogy biztosítsa-e a hétvégi "kéglit". Azonban egy hétvégi ház biztosítása eltér a lakóingatlan biztosításától.
Arra nem árt mindenkinek felkészülnie, hogy a faházak, puha falazatú nyaralók biztosítására általában a legtöbb társaság nem vállalkozik (vagy csak felárral), s kizáró tényezőt jelent minden biztosítónál a hullámtér is. Azonban minden olyan nyaraló biztosítható, amely megfelel betöréses lopás szempontjából minimális mechanikai védelem előírásainak (6 cm vastag tömör téglafal szilárdságú falazat, födém és padozat, ez alól a könnyűszerkezetes épület kivétel, mert azt általában elfogadják).
Nyaralók esetében a díj néhány százalékkal magassabb (de akár többszöröse is lehet), mint a lakásoknál. A néhány százaléknyi felárat azzal indokolják a cégek, hogy a nyaralók az év jelentős részében üresen állnak, ezért az állandóan lakott épületekhez képest nagyobb mértékű a veszélyeztetettségük, pl. ha bekövetkezik egy káresemény, akkor előfordulhat, hogy csak hetek hónapok múlva tudják elvégezni a kárenyhítést, a helyreállítást.
Ami a károkat illeti, a viharkárok mellett a csőrepedés, és a tűz, robbanás károk és a betörésből adódó károk a legjellemzőbbek. A jellegzetes nyaralókárok szempontjából két "időszakot" lehet jól megkülönböztetni. Egyrészt a gyakran késő ősztől tavaszig magára hagyott épületek esetében egy kisebb jelentőségű káresemény, pl. a nem víztelenített vezeték szétfagyása is komoly következményekkel járhat. Az elfolyt víz mennyisége, az eláztatott burkolat és a használati tárgyak értéke komoly összegeket tehet ki. A betörők is szívesen látogatják ebben az időszakban a hétvégi házakat, sőt akár hosszabb időt is eltölthetnek a nyaralóban a lebukás veszélye nélkül. Az elvitt tárgyak mellett az épület rongálásával is jelentős kárt okozhatnak.
Más szempontok érvényesek a nyári időszakban, amikor a tulajdonos hosszabb ideig tartózkodik a nyaralójában, vagy a hétvégéket ott töltve sűrűbben látogatja. Ilyenkor több érték, vagyontárgy kerül a hétvégi házba, hisz sokan magukkal visznek háztartási gépeket, tévét, kamerát, számítógépet stb. Ebben az időszakban is a gyakoribb káresemények között szerepel a betöréses lopás, a lopás, hiszen több értéket tudnak elvinni a tettesek, valamint a csőtörések, üvegtörések okozta károk. A tapasztalat azt mutatja, hogy a betöréses lopások okozzák a legnagyobb kárt a tulajdonosoknak, ott átlagosan százezrekben mérhető a veszteség.
A díjfizetés gyakorisága ugyanaz mint a lakásbiztosítások esetében, tehát havonta, negyedévente, félévente, évente fizethetjük a díjakat (a havinál ritkább díjfizetések esetén gyakran kaphatunk kedvezményeket is a társaságoktól). A biztosítók általában nem, vagy csak néhány ezer forintos, önrészt várnak el a szerződések esetében. Aki viszont vállal önrészt az díjkedvezményre is számíthat.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A nyaralókra ugyanazok a többletszolgáltatások érvényesek, mint amelyeket az otthonbiztosítások esetében nyújtanak a biztosítók, de a betörésvédelmi limitek már eltérhetnek az ott megszokottól.
A lakossági vagyonbiztosítások piacán, ide tartozik a nyaralóbiztosítás is, az utóbbi 2-3 évben elsősorban a szolgáltatás területén zajlik a verseny, a díjak - reálértéken nézve - közel szinten maradtak. A biztosítótársaságok egyre újabb elemekkel bővítik a szolgáltatások körét, és olyan elemek is megjelennek a biztosítási piacon, amelyek korábban bevállalhatatlannak tűntek, mint például az Allianz Hungária Otthoni biztonsági programjában a rosszul szigetelt tető, nyílászárók miatti beázás károk vagy a nyitva hagyott ajtók, ablakok miatt keletkezett vízkárok, kaputelefon rongáláskára stb.
Az ügyfelek is egyre igényesebbek, mind többen megnézik a szolgáltatási kört, nem csak a díjakat, s kezdenek rájönni, hogy célszerű összehasonlítani a biztosítók ajánlatait. Megfigyelhető, hogy az ügyfelek szívesebben választanak olyan termékeket, amelyben minél teljesebb körű szolgáltatást tartalmaz az alapbiztosítás, és amelyhez saját igényeiknek megfelelően, testre szabottan választhatnak különböző kiegészítő biztosításokat.
Átlagosan 32 százalékkal kerül többe négyzetméterenként egy nyaraló biztosítása, mint egy családi házé - figyelmeztet az egyik biztosításközvetítő.

A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.

Tavaly 1 384 ember halt meg valamilyen otthoni baleset következtében Magyarországon.

A balesetek számának emelkedése ellenére idén valamelyest csökkent a rollerekre kötött kötelező biztosítások iránti kereslet.

Magyarországon minden 3 és 18 év közötti gyermek automatikusan részesül államilag finanszírozott balesetbiztosításban

A diákok többsége tudja, hogyan bánjon biztonságosan a pénzzel, de a hitelekkel és biztosításokkal már gondban vannak.

Súlyos ittas állapota miatt semmire sem emlékszik az a 24 éves fiatalember, aki a hétvégén kötött el egy kisrepülőgépet Kalocsáról, majd berepült a paksi atomerőmű...

Háromból két magyar kizárólag magánorvoshoz járna, ha anyagilag megengedhetné magának.

Akár többszörösére is nőhet a kötelező díja: egyes autósoknál a bónusz ellenére is komoly emelés jöhet.

Az áradások, aszályok, hőhullámok és erdőtüzek gazdasági ára gyorsan emelkedik Európában, miközben a károk jelentős része nincs biztosítva.

Ruszin-Szendi Romulusz: Svéd szakemberek fogják kielemezni, mi történt a lezuhant Gripennel, addig minden találgatás fölösleges

Ügyvédje tájékoztatása szerint meghalt a Viking Idun ukrán kapitánya, akit a 2019-es Hableány-tragédiával összefüggésben segítségnyújtás elmulasztásával vádoltak meg.

Heves vihar csapott le Magyarország délnyugati részére, és jelentős károkat okozott Somogy, valamint Baranya vármegyében.

Még a milliárdos felelősségbiztosítási keret is kevés lehet egy tömegbaleset következményeinek a fedezetére

Augusztus 15-től Palotai Zsolt Gábor tűzoltó ezredes vette át a Fővárosi Katasztrófavédelmi Igazgatóság vezetését.

Halálos tömegszerencsétlenség gondatlan okozása miatt indított eljárást a rendőrség a vasárnap az M3-as autópályán történt balesetet szenvedett busz vezetője ellen.

A lengyel buszbaleset áldozatai közül hatot sikerült már azonosítani

Mivel a repüléstől való félelem az egyik legismertebb fóbia, talán nem meglepő, hogy sokan jobban félnek tőle, mint magától a külföldön eltöltött pár naptól vagy...

Az élmények Multiverzuma - partnerek és márkarajongók közös Ünnepe
A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.