Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.



Az elmúlt héten a jegybank történelmi mélypontra, 2,5 százalékra csökkentette az alapkamatot. Ez jól jön, ha most vásárolnánk lakást hitel felvételével, mivel a lakáshitelek kamatát is csökkenti ez a lépés. De hogyan válasszuk ki a nekünk megfelelő lakáshitelt? Melyik konstrukció a jobb, a kamattámogatott, vagy a piaci kamatozású? Melyik banknál a legjobb hitelt felvenni?
A Magyar Nemzeti Bank (MNB) múlt heti kamatdöntése nyomán 2,5 százalékra csökkent a jegybanki alapkamat, ami történelmi mélypontot jelent. Ez jó hír azoknak, akik most szeretnének lakást vásárolni hitelből, mivel a kamatok szoros összefüggésben vannak az irányadó rátával.
Ha körülnézünk a piacon, akkor sok lehetőség közül választhatunk, ezért felvetődik a kérdés, hogy kamattámogatott, vagy piaci kamatozású hitelt válasszunk, és persze az sem mindegy, hogy melyik bank termékével élünk.
Három, egymással szorosan összefüggő tényező van, ami alapján a számunkra megfelelő konstrukciót ki tudjuk választani:
Ezen kívül szinte minden bank támaszt feltételeket, amelyek a jövedelem beérkezésére, vagy az aktív számla-, vagy kártyahasználatra vonatkoznak. Azonban amikor lakáshitelt veszünk fel, az első probléma amivel szembesülünk az, hogy a piaci kamatozású, vagy a kamattámogatott terméket válasszuk.
Kamattámogatott vagy piaci kamatozású hitelt vegyek fel?
A számunkra megfelelő kamatozást úgy tudjuk kiválasztani, ha megnézzük a megvásárlásra kerülő ingatlan paramétereit, hogy mekkora önrész áll rendelkezésünkre, illetve, hogy tudunk-e élni a szociálpolitikai támogatással (szocpol).
Az ingatlan esetén beszélhetünk ugyanis használt lakásról, új építésű lakásról és saját magunk is építkezhetünk. A hitelfelvétel szempontjából mindegy, hogy az új lakást mi magunk építjük, vagy az építtetőtől vásároljuk meg újonnan. Azért lényeges, hogy új lakást veszünk vagy használtat, mert új építés esetén tudunk élni a szocpollal, ami már két gyermek esetén jelentős támogatással jár.
Ha nem tudunk élni a szocpollal, akkor is érdemes kamattámogatásos hitelben gondolkoznunk. Ugyan a jegybanki alapkamat jelenleg alacsony szinten van, de ha a következő öt évben megnő az alapkamat, akkor a kamattámogatott hitellel jobban járhatunk. Ráadásul 10-20 évre előre lehetetlen megjósolni a kamatszinteket.
Hogyan lehet elérni, hogy fix legyen a törlesztőrészletem?
Van módszer arra is, hogy a törlesztőrészletünket fixáljuk, amit hosszabb kamatperiódus kiválasztásával tudunk megtenni. A kamatperiódusok három hónap és öt év között terjedő időszakokra szólnak, terméktől függően (néhány termék esetében van ennél hosszabb, akár 10 éves periódus is), így előfordulhat, hogy akár öt évig állandó részletet fizethetünk a bankunknak. Az már a hitelintézettől függ, hogy emiatt magasabb lesz-e a kezdeti részletünk vagy sem.
Ha azonos a hosszabb és a rövidebb kamatperiódusos hitel törlesztője, akkor a hosszabb periódussal rendelkező hitelt érdemes választani, ha arra számítunk, hogy a jegybanki alapkamat a mostani szint fölött lesz a periódus ideje alatt, és a rövidebbet, ha az irányadó ráta további csökkenésére számítunk.
Hogyan válasszam ki a hitelintézetet?
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A hitelintézet kiválasztásánál fő szempont, hogy a számunkra kedvező hitel esetén milyen feltételeket tudunk teljesíteni. Ha eleve a számlavezető bankunk adja a legkedvezőbb ajánlatot, akkor egyszerű ügyünk van, viszont, ha másik banknál található a legkedvezőbb ajánlat, akkor mérlegelni kell, hogy spórolunk-e annyit a hitellel, amennyit az esetlegesen megnövekedő bankszámla-vezetési költségek elvisznek.
Kattints! Ezek a jelenleg elérhető "nullás" bankszámlák
Előfordulhat, hogy más pénzügyi termékben is gondolkodunk (pl: életbiztosítás, lakástakarék, lakásbiztosítás stb.) a hitel mellett, ekkor érdemes részletesebben megvizsgálni a termékeket, mivel lehetséges, hogy ha a hitellel párhuzamosan indítjuk el ezeket, akkor további jelentős kedvezményeket kapunk a hitelintézettől.
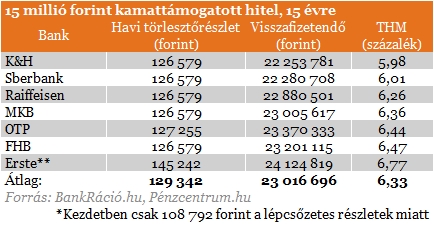
Ha nem élünk az extra kedvezményekkel, akkor viszont könnyű összehasonlítani a különböző hiteleket. Az alábbi táblázatban a 15 éves futamidővel felvett 5 millió forint összegű kamattámogatott hiteleket hasonlítottuk össze a BankRáció.hukalkulátorát használva. A törlesztőrészletekben alig találunk különbséget, az Erste konstrukcióját kivéve, ahol lépcsőzetesen emelkedik a havi részlet, míg a többi termék esetében ez a többi körülmény változatlansága mellett állandó, vagy kisebb eltéréseket mutat.
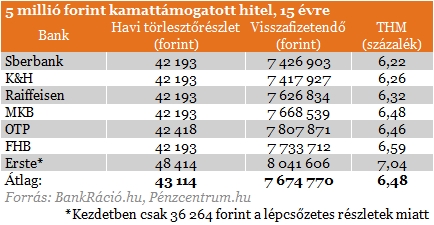
A 15 éves futamidejű hitel 15 millió forint felvétele esetén szintén nem mutat jelentős eltéréseket, csak az Erste ajánlata lóg ki a sorból a lépcsőzetes részletfizetés miatt.
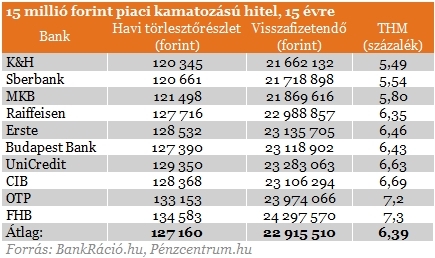
A piaci kamatozású kölcsön esetén már nagyobb eltéréseket tapasztalhatunk. Már 5 millió forintos összeg felvétele esetén is 5 ezer forintos eltérést lehet a bankok ajánlatai között, ami visszafizetendő összegben közel egymillió forintot is jelenthet.
Az igazán nagy különbség azonban 15 millió forint felvétele esetén jelentkezik. Ebben az esetben a havi törlesztőrészletek között majdnem 15 ezer forint különbség megfigyelhető, ami az összes visszafizetendő összeget tekintve több, mint kétmillió forintos differenciát takar.
Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Wekerle-programcsomag a megfizethető bérlakások és kollégiumi férőhelyek számát is növelné.

A korábbi Otthon Start helyébe lépő Wekerle+ Vásárlási és Építési Hitel már 2026. október 28-tól elérhetővé válik, a többi konstrukciót pedig 2027 folyamán vezethetik be.

A magyar lakások 28 százaléka, közel 1,3 millió ingatlan tartozott a legrosszabb, I energiaosztályba 2022-ben a KSH becslése szerint.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.