A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.


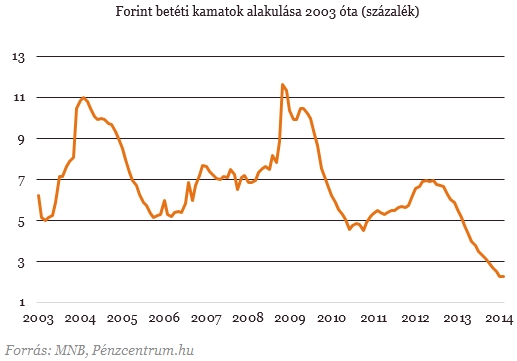
A Magyar Nemzeti Bank tegnapi döntésének köszönhetően a jegybanki alapkamat 2,5 százalékra csökkent. Ennek közvetlen hatása van megtakarításainkra, leginkább úgy, hogy a bankbetétek kamatai csökkennek a döntés hatására. A kérdés minden kamatvágás után felmerül: lehetséges a negatív hozam a bankbetéten? Megnéztük, hogy milyen kamatokkal köthetjük le a pénzünket, és összeszedtük a legfontosabb szempontokat a bankbetétünk kiválasztásához.
A Magyar Nemzeti Banktegnapi kamatvágása rekord alacsony alapkamatot eredményezett. Ennek a pénzügyeinkre kézzelfogható, forintosítható hatása van. A legelterjedtebb megtakarítási forma, a leköthető bankbetétek kamatai ugyanis szorosan követik az alapkamatot.
Mekkora kamatot kínálnak a bankok?
A kamat önmagában nem minden esetben mérvadó, mivel a költségeket nem tartalmazza, ezért az egységesített betéti kamatlábmutatót (EBKM) használjuk, amely már tartalmazza a szorosan a lekötéshez tartozó költségeket.
Az EBKM-et elsősorban az befolyásolja, hogy milyen feltételnek tudunk megfelelni a bankunknál. A képlet viszonylag egyszerű: minél több feltételnek felelünk meg, annál nagyobb kedvezményeket kaphatunk a bankunktól.
Milyen feltételeknek kell megfelelnem?
Több fajta feltétellel találkozhatunk a lekötések során, a leggyakoribb, ami magasabb kamattal (és ezen keresztül EBKM-mel) kecsegtet, a friss pénz beérkezése a bankhoz. Ez azt jelenti, hogy új pénznek kell beérkeznie a bankhoz, ami lekötésre kerül. Fontos, hogy a betét lejárata után ez a kedvezmény már nem él.
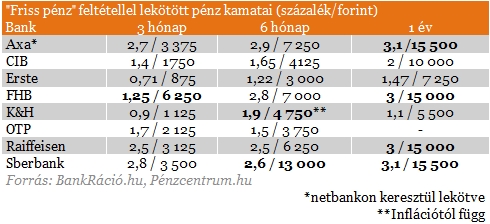
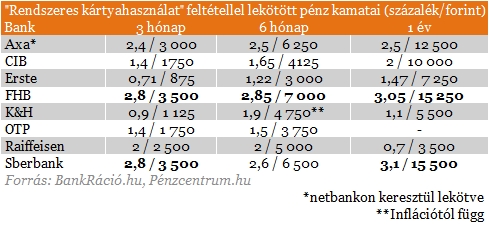
A másik elterjedt feltétel a bankkártya rendszeres használatára vonatkozik. Ha tehát aktívan használjuk a bankkártyánkat, akkor a betéti kamatainkra is kaphatunk kedvezményeket.
Sokan azonban nem tudnak, vagy nem akarnak feltételeket teljesíteni, nekik a feltétel nélküli lekötött betétek lehetnek a mérvadóak. Ezek esetében a bank nem határoz meg előfeltételt (nem kell új pénznek lenni, nincs szükség aktív számlahasználatra stb.), viszont jellemzően a kamatok is alacsonyabbak ebben az esetben.
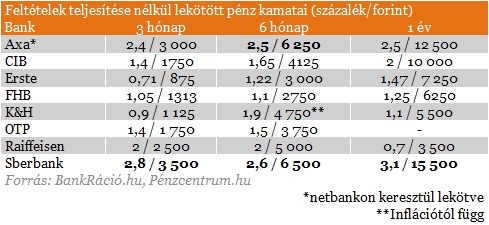
A táblázatokban látható EBKM-ek nem mutatnak nagy különbségeket, viszont találkozhatunk különleges konstrukciókkal, amiket érdemes kiemelni. Az egyik ilyen a K&H-nál található inflációkövető betét, ami a Központi Statisztikai hivatal által közzétett infláció mértékével kamatozik.
Egy másik érdekes konstrukció a hűséges ügyfeleket támogató betét, ami az FHB Banknál elérhető. Ennél a betétnél az EBKM elmarad a fent említett két feltétel esetén elérhető szinttől, azonban a feltétel nélküli konstrukcióknál lényegesen kedvezőbb kamatokat nyújt.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Hogyan válasszam ki a bankbetétemet?
Először érdemes a számlavezető bankunknál körülnézni, hiszen valószínűleg ott egyébként is aktívan használjuk a bankkártyánkat, így egy feltételt már teljesítünk és megkapjuk az ebből eredő plusz kamatokat.
Amennyiben a saját bankunknál nem találunk kedvező kínálatot, akkor a betéti kamatokat böngészve a legmagasabb hozammal kecsegtető kínálatok közül érdemes dönteni. Ebben az esetben három tényezőre fontos odafigyelni. Lényeges, hogy mennyire fordulunk bizalommal az adott pénzintézethez, illetve, hogy van-e az adott banknak fiókja elérhető távolságban.
A harmadik fontos szempont pedig, hogy adott betétlekötés esetén kell-e fizetni bankszámlavezetési költségeket, és ha igen, akkor mekkora ez a díj. Ez utóbbi ugyanis könnyedén lenullázhatja hozamunkat, vagy bizonyos esetekben akár a befektetett tőkénk egy részét is elbukhatjuk.
Külön körbe tartozik, ha például hosszú távú megtakarítást is indítunk a bankunknál, ebben az esetben ugyanis kimagasló kamatokkal élhetünk, ezzel viszont 10 évre, vagy akár hosszabb időre is elkötelezzük magunkat.

Bár több pénzintézet kínál kedvező kamatokat, érdemes elgondolkozni más megtakarítási termékeken, mint például az állampapírok, nyugdíjmegtakarítások, és befektetési jegyek.
A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A 2027-es költségvetési tervezet alapján a magyar állam 2026-hoz képest mintegy 100 milliárd forinttal kevesebbet, 3510 milliárd forintot fordít adósságszolgálatra.

A magyar felnőttek 56 százaléka tart pénzt olyan számlán, amely egyáltalán nem fizet kamatot.

A várhatóan megnövekedő ügyfélforgalom gördülékeny kiszolgálása érdekében az MBH Bank megerősített ügyintézői létszámmal és priorizált ügyintézéssel készül az időszakra.

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.

Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.

A reggeli stabilitás után gyengülésnek indult a forint kedden, dél körül már 363 forint fölé emelkedett az euró árfolyama.

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.
A hétfői amerikai rali után kedden az európai és a hazai részvénypiacon is határozott emelkedéssel indult a kereskedés.

Erőteljes emelkedés bontakozott ki hétfőn a részvénypiacokon, miközben az amerikai–iráni megállapodás reménye meredeken lejjebb nyomta az olaj árát.

A forint hétfő reggel még erősödött, késő délelőttre azonban elveszítette lendületét.

A táska bankkártyákat és személyes iratokat is tartalmazott - ez nem sokon múlt!

Mérsékelt emelkedéssel kezdte a hétfői kereskedést a magyar tőzsde, miközben a vezető európai piacokon kisebb mínuszok alakultak ki.

A tőzsdén látott hozam még nem jelenti azt, hogy ennyivel gyarapodott a megtakarításod.

Növekvő forgalomban csökkent a Budapesti Értéktőzsde (BÉT) részvényindexe a héten, BUX pénteken 143 453,78 ponton zárt.

Nagy demokrata győzelmet hoztak az amerikai félidős választások, a piacok reakciója mégis visszafogottabb volt a vártnál. Mi áll a háttérben, és merre tovább?

Péntek délutánra látványosan javult a hangulat a tengerentúli részvénypiacokon a csütörtöki zuhanás után.

A drágulást a mindennapi vásárlásoknál gyorsan megérezzük, a megtakarításainknál azonban kevésbé látványos a hatása.

A kisbabás családok jelentős összegeket spórolhatnak a pelenkák és egyéb babaápolási cikkek vásárlásakor.

A csütörtöki amerikai technológiai eladási hullám után péntek reggel Ázsiában és Európában is jelentős eséssel folytatódott a kereskedés.

Egyre szívesebben ajándékoznak karácsonykor a magyarok, miközben igyekeznek féken tartani a kiadásokat.

Egyre súlyosabb eladási hullám bontakozott ki csütörtökön az amerikai tőzsdéken: a technológiai részvényeket különösen brutálisan ütötték a befektetők.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.