Érezhetően visszaesett a lakásvásárlási kedv Magyarországon.



Enyhén csökkent, de éves viszonylatban még mindig magas a háztartások anyagi helyzetét mérő fizetőképességi index. A visszaesés jelentős részben a növekvő hitelállománynak köszönhető.
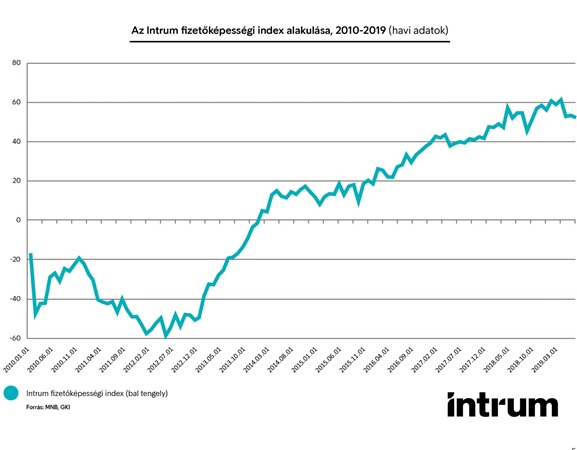
Harmadik alkalommal készítette el jelentését a magyar háztartások anyagi helyzetéről az Intrum, Magyarország piacvezető kintlévőségkezelő cége. A GKI Gazdaságkutató Zrt. adatait is felhasználó Intrum Fizetőképességi Index (IFI) azt méri, mennyire képesek fedezni kiadásaikat a háztartások, mennyi pénzt tudnak félretenni, vagy fogyasztási cikkekre költeni. Minél nagyobb az index értéke, a háztartások annál nagyobb elkölthető jövedelemmel rendelkeznek.
Az IFI értéke az elmúlt időszakokban csúcsokat döntött, 2018 utolsó negyedévében 54,68, az idei első negyedévben 59,5 ponton állt. Az IFI idei második negyedéves értéke 50,8, vagyis az index alapján enyhén romlott a háztartások fizetőképessége az év elejéhez képest, de a teljes idősorhoz viszonyítva továbbra is nagyon magas az érték.
Felfalusi Péter, az Intrum vezérigazgatója emlékeztett rá, hogy az index előző negyedéves értéke erőteljes gazdasági növekedést jelzett előre, amely be is igazolódott, hiszen a KSH szerint 2019 II. negyedévében 5,1 százalékkal bővült a magyar gazdaság. A növekedés mögött részben a belső fogyasztás bővülése állt, ahogy azt az IFI akkori állása is sejtette, vagyis a háztartások többet költhettek fogyasztási cikkekre, köszönhetően a bérek folytatódó emelkedésének. Bár az elmúlt 3 hónapban tovább emelkedtek a fogyasztói árak, a bérnövekedés így is elég magas volt ahhoz, hogy kompenzálja a kiadások forintban mérhető növekedését.
"Az IFI friss számai alátámasztják azokat a prognózisokat, amelyek szerint a növekedés lassulására számíthatunk a következő években" - mondta Felfalusi Péter. "Az Index alakulása összecseng a csökkenő globális konjunktúrával, ugyanakkor a 2019 második negyedévében bekövetkezett minimális visszaeséstől eltekintve rövid távon további javulásra lehet számítani a háztartások fizetőképességét illetően."
A szakértő elmondása szerint a háztartások jövedelmi helyzete az idei második negyedévben is javult, az indexben bekövetkezett csökkenés pedig két másik tényezőre vezethető vissza: egyrészt a globális gazdasági kilátások romlása miatt csökkent a GKI konjunktúra indexe, másrészt az időszakban nőtt a lakossági hitelek állománya.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
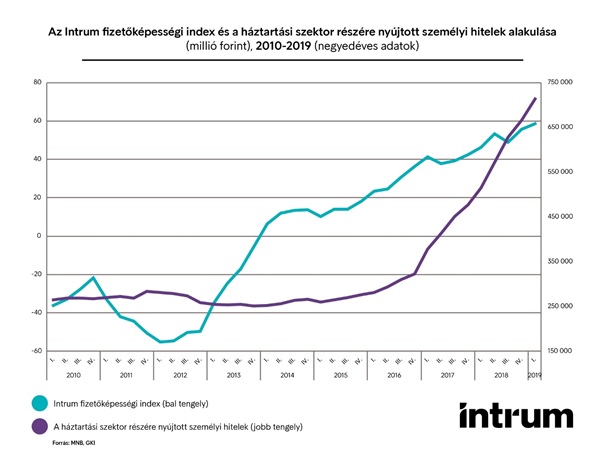
A hitelállomány növekedése nem feltétlenül rossz hír: a kutatása alapján nagyrészt annak köszönhető, hogy a lakosság jelentős része visszafizette korábbi tartozásait és ismét hitelképessé vált. Ezzel összefüggésben elsősorban a lakáscélú, illetve személyi hitelek volumene nőtt a vizsgált időszakban, tovább csökkent viszont a folyószámlahitelek értéke (azaz a folyószámlákhoz tartozó hitelkeretek kihasználtsága) - utóbbiak jellemzően akkor magasak, amikor a lakosságnak nincs elég jövedelme, hogy a kiadásait fedezze.
Ugyanakkor a teljes hitelállomány (az MNB hó végi lakossági hitelállományról szóló idősoros adatai alapján) még most is bőven elmarad a 2008 és 2011 közötti csúcsértékektől, így a háztartások tartozásai egyelőre nem jelentenek komoly pénzügyi kockázatot. A Magyarországon felvett lakáshitelek összértéke, ami ma a teljes hitelállomány legnagyobb részét jelenti, jelenleg az egyik legalacsonyabb az EU-ban. Mindebből persze, a múltbeli és nemzetközi tendenciákat figyelembe véve arra következtethetünk, hogy a közeljövőben emelkedni fognak a háztartások kintlévőségei.
"Az IFI alapján a következő egy-két évben kis mértékű lassulás prognosztizálható a gazdaságban, miközben a reálbérek tekintetében további, lassuló ütemű bővülés várható. A háztartások fizetőképessége a következő időszakokban is magas maradhat, hosszabb távon a gazdaság globális lassulása és a magas hitelállomány növelheti a kintlévőségi kockázatokat" - foglalta össze Felfalusi Péter az index tanulságait.
Érezhetően visszaesett a lakásvásárlási kedv Magyarországon.

A tudatos táplálkozás és az egészségmegőrzés egyéb formái csak a lakosság kisebb hányadának mindennapjaiba épültek be szervesen.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál.

Hosszadalmas szakemberkeresés, árajánlat után eltűnő mesterek, hibásan elvégzett javítások – egy friss kutatás szerint a magyarok jelentős része küzd ezekkel a problémákkal.

A Viski Károly Múzeum munkatársai egy Árpád-korban már álló templom alapfalait, egykori temetkezéseket és különleges középkori leleteket is feltártak.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.