A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.


A további kamatcsökkentések ellenére is alig változik valami a személyi kölcsönök területén. Aki most egymillió forintot szeretne kölcsönkérni annak minimum 1 millió 300 ezret kell visszafizetnie három év alatt. A legdrágább kölcsön ehhez képest közel 150 ezer forinttal kerül többe, tehát érdemes jól körülnézni, hogy melyik hitelintézetet választjuk. A Pénzcentrum.hu a legjobb ajánlatokat szedte össze.
Meglévő drága hiteleket is érdemes lehet kiváltani személyi kölcsönből, ha ahhoz olcsón jutunk hozzá. És olcsónak a 20-21 százalék körüli THM-ek számítanak, amihez ráadásul több feltételt is teljesítenie kell az ügyfeleknek. De még ennél is drágább kölcsönök (különféle szolgáltatóknak fizetett áruhitelek, hitelkártya és folyószámlahitelek, valamint személyi kölcsönök) kiváltása jó ötlet lehet, hogy összességében kisebb törlesztővel, egyszerűbb ügyintézéssel legyen rendezhető havonta a tartozás.
Akár több millió forint esetén is érdemes személyi kölcsönt kérni, de a magasabb hitelösszeg esetén és hosszabb futamidőre érdemes összehasonlítani a jelzáloghitel ajánlatokkal. Fedezetként felajánlható ingatlan nélkül persze ez nem lehetséges, de akinek van háza, lakása az is dönthet a személyi kölcsön mellett, hiszen nincs hónapos ügyintézési idő és magas kezdeti költség.
A legtöbben lakásfelújításra, családi eseményekre, meglévő "drágább" hiteleik kiváltására veszik igénybe, de felhasználhatjuk váratlan kiadásaink rendezésére, vagy akár vállalkozásunkat is beindíthatjuk ezen kölcsön segítségével.
A hiteleket a legtöbb esetben a THM értékek alapján lehet összehasonlítani, de a személyi kölcsön esetén érdemes egyedileg kiszámolni ezt az értéket és nem csak a hirdetményekben bízni. Hiszen, ahogy minden személyi kölcsön körképünkkel kapcsolódó cikkünkben leírjuk, a személyi kölcsönök THM-értékét szabály szerint 500 ezer forintra és 3 évre vagy 3 millió forintra és 5 évre kell számolni, ám a prémium kölcsönök többsége jellemzően 500 ezernél magasabb hitelösszegtől igényelhető. A pontos összahasonlításhoz érdemes felkeresni az ezzel foglalkozó oldalakat, ahol személyre szabhatjuk az ajánlatokat, ilyen oldal például a BankRáció.hu is.
A személyi kölcsönöknek egyes bankoknál nincs kezdeti költsége (hitelbírálati díj, folyósítási költség), míg más pénzintézeteknél kisebb összegeket von le a bank, legtöbb esetben a folyósított hitelösszegből. Így pl. 1 millió forint igénylése esetén 960 ezret kapunk kézhez, ha 40 ezer forint a kezdeti költség.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
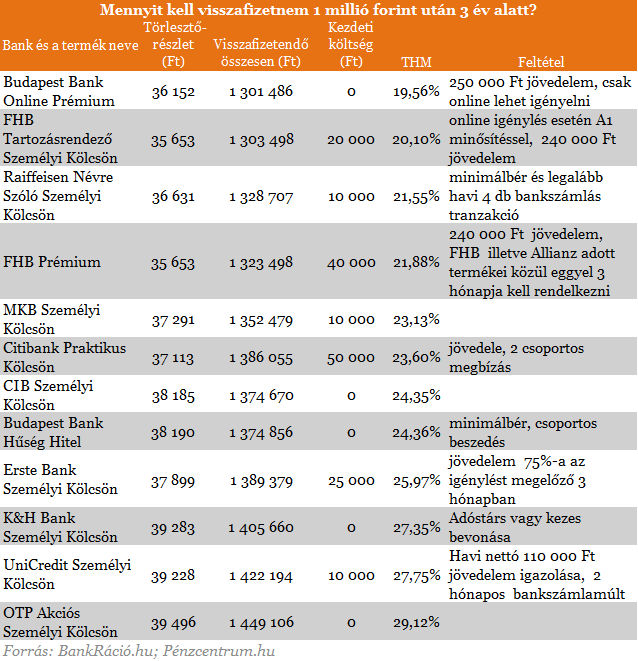
Aktív számlahasználat és jövedelemjóváírás nélkül 23,13 százalékos THM-mel juthatunk hozzá 1 millió forinthoz 3 éves futamidőre. A legkevesebbet a Budapest banknál kell visszafizetnünk a hitel után, mögötte alig 2 ezer forintos különbséggel ott az FHB kölcsöne, amihez 10 ezer forinttal alacsonyabb jövedelemjóváírás is elegendő, de 20 ezer forint kezdeti költsége van, amit természetesen hozzáadtunk az összes visszafizetendőhöz. A minimálbér jóváírás esetén is van már kedvező kölcsön, bár ezt a Raiffesen aktív bankszámlahasználathoz köti.
Hitelválasztáskor szintén fontos szempont, hogy az előtörlesztésnek milyen díjai vannak, hiszen így tudunk kiszállni a meglévő hiteleinkből, ha pénzhez jutunk, vagy olcsóbb finanszírozást találunk. Az újabb szabályozás szerint az előtörlesztési díjakat a visszafizetendő összeg 1 százalékában maximalizálja egy jogszabály, de előfordul olyan konstrukció is, ahol ezt elengedik.
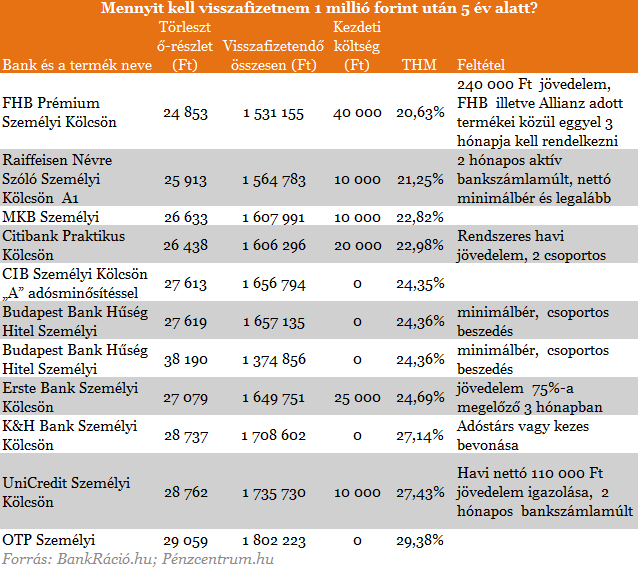
Mivel a Budapest Bank maximum 36 hónapra kínálja Prémium Kölcsönét, így 5 éves futamidő esetén már az FHB a legkedvezőbb, közvetlenül utána következik a sorban a Raiffeisen. Azt tanácsoljuk, hogy a meglévő drágább hitelek kiváltását mindenkinek érdemes végiggondolni. Ilyenkor a számlavezető bankunkon kívül még 1-2 másik pénzintézet személyi ajánlatának is célszerű utánanézni. A bankok honlapjain vagy a BankRáció.hu-n találunk kalkulátort, ami az általunk keresett hitelösszeg / futamidő kombinációkra is könnyen kiszámolja számunkra a legjobb ajánlatot.
A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A vendégszám növelése mellett a vállalkozások jövedelmezőségére és a fenntarthatóságra is építene az új turizmusfejlesztési stratégia.

Javulhat Magyarország hitelminősítői megítélése a héten, miután a Moody’s november 20-án ismét felülvizsgálja az ország adósbesorolását.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.