A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...



Még egy hónapig van lehetőségük a devizahiteleseknek, hogy megszabaduljanak régi hiteleiktől. Legalábbis az átlátható árazás biztosító törvénymódosítás értelmében augusztus 31-ig kérhetik bankjuktól a kölcsön módosítását, hogy az megfeleljen az április elsejétől érvényes kritériumoknak. Ez az a törvény, amivel a kormány el kívánja érni, hogy a banki hitelkínálat átlátható és összehasonlítható legyen, a pénzügyekben kevésbé járatosaknak is. Ez és a 11 hónapos csúcs közelében lévő euró és svájci frank árfolyam a devizahiteleseknek azt is lehetővé teszi, hogy forintosítsák hitelüket. Érdemes lecsapni a lehetőségre?
Április elsejétől él a 2011. évi CXLVIII. törvény, ami a kölcsönök kamatai és a teljes hiteldíj mutató korlátozása, valamint az átlátható árazás biztosítása érdekében az egyes pénzügyi tárgyú törvények módosítását tartalmazza. A törvény értelmében egy hitel akkor átlátható, ha az ügyleti kamat legalább 3 évre fixálva van, vagy valamilyen referenciahozamhoz kötött. Akinek hitele, akár devizahitele nem ilyen, egyszer kérheti a szerződésmódosítást.
Forinthitelesek forintra, euróhitelesek euróra vagy forintra, a frankhitelesek mind a három devizanemre válthatják tartozásukat, aminek akkor van a legnagyobb értelme, ha valamilyen mértékben csökken is ezzel a törlesztőrészlet. A magas forinthitel kamatok miatt viszont, az biztos, hogy változatlan árfolyamok mellett többet kell fizetni a forintosítóknak. Azoknak lehet a forintosítás megoldás, akik szerint hosszútávon a forint nagyobb arányú gyengülése várható, így esetlegesen a magasabb kamatok mellett is érdemes a mostani árfolyammal kalkulált forinttartozást fizetni.
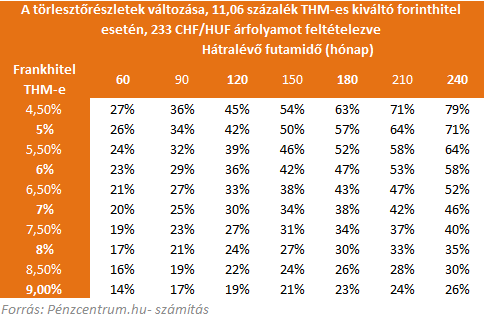
A jelenleg nagyon alacsony díjjal számolt devizahitelek forintra váltása esetén akár 40-70 százalékos törlesztőrészlet növekedésre is lehet számítani, még akkor is ha a legolcsóbb elérhető lakáscélú forinthitellel számolunk. A fenti táblázatban a várható törlesztőrészlet növekedéseket ábrázoltuk futamidőtől és a THM-től függően.
Mit mondanak a bankok?
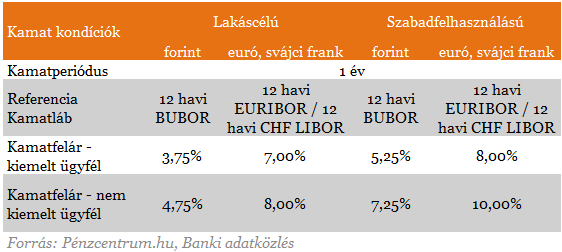
Júniusban a legtöbb bank arról számolt be, hogy a lehetőség után érdeklődők száma 10 fő alatt maradt és az azonos devizában maradó ügyfelek díjai sem változhatnak jelentős mértékben. Egy banki
válaszban mellékelt táblázat szerint a nem kiemelt ügyfélnek
számító devizahitelesek például 11,22 százalékos THM-re számíthatnak, a
kiemelt ügyfelek ennél némileg alacsonyabbra 9,22 százalékra.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Új kockázatok
Új kockázatok jelenhetnek meg a szerződésmódosításkor,a például a referenciakamatozásra váltással. Referencia kamathoz (LIBOR, EURIBOR) kötött ügyletek esetében ugyan a kamatfelár mértéke a futamidő végéig nem változhat (csak a jogszabályban meghatározottak szerint pl.:késedelmes fizetés), azonban a referencia kamat mértéke módosulhat, ami kamatfordulókor befolyásolja az ügyfél által fizetendő kamat és egyben a törlesztőrészlet mértékét. Tehát ha az EURIBOR a jelenlegi szintről emelkedik 1%-ot, akkor az 1%-kal magasabb ügyleti kamatot eredményez. Ennek okán az ügyfélnek megfontoltan és körültekintően kell döntést hoznia, változtat-e a jelenlegi szerződésén. Érdemes tisztában lenni avval is, hogy a kölcsön futamideje alatt az ügyfél által választott hiteltípusnak megfelelően 1 vagy 3 éves kamatrögzítést alkalmazunk, amely azt jelenti, hogy a kölcsön kamatlába évente / háromévente, a szerződés évfordulójakor kerül felülvizsgálatra.
A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.

Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.
A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.