A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.


Bár az elmúlt időszakban - elvileg- rövidült a hitelhez jutás ideje, jelenleg is 3-4 hetes átfutási idővel kell számolnunk, ráadásul jelentősebb összegeket kell fizetnünk a közjegyzőnek, az értékbecslőnek és persze a földhivatalnak is. Április elsejétől a hitelek árazása is megváltozott, az átláthatóság érdekében valamilyen referencia rátához kötött vagy több évre fixált kamatozású jelzáloghitel termékek között válogathatunk. Az új szabályozásnak köszönhetően némileg könnyebb lett a megfelelő lakáshitel kiválasztása - amiben most a Pénzcentrum.hu is segít.
A megfelelő lakás megtalálásában a Pénzcentrum.hu tegnapi cikke ad segítséget.
Az internet segítségével már mi magunk is egyre könnyebben tudjuk összehasonlítani a bankok hitelajánlatait. Az átlátható árazás megteremtését célzó törvényjavaslat értelmében a kezdeti időszakban kamat és egyéb kedvezmény nem adható az ügyfeleknek, a régebben így kalkulált THM-ek helyett ma már könnyebben összevethető hiteldíjakkal találkozunk a bankok kínálatában.
További fontos változás, hogy áprilistól a bankok a lakossági jelzáloghitel-szerződések megkötésekor kötelesek a kamatláb változását előre meghatározni. Az új jelzáloghitelek kamatát vagy referencia kamatláb változásához kell kötni (ebben az esetben az ügyfél által fizetendő kamatláb a referencia kamatlábból és a megadott kamatfelárból tevődik össze), vagy fix kamatozást kell alkalmazni (a kamat mértékét ekkor a kölcsönszerződésben meghatározott 3, 5 vagy 10 éves kamatperiódus alatt rögzítik, azaz a kamatláb az adott periódusra vonatkozóan fix). A referencia kamatláb forinthitel esetében a 3, 6 vagy 12 havi BUBOR, vagy a lakáscélú állami támogatásokról szóló kormányrendeletben meghatározottak szerint az Államadósság Kezelő Központ (ÁKK) által havi rendszerességgel közzétett 3 vagy 5 éves állampapír átlaghozam lehet. A kamatfelárat - vagyis a referencia kamaton felül fizetendő kamatrészt - a bank az ügyfél számára kedvezőtlenül csak akkor módosíthatja, ha az ügyfél egy havi törlesztőrészlettel 45 napot meghaladó fizetési késedelembe esik, vagy az ügyfél a fedezetül szolgáló ingatlanra kötött vagyonbiztosítást legalább két hónapon keresztül nem fizeti. Ezek a változások növelik a bizalmat a bankokban és a hitelekben egyaránt, az egyes kamatváltozások könnyebben lekövethetőek az ügyfelek számára is.
Amint kiválasztottuk a nekünk megfelelő hitelt, a bank egy fiókját felkeresve elindulhat a hiteligénylés. Az igényléskor ellenőrzi a bank a fedezetül felajánlott ingatlan tulajdoni és hitelezhetőségi állapotát, amihez szükség van a tulajdoni lapra. Ez után az értékbecslővel kell találkoznunk, aki átlagosan 30 ezer forintért megállapítja az ingatlan fedezeti értékét. Ennek és a jövedelemvizsgálatnak tudatában a bank elvégzi a személyre szabott kalkulációt, és megállapítja, hogy az igényelt hitelösszegre jogosultak vagyunk-e.. Érdemes felkészülni azonban arra, hogy alacsony jövedelem esetén sok esetben szükséges mozgósítani megtakarításainkat is.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
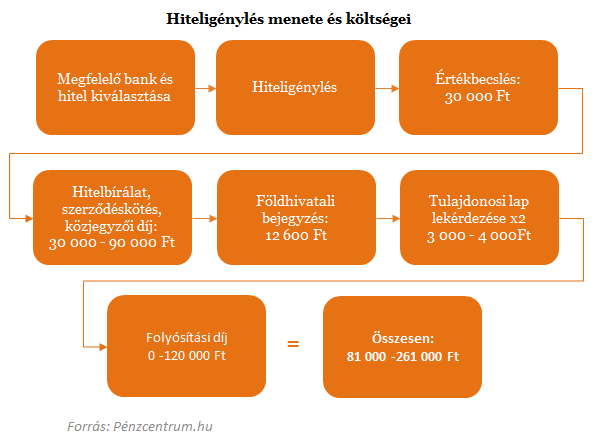
Ezt követően kerül sor a szerződés aláírására a közjegyző díj befizetéssel együtt, ami általában a hitelérték 0,5 százaléka: 30 ezer forinttól akár 90 ezer forintig terjedhet. Az aláírt szerződéssel már mehetünk is a földhivatalba, ahol bejegyzik az új jelzálogot (ennek díja 12 600 forint). A bejegyzés megtörténtéről tájékozódva a bank lekéri a földhivatalból a tulajdoni lapot az ideiglenes széljegyzetre kerülés ellenőrzése miatt. Ez 3-4 000 forintba kerül nekünk tulajdoni laponként.
Ha minden rendben, már csak a pénz megérkezésére kell várnunk, aminek ugyancsak lehet díja: a folyósítási jutalék (más néven hitelkeret-beállítási jutalék) 80-120 ezer forintba is kerülhet. Érdemes tehát a hitelhez jutás költségeit pontosan kiszámítani, nehogy későn szembesüljünk ezekkel az összegekkel. Azt is érdemes megfontolni, hogy olyan bankot keressünk, aki ezeknek a költségeknek egy részét elengedi, utólag megtéríti, vagy a hitelösszegbe beépíti, hiszen így nem kell a folyósítás előtt a pénztárcánkat megterhelni ezekkel a díjakkal. A folyósított pénzhez lakásvásárlás esetén természetesen mi nem férhetünk hozzá, kérésünkre a megfelelő időpontban a lakás vagy ingatlan eladójához utalja a bankunk és költözhetünk is a kiszemelt új otthonunkba.
A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...