Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.


A válság következtében az elmúlt két évben jelentősen átalakult a lakáshitelezés rendszere hazánkban. A devizahitelek korlátozásával, majd felfüggesztésével teljessé vált a forinthitelek térhódítása. A Pénzcentrum.hu ezúttal azt vizsgálta, hogy átlagosan melyik hitelezőnél mekkora összegű lakáshitelt és milyen hosszú futamidőre igényelnek az ügyfelek.
A válság előtt egyeduralkodó svájci frank alapú termékek - egy-két finanszírozó kivétellel (Aegon, UCB Ingatlanhitel) - teljesen eltűntek a magyarországi bankok kínálatából, euróhitelt négy helyen találtunk (kizárólag hitelkiváltásra) az új kihelyezések ennek megfelelően forintban történnek.
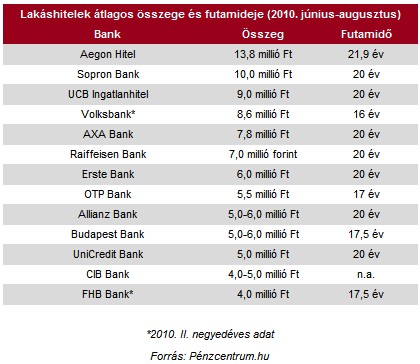
A bankok által megadott adatok szerint az elmúlt három hónapban átlagosan 7 millió forint lakáshitelt igényeltek az ügyfelek, az átlagos futamidő banktól függően 17 és 21,9 év között alakult.
A legmagasabb átlagos igényelt összeget az Aegon Hitelnél találtuk 13,8 millió forinttal, míg az FHB Bank ügyfelei (a II. negyedéves adatok szerint) átlagosan 4 millió forintot vettek fel. A legalacsonyabb átalagos futamidőt a z OTP Bank ügyfelei választották 17 évvel (az előző negyedévben a Volksbank ügyfelei 16 évre vettek fel hitelt), az Aegon Hitelnél 263 hónap a kérelmek átlagos futamideje.
Lakásvásárlók figyelem! Itt a várva-várt nagy forinthitel körkép!
Találtunk frankhitelt! Ha 7% feletti a THM-ed, erre kiválthatod!
Kényes kérdések, óvatos válaszok
A Rogán Antal és Kósa Lajos által a devizahitelesek megsegítésére bejelentett és a Bankszövetség elnöke által elfogadhatatlannak minősített nyolcpontos javaslat egyik eleme kapcsán szerettük volna megtudnia, hogy a bankoknál mekkora jelenleg az ingatlanfedezet hitelbiztosítéki értékénél nagyobb lakáshitel-tartozások aránya a teljes lakáshitel-állományhoz képest, de erre a kérdésre banktitokra hivatkozva egyetlen pénzintézet sem kívánt válaszolni.
A szerződésmódosítási- és előtörlesztési díjakból, valamint a késedelmi kamatokból származó bevételeket firtató kérdéseink kapcsán a K&H Bank képviseletében elmondták, hogy a késedelmi kamatot jogszabály szabályozza, átütemezés esetén a kérelemért 5 ezer forintos, a szerződésmódosításáért pedig 10 ezer forintos díjat számítanak fel, ezek azonban egyedi mérlegelés alapján mérsékelésre kerülhetnek.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
Az MKB Bank is jelezte, hogy fizetési késedelem esetén késedelmi kamatot számítanak fel a késedelmes tételekre. Ennek jelenlegi mértéke - hirdetmény szerint - az esedékesség napján érvényes ügyleti kamat + évi 6,0%. Átütemezések esetén jelenleg nem számítanak fel külön díjat, ezért csak a banktól független ügyfélköltségek merülhetnek fel (például közjegyzői vagy értékbecslési díj).
A Budapest Bank lakáshitel portfóliójának 90%-át még mindig a svájci frank alapú termékek teszik ki, az új kihelyezések természetesen forintban történnek. Az előtörlesztési díj bevételek drasztikusan csökkentek az előző évekhez képest. A előtörlesztések szerződésmódosítással, illetve intenzív élőmunkát igényelnek, így alkalmanként jelentős, azaz több tízezer forint többlet költséget jelentenek a bankoknak, az előtörlesztési díjak ezt a többlet költséget fedezik.
A késedelmi kamatok nagyságát jogszabály határozza meg, ez jelenleg 6%, azaz majdnem fele akkora, mint pl. az APEH által alkalmazott büntető kamat, ami jegybanki alapkamat kétszerese. Egy 50 ezer forintos törlesztő részletnél 30 napos késedelem esetén ez nem éri el a 250 forintot, tehát ügyfél szempontból minimális a hatás, ugyanakkor ennek eltörlése tovább rombolja a fizetési morált. A fizető, de késedelmesen fizető ügyelek is megnövekedett kockázatot jelentenek a banknak, így ezután is többlet céltartalékot kell megképezni. Átütemezés esetén a szerződés-módosítási díjat a Budapest Bank elengedi.
Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.

A november 1-jén hatályba lépett új szabályozás jelentősen enyhíti a babaváró hitel feltételeit azok számára, akik nem tudják teljesíteni a gyermekvállalási kötelezettséget.

Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.

November 20-ától évi félmillió forintra nő az ingyenes előtörlesztés összege a fogyasztási hiteleknél.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.