A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.


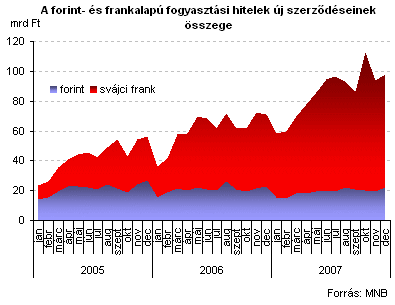
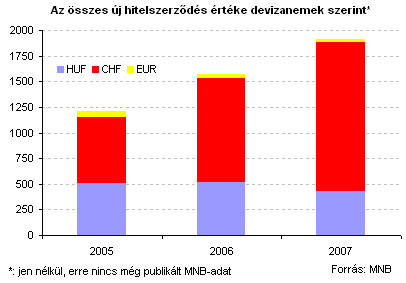
Miközben meglódult a háztartások betétképzési hajlandósága, elmaradt a karácsonnyal összefüggő hitelfelvételi láz tavaly decemberben - derül ki a Magyar Nemzeti Bank tegnap közzétett adataiból. Visszamenőleges adatmódosítások miatt a statisztika arra is rámutat, hogy az eddig ismertnél érdemben nagyobb volumenű volt a frankalapú devizahitelezés Magyarországon tavaly. A Portfolio.hu számításai szerint a 2007-ben a háztartások által újonnan felvett hitelek kissé több mint háromnegyede devizaalapú volt. Ez számszerűen 1480 milliárd forintot (5.9 milliárd eurót) tett ki (a jenvolumen egyelőre nem ismert), amely 40%-kal több, mint 2006-ban volt.
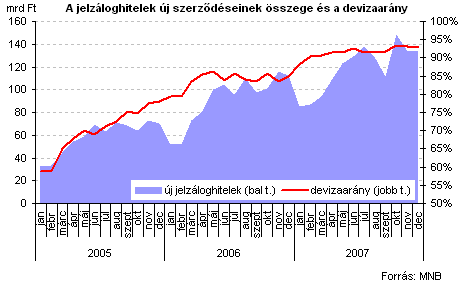
A novemberi 134 milliárd forinton stagnált decemberben az új jelzáloghitel-szerződések összege, amely a frankalapú konstrukciók (szabadfelhasználású és lakáscélú) iránti stabil kereslettel függ össze. Emiatt az ilyen típusú új kölcsönökön belüli devizaarány is 93%-on maradt. A decemberi adatok ismeretében elmondható, hogy 2007-ben a magyar háztartások 1420 milliárd forintnyi új jelzáloghitelt vettek fel, 30%-kal többet, mint 2006-ban.
Az MNB által 2007-re vonatkozóan most végrehajtott visszamenőleges adatmódosítások kapcsán érzékeltetjük, hogy eddig 2007 novemberére 108.5 milliárd forintnyi új jelzáloghitel-felvételt közölt, amely tehát az új adatok szerint bő 25 milliárd forinttal magasabb volt - kizárólag a frankkölcsönök volumenének felfelé módosítása miatt. A korábbi hónapokban azonban ennél jellemzően kisebb volt a felfelé módosítás a jelzálog, illetve a fogyasztási hitelek esetében.


Csupán kissé emelkedett novemberhez képest decemberben a deviza-, és a forintalapú fogyasztási hitelek iránti igény, ami arra utal, hogy folytatódik a kormányzati megszorítások miatt is visszafogottabb lakossági költekezési hajlandóság. Ez rossz előjel a negyedik negyedéves GDP-növekedési adathoz.
Frankalapon 76, forintalapon 22 milliárd forint körüli volt az új fogyasztási hitelszerződések értéke az utolsó hónapban, ami azt jelenti, hogy az ilyen kölcsönök 77%-át vette fel devizában a lakosság (az euro súlya elhanyagolható).
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
2008.01.09 09:30
Foggal-körömmel ragaszkodnak fogyasztási szintjükhöz a magyar háztartások
Érdemes megemlíteni: nem volt még példa arra, hogy ilyen szűk (5.5%-pontos) legyen a frankalapú fogyasztási hitelek költségelőnye, mint 2007. decemberében: ez az emelkedő frankhitel-kamatláb, illetve a mérséklődő forintalapú hitelkamatláb következménye.


2007-ben a forintalapú lakossági új hitelszerződések 430 milliárdot, a devizaalapú konstrukciók a bevezetőben is jelzett 1480 milliárd forintot (5.9 mrd EUR-t) tettek ki, azaz a háztartások az új kölcsönök bő háromnegyedét devizaalapon igényelték. Amint az alábbi ábra jelzi, miközben erőteljes bővülést mutat a devizaalapú hitelezés Magyarországon, addig a forintalapú szépen apad. (Amennyiben a devizahitelek esetében nem az új hitelszerződések, hanem az állomány változását nézzük - amely a törlesztések és a refinanszírozás hatását is figyelembe veszi, de a számításaink szerint elhanyagolható mértékű árfolyamhatást nem tartalmazza -, akkor 1230 milliárd forintos, azaz kb. 4.8 milliárd eurónyi bővülés következett be számításaink szerint.)
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...
Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A kérdőív kitöltése 5 perc.