A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.


Március elsejei hatállyal életbe lép a lakossági hitelezés feltételeit meghatározó új jogszabály, hatályossá válnak a körültekintő lakossági hitelezésről szóló kormányrendelet és a fogyasztói hitelekről szóló törvény passzusai is - írja a Világgazdaság. A jövő hónaptól kötelező alkalmazni a maximális hitel/fedezet arányra vonatkozó előírásokat, de más fontos szabályok is életbe lépnek.
A pénzügyi szolgáltatóknak március elsejétől bizonyos típusú hitel- és lízingszerződéseknél nem lehet a rendeletben meghatározottnál nagyobb arányszámokkal dolgozniuk. Fontos, hogy az új szabályt nem a hónap első napjától átvett ügyletekre, hanem a már befogadott kérelmekre is alkalmazni kell.
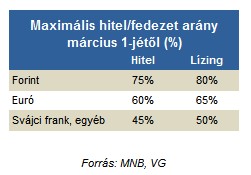
A legkedvezőbb pozíciót a forintalapú kölcsönöket választó ügyfeleknek biztosít a jogszabály, mivel ebben az esetben a felajánlott fedezet hitelbiztosítéki értékének (amely 10-25%-kal is alacsonyabb lehet az adásvételiben szereplő vételárnál) 75%-át is elérheti a nyújtott kölcsön összege. A lízingszerződéseknél 5 százalékponttal magasabb az alkalmazható határ.
A frankhiteleknek tündöklése után a jogszabály bevezetésével könnyen megélhetjük a termék bukását is. A 45%-os limit (lízing esetében 50%) következtében eltűnhetnek - vagy fokozatosan kiszorulhatnak - a piacról a CHF-hitelek.
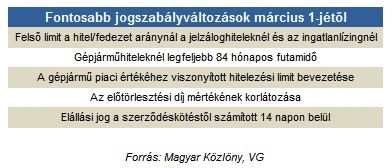
A járműhiteleknél fontos változás a hitelezhetőségi limit mellett a 84 hónapos maximális futamidő is. A további fontos változásokat a táblázat tartalmazza. Több bank úgy nyilatkozott a változásokkal kapcsolatban, hogy a szigorítás nem jelent drámai változást a működésükben, mivel már most hasonló hitel/fedezet arányokat alkalmaznak.
A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.