Nagyot fordult az OTP árfolyama kedden, a bankpapír délutáni emelkedése a BUX indexet is feljebb húzta.



Mivel törvény szabályozza termékeiket, a jelenleg piacon lévő két lakástakarék-pénztár ajánlatai között csak nüansznyi különbségek vannak. Az OTP a kis összeget megtakarítani tudók, míg a Fundamenta az azonnali hitelesek lakáskasszája lehet. Két szélsőséget leszámítva viszont nehéz dönteni, a Pénzcentrum.hu épp ezért összegyűjtötte a legfontosabb kondíciókat és eltéréseket, ami meghatározhatja, melyik lakáskasszánál érdemes megtakarítani.
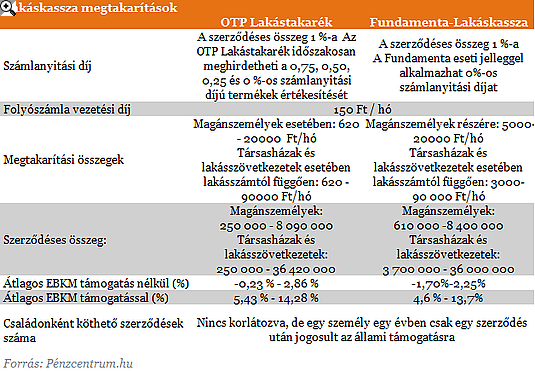
A lakáskasszák legfontosabb célja a lakáscélú megtakarítások ösztönzése elsősorban azok számára, akik csak keveset tudnak félretenni havonta. Az OTP Lakástakaréknál már 620 forintos havi megtakarítástól kínál lehetőséget a lakáscélra félretenni vágyóknak, a Fundementa viszont csak havi 5 ezer forint felett gyűjti megtakarított vagyonunkat. A számlanyitási díj egységesen a szerződéses összeg 1 százaléka, ami a teljes megtakarítás és a futamidő végén felvehető hitel összege. Ezeket a díjakat a lakáskasszák időlegesen évente több alkalommal is elengedik különböző mértékben. Jelenleg az OTP-nél fut hasonló akció.
Interjú: 10 év, és minden ötödik ember lakáskasszában takarít meg
A kasszákban elhelyezett megtakarításainkat az állam 30 százalékos támogatással egészíti ki, az e nélkül igen sovány kamatok 13-14 százalékig nőhetnek ez által. Annál magasabb, minél rövidebb a megtakarítási idő. Az alábbi táblázat tartalmazza a megtakarítási időszak főbb jellemzőit mindkét lakáskassza esetében.
Bár a folyósított hitelek aránya még nagymértékben elmarad a megtakarítási számlákétól, a konstrukció lényege épp az alacsony betéti kamatokra épülő olcsó hitel nyújtása. A hitelnyújtást megelőző megtakarítási időszak csökkenti a hitelintézetek számára felmerülő ügyfélkockázatot. Ennek és a megtakarítási időszak alatti alacsony betéti kamatoknak köszönhetően lehetséges, hogy a piaci jelzáloghitelekénél jóval alacsonyabb THM-ekkel nyújtsanak hiteleket a lakáskasszák. A teljes megtakarítási időszak után 5,16-8,63 százalékos THM-ek mellett juthatunk lakáscélra fordítható hitelhez, közel 5 millió forinthoz szerződésenként.
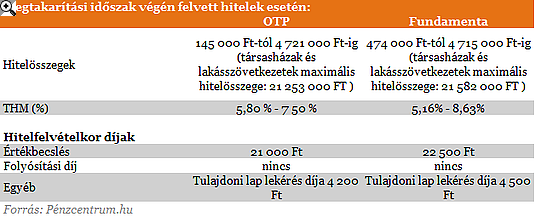
Sokan, főleg most a végtörlesztés lehetősége miatt kénytelenek hozzányúlni a megtakarításukhoz még a szerződéses idő lejárta előtt. Az áthidaló hitelek segítségével a megtakarítási összeghez és a hitelrészhez is azonnal hozzájuthatunk, bár ezt ténylegesen végtörlesztésre felhasználni csak az augusztus 31-e előtt rögzítésre került megtakarítási szerződése esetében lehetséges a Fundamenta legújabb tájékoztatója szerint. A már két év megtakarítás után kérhető hitelek THM értékeit az alábbi táblázat tartalmazza.
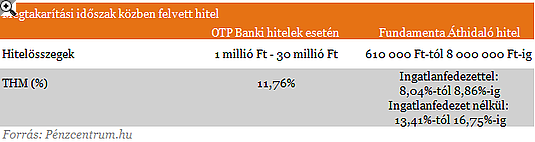
Azonnali hitel felvételére is van lehetőség a lakáskasszáknál. Ezen a ponton vannak a legjelentősebb eltérések a két takarékpénztár között. Az OTP 2 millió, míg a Fundamenta a maximális szerződéses összegig kínál azonnali hiteleket. A THM-ek itt már közelebb állnak a piaci értékekhez, és a díjak is magasabbak. A folyósítási díj akár 120 ezer forint is lehet.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
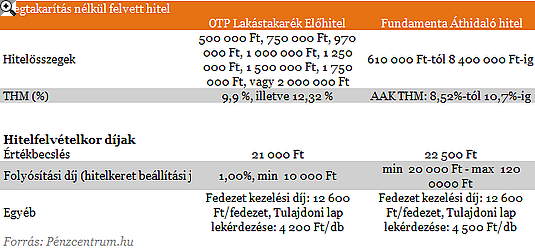
A két lakáskassza között hajszálnyi különbségek vannak mind díjakban, mind feltételek tekintetében. Az állami támogatás 30%-os mértéke és éves 72 000 forint maximális összege adott mindkét esetben ugyanúgy, mint a minimális 4 éves, illetve a maximális 10 éves megtakarítási idő is. A nyújtható lakáskölcsön aránya nem haladhatja meg a szerződéses összeg 60 százalékát, kamata nem lehet magasabb, mint 10 százalék. Fontos még tudni, hogy a szerződésben meghatározott betéti és hitelkamat mértékét, valamint a kezelési költség mértékét a szerződés időtartama alatt nem lehet módosítani, így ettől egyik pénztár esetében sem kell tartanunk.
Elemzés: Tarol a szuperolcsó hitel: mit lépnek a bankok?
Azok, akik azonnali hitelt keresnek, nagy valószínűséggel a Fundamentához fordulnak, hiszen rugalmasabb feltételeket szab az ilyen kölcsönöknek. Az OTP viszont a kisebb összeget megtakarítani tudók lakáskasszája lehet, felújításra, korszerűsítésre kisebb összeg is elegendő.
Nagyot fordult az OTP árfolyama kedden, a bankpapír délutáni emelkedése a BUX indexet is feljebb húzta.

A forint kedd délelőtt az euróval szemben tartotta magát, a dollárral szemben azonban gyengült az amerikai deviza nemzetközi erősödése miatt.

Eséssel indult a keddi kereskedés a pesti parketten, elsősorban az OTP gyengülése miatt, miközben Európában vegyes mozgások látszanak

Év elején még valamivel 6000 milliárd forint felett járt csak a külföldiek forintkötvény kitettsége, azonban nyárra elérte a 10000 milliárdot. Miért veszik a magyar állampapírokat?

Kedden iránykereséssel indulhat a kereskedés, a befektetőknek több fontos árfolyamszintre is érdemes figyelniük.

A brazil Ibovespa index a hétfői kereskedés elején 17,3 százalékos mínuszba került, és január eleje óta nem látott szintre zuhant.

A hétfő délelőtti átmeneti javulás után ismét gyengült a forint, az euró jegyzése 367,5-ig emelkedett.

A vizsgált készítmények közel felénél tártak fel különböző hiányosságokat a szakemberek.

Emelkedéssel indult a hét a magyar tőzsdén, a blue chipek közül a céláremelést kapó Mol teljesített a legjobban.

Egy temetés ma már több százezer forintos, de akár milliós kiadást is jelenthet a családoknak, Magyarországon mégis kevesen gondoskodnak előre a saját temetésük költségeiről.

Estek az amerikai részvényindexek péntek délután, miközben a Volvo Cars árfolyama több mint 25 százalékot zuhant a gyenge negyedéves eredmények után.

A forint péntek délelőtt gyengült az euróval és a dollárral szemben, az euró jegyzése azonban dél körül még a 367-es szint alatt maradt.

Gyengüléssel kezdték a pénteki kereskedést az európai tőzsdék, miután csütörtökön jelentős eladási hullám söpört végig az amerikai technológiai szektoron.

Már majdnem minden második magyar használ AI-t pénzügyi kérdésekben, de a fontos döntéseknél 64% továbbra is az emberekhez fordul.

A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.

Ismét a technológiai részvények vezették az esést az amerikai tőzsdéken csütörtökön, miközben az OTP délutánra ledolgozta reggeli veszteségének jelentős részét.

Harmadik napja gyengül a forint az euróval szemben, bár csütörtök dél körül már valamelyest eltávolodott napi mélypontjától.

Csaknem 5 százalékos eséssel indította a csütörtöki kereskedést az OTP, majd vesztesége nagy részét ledolgozta.


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.