Estek az amerikai részvényindexek péntek délután, miközben a Volvo Cars árfolyama több mint 25 százalékot zuhant a gyenge negyedéves eredmények után.



Mindenki vágyik az anyagi függetlenségre, viszont csak kevesen tesznek félre annyit, hogy el is érjék a vágyott állapotot. A megtakarítók öt típusát hasonlítottuk össze az alapján, hogy a jövedelmük hány százalékát teszik félre. Mutatjuk, kik, mikor érik el a pénzügyi függetlenséget.
A személyes pénzügyek világában nem titok, hogy a legfőbb cél: elérni az anyagi függetlenséget a megtakarításokon keresztül. Sok, különböző szintű megtakarítás létezik, de a megtakarítók is nagyon sokfélék. Éves jövedelem és költségek alapján most öt megtakarító típust hasonlítunk össze. A következő ábrákon a piros hatszög az éves költségeket, a narancssárga pedig az éves jövedelmet jelzi. Tehát ha a piros hatszög nagyobb, mint a narancs, akkor az jelenti, hogy több a költség, mint a jövedelem, ha pedig a narancsa nagyobb a pirosnál, akkor azt, hogy a jövedelem nagyon, mint a költségek.
Az első típus az állandó fogyasztó, és egyáltalán nincs megtakarítása. Az éves költségek meghaladják az összjövedelmet, ez azt jelenti, hogy negatív a megtakarítási ráta. Mindezt a hitelkártyák túlzott használata is lehetővé teszi. Ennek a személynek megtakarítása nem, adóssága viszont bőven lesz, és szinte lehetetlen, hogy valaha elérje a pénzügyi függetlenséget
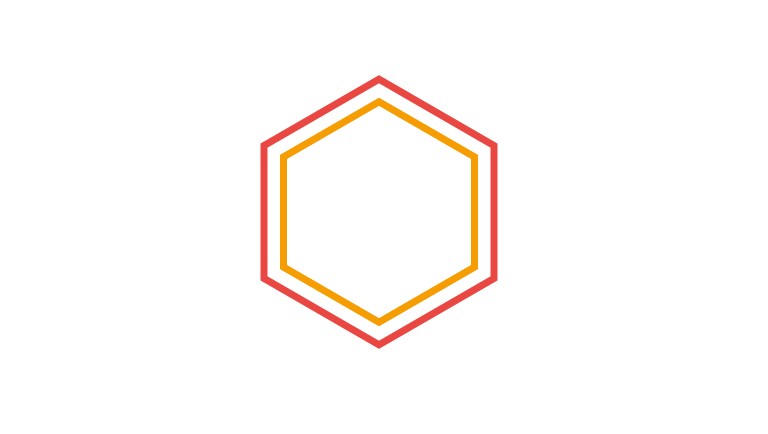
Az átlag embereknek 1-10 százalék közötti a megtakarításuk, tehát a jövedelmüknek legfeljebb a tizedét tudják félretenni. Az idetartozók egy kicsit kevesebbet költenek, mint amennyi a bevételük.
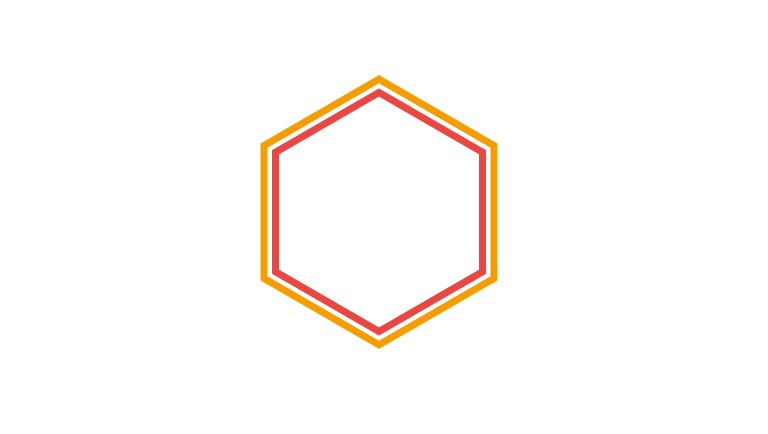
A következő típus, ahol a megtakarítás a jövedelem 11-30 százalék a között mozog. Ők általában már 65 éves koruk előtt elérik az anyagi függetlenségüket. Furcsa módon, mégis ez a fajta megtakarító az egyik legritkább.
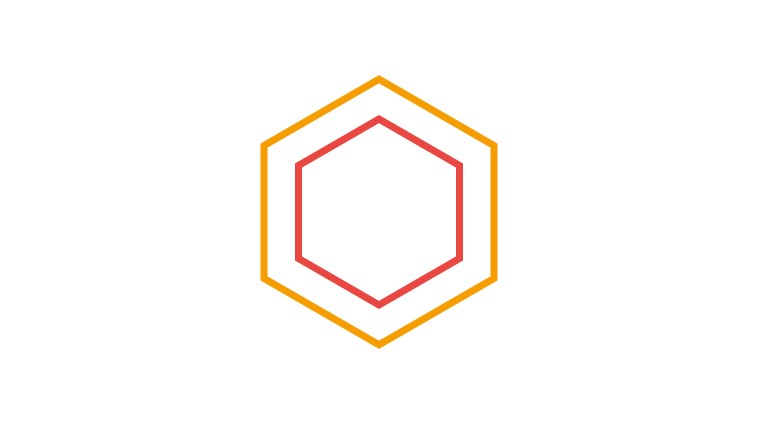
Elérkeztünk a megtakarítások szakemberéhez. Az ilyen típusú ember a jövedelmének a 31-60 százalékát félreteszi. Nyilván ehhez kell egy akkora jövedelem is, ami lehetővé teszi az ekkora mértékű megtakarítást. Ők nagyon leszorítják a kiadásokat, és tudatos fogyasztók. A szükségeset veszik meg, és tartózkodnak a túlzott kiadásoktól.
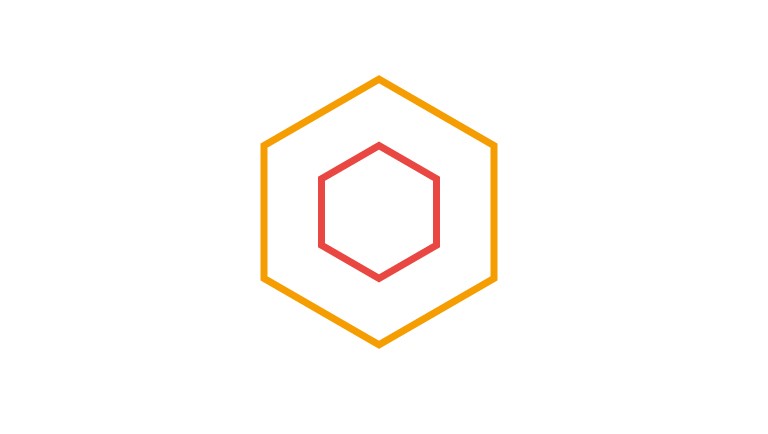
Az utolsó típus a pénzmester. Neki az éves jövedelme jóval meghaladja a költségeit, és a keresetének több, mint a 60 százalékát. Ezek az emberek akár már egy évtized alatt elérhetik az anyagi függetlenségüket. Minimálisan költenek, és örömmel tölti el őket a takarékoskodás.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
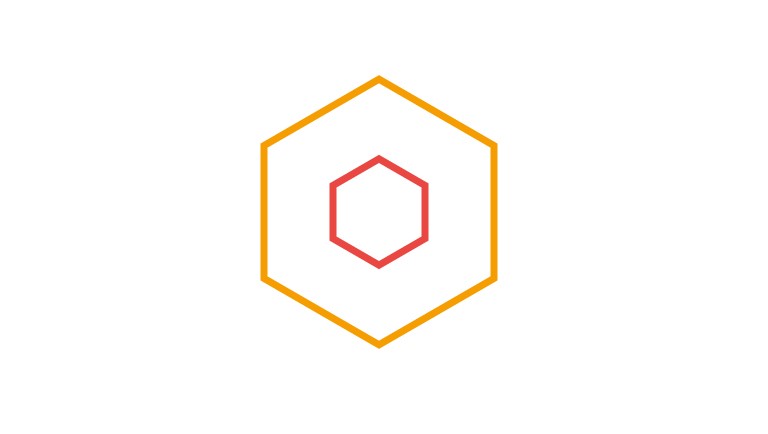
Az anyagi biztonság elérése természetesen nagyban függ attól, hogy mekkora összeget tud félre tenni az ember. A rendszeresség viszont legalább ennyire fontos. Sőt, egyre gyakrabban hangsúlyozzák a befektetési szakemberek, hogy az, aki ugyan csak kisebb összegeket tud félretenni, de azt rendszeresen, nagyobb vagyont halmoz fel, mint aki alkalomszerűen takarít meg nagyobb összegeket. (Természetesen a kettő mértékétől is függ.)
Az elmúlt hetekben több számítást is végeztünk, hogyan lehet napi megtakarításokból milliókat felhalmazoni. Egy bevált példa szerint 20-29 éves korban napi 250 forintot, 30-39 éves korban napi 500 forintot, 40-49 éves korban napi 750 forintot, 50-59 éves korban pedig napi 1000 ezer forintot takarítunk meg.
Ez havi bontásban azt jelenti, hogy a kezdeti, 7,5 ezer forintról induló megtakarításunk, minden tizedik évfordulóval ugyanennyivel növekszik; azaz a 30-as éveinkben 15, a negyvenesekben 22,5, az ötvenes éveinkben pedig 30 ezer forintot teszünk félre havonta. Éves viszonylatban pedig úgy fest a képlet, hogy az első évtizedben 91 250, a másodikban 182 500 ezer, a harmadikban 273 750 ezer, míg a negyedikben 365 ezer forint gyűlik össze minden évben.
Aa tartjuk magunkat eredeti elhatározásunkhoz, akkor a 40 éves "futamidő" alatt 9 millió 125 ezer forint jöhet össze képzeletbeli malacperselyünkben. Ebben az esetben természetesen nem szabad megfeledkezni az infláció vasfogáról sem, így a párnaciha helyett érdemesebb valamilyen hosszú távú megtakarítási konstrukcióban fialtatni a pénzünket.
Estek az amerikai részvényindexek péntek délután, miközben a Volvo Cars árfolyama több mint 25 százalékot zuhant a gyenge negyedéves eredmények után.

A forint péntek délelőtt gyengült az euróval és a dollárral szemben, az euró jegyzése azonban dél körül még a 367-es szint alatt maradt.

Gyengüléssel kezdték a pénteki kereskedést az európai tőzsdék, miután csütörtökön jelentős eladási hullám söpört végig az amerikai technológiai szektoron.

Már majdnem minden második magyar használ AI-t pénzügyi kérdésekben, de a fontos döntéseknél 64% továbbra is az emberekhez fordul.

A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.

Ismét a technológiai részvények vezették az esést az amerikai tőzsdéken csütörtökön, miközben az OTP délutánra ledolgozta reggeli veszteségének jelentős részét.

Harmadik napja gyengül a forint az euróval szemben, bár csütörtök dél körül már valamelyest eltávolodott napi mélypontjától.

Csaknem 5 százalékos eséssel indította a csütörtöki kereskedést az OTP, majd vesztesége nagy részét ledolgozta.

Többet érhet a névértéknél, hiszen a 31,46 grammos érme 925 ezrelékes finomsága azt jelenti, hogy nagyjából 29,1 gramm tiszta ezüstöt tartalmaz.

Az európai részvénypiacok erősödése után többnyire emelkedéssel indult a szerdai kereskedés Amerikában is.

A kötvénypiaci eladási hullámnak még nincs vége? Tőkepiaci szakértők szerint a magasabb hozamok a részvényeket is átírhatják.

Szerdán délre 366 közelébe gyengült a forint az euróval szemben, miközben a dollár ellenében is teret veszített a magyar fizetőeszköz

A Mol vezette a budapesti tőzsde emelkedését szerda reggel, miután bejelentették a szerb NIS orosz tulajdonrészének eladásáról szóló szerződés aláírását.
Javult a hangulat az amerikai tőzsdéken kedd délután, a kezdeti technológiai eladási hullám után mindhárom vezető index emelkedett.

A reggeli erősödés után széles körben gyengült a forint kedden, kora délutánra az euró jegyzése 364 forint fölé.

Kisebb eséssel indult a keddi kereskedés a magyar és a vezető európai tőzsdéken, a hazai blue chipek közül az OTP teljesített a leggyengébben.

Komoly fennakadásokkal szembesülhetnek a Revolut ügyfelei október 20-án reggel

Tovább gyengült hétfő délután a magyar tőzsde, miközben Európa vezető részvénypiacain is az eladók voltak fölényben.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál.

Az euróval szemben megőrizte reggeli erősödését a forint hétfő délelőtt, a dollárral szemben azonban gyengült.
Eséssel indították a hétfői kereskedést az európai tőzsdék, a hétvégi zavargások után a francia piac teljesített a leggyengébben.

A kormány januártól új vagyonadót vezet be az 1 milliárd forint feletti vagyonokra, hogy igazságosabbá tegye a közteherviselést

Egy 10 kilogrammos ötforintos-csomag névértéke alig 12 ezer forint, a benne lévő réz azonban a világpiaci árak alapján akár 35 ezer forintot is érhet.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.