Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.


Egy hónapja elérhető a Bónusz Magyar Államkötvény azok számára akik komolyabb megtakarítást választanának. Az új kötvénytípus több újdonsággal szolgál, ezért összehasonlítottuk a legközelebbi "versenytársával", a Prémium Magyar Államkötvénnyel. Melyik állampapírt érdemes választani, és mi alapján döntsünk a vásárlásról?
Március közepe óta elérhető a Bónusz Magyar Államkötvény (BMÁK), ami egy új alternatívát nyújt a lakossági állampapírok piacán, alacsony infláció mellet. Korábban a középtávú lakossági állampapírok között a Prémium Magyar Államkötvény (PMÁK) volt csak elérhető.
Mi a különbség a két állampapír-típus között?
A két kötvénytípus összehasonlításakor először a különböző futamidők tűnnek fel. A PMÁK három és öt éves, míg a BMÁK négy és hat éves futamidővel vásárolható. Így mindkét konstrukció illeszkedik a Tartós Befektetési Számlához (TBSZ), amely három év után kamatadó kedvezményt (10 százalék kamatadót kell fizetni), öt év után pedig teljes kamatadó-mentességet biztosít. Erre szükség is van, mivel mindkét kötvény kamatadó köteles, igaz, egészségügyi hozzájárulás egyiket sem terheli.
Az igazán jelentős különbség a két állampapír között a kamatozásban figyelhető meg. A PMÁK kamatának alapja az előző évre vonatkozó infláció, amelyhez képest kamatprémiumot fizet a kötvény. Ennek köszönhetően, ha lejáratig megtartjuk a papírt, akkor biztosak lehetünk benne, hogy reálhozamot érünk el, vagyis az inflációnál magasabb kamatokat tehetünk zsebre.
A BMÁK kamatozását viszont a 12 hónapos futamidejű diszkontkincstárjegyek (DKJ) alapján számolják (a kamatérték meghatározását megelőző négy eredményes aukció átlaghozama a mérvadó). A DKJ egyébként biztonságos megtakarítási forma, ennek köszönhetően a Bónusz Kötvények is biztonságos befektetések, azonban egy kevés kockázatot hordoznak magukban a PMÁK-hoz képest. Érdemes ugyanis szem előtt tartani, hogy a 12 hónapos DKJ hozamára a jegybanki alapkamat és a pénzpiac is hatással van, így kisebb ingadozás megfigyelhető a kamatok alakulásában.
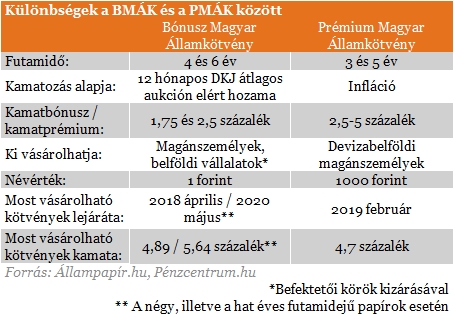
Ha megnézzük, a kötvények kamatait, akkor azt láthatjuk, hogy annak ellenére, hogy a jegybanki alapkamat és a diszkontkincstárjegyek hozama történelmi mélyponton van, a Bónusz papírok még így is magasabb hozammal kecsegtetnek, mint a Prémium kötvények. Természetesen érdemes összehasonlítani ezeket a klasszikus, öt éves Magyar Államkötvények legutóbbi (múlt hét szerdai) aukciójának átlagos kamatszintjével, ami ebben az esetben 4,39 százalékos volt. Ennél mindkét lakossági Állampapír (BMÁK, PMÁK) jobb kamatszintet biztosít jelenleg.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Lényeges különbség a két papír között, hogy a PMÁK-ot csak devizabelföldi magánszemély (akinek tartózkodási helye vagy állandó lakcíme Magyarországon van) vásárolhatja. A BMÁK-ot viszont külföldi magánszemélyek, sőt, olyan cégek is vásárolhatják, amelyek nem tartoznak a kiemelt befektetői körhöz, vagyis ez a kötvény tartalékképzésre is felhasználható a KKV-k esetében.

Ezzel szemben a BMÁK hordoz magában egy kisebb kockázatot, mivel a 12 hónapos DKJ hozamához képest kínál kamatbónuszt. Ennek köszönhetően a jegybanki alapkamat is befolyásolja a hozamot (a DKJ hozamán keresztül), azonban a fix bónusz miatt sokkal magasabb kamatot kínál (4,89 a négy éves és 5,64 a hat éves kötvény esetén), mint az öt éves Államkötvények (amelyek szintén piaci kamatozású kötvények), amelyek a legutóbbi aukción átlagosan 4,39 százalékos kamatozással keltek el.
Ha megnézzük a kamatokat, akkor látható, hogy a négy éves BMÁK magasabb (4,89 százalékos) hozammal bír, mint az ötéves PMÁK (4,7 százalék). Így jelenleg a Bónusz papír tűnik jobb választásnak, igaz, valamivel nagyobb kockázat vállalása mellett.
Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A lakosság jellemzően csak egy komolyabb tőzsdei korrekció vagy gazdasági visszaesés hatására kezd el érdemben megtakarítani.

Nyolc év után, 2027 januárjától ismét köthetsz államilag támogatott lakástakarék-szerződést.

A 2027-es költségvetési tervezet alapján a magyar állam 2026-hoz képest mintegy 100 milliárd forinttal kevesebbet, 3510 milliárd forintot fordít adósságszolgálatra.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.