Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.


"Mindent megpróbáltam, hogy mentsem Zoleet és magamat. Az imádott kocsimat beadtam egy kereskedőhöz" - mondta Zana József, Ganxsta Apja még május elején. A devizahitelben úszó családnak mára sikerült megszabadulni a kocsitól - számol be a Blikk.
Zana múlthét vasárnap reggel a csillogó, frissen szervizelt kocsija volánja mögé ült, remélve, utoljára vezeti meggybordómetál színű kedvencét, és elindult a Nagykőrösi úti Fővárosi Autópiacra, hogy maga adja el - írta a lap. A piacon sokan felismerték és a rajongók között vevőre is talált. A bevétel valószínűleg a fia devizahitelének törlesztésére költi.
A kormány egy terven dolgozik a devizahitelesek megmentése érdekébe. Az eddigi nyilatkozatokat elemezve azonban a Pénzcentrum.hu véleménye szerint nem kerülhet sor óriási változásra az ügyben, ígyre többen kényszerűljhetnek rá, hogy hasonlóképpen cselekedjenek.
"A devizahiteleket ki kell vezetni a magyar hitelpiacról, de a forinthitelt választók nem járhatnak rosszabbul, mintha a hitelfelvételkor devizakölcsönt vettek volna fel" - mondta a szerdai kormányülés után Varga Mihály Nemzetgazdasági Miniszter. A Pénzcentrum.hu számításai szerint a kijelentés csak akkor teljesülhet, ha a forinthitelesek kapnak egy bizonyos pénzösszeget ajándékba vagy a devizahiteleket a mainál kedvezőtlenebb feltételek mellett forintosítják, amitől valójában nőnének a devizahitelesek terhei.
Tárgyalásokat kezd a hazai devizahitelezésben érintett hitel-
és pénzintézetekkel a nemzetgazdasági miniszter. Varga Mihály szerdán
az MTI-vel közölte: a kormány szerint "az időbeni és teherviselési
szempontokat is figyelembe véve" ki kell vezetni a hazai hitelpiacról a
lakáscélú devizaalapú jelzáloghiteleket. Szavai szerint a
devizahitelekből fakadó helyzet olyan gazdasági és társadalmi kockázatot
jelent, amellyel az ország hosszú távon nem tud együtt élni.
Forintosításról beszél a kormány, méghozzá olyan helyzet létrehozásával, amellyel a forinthitelt választók nem járhatnak rosszabbul, mintha a hitelfelvételkor devizakölcsönt vettek volna fel.
Lehetséges ez?
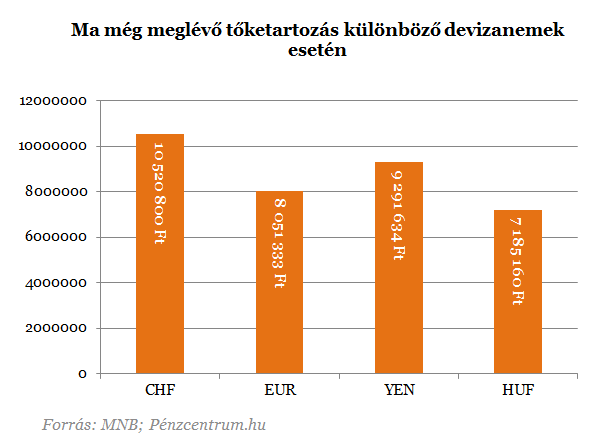
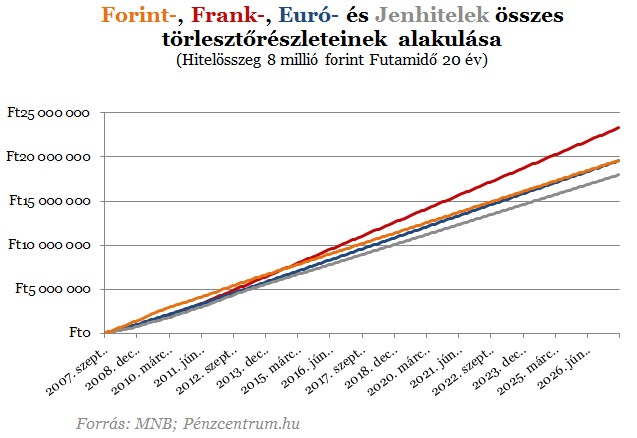
Elemzéseinkben sorra rámutattunk már, hogy az adósok, akik forintban adósodtak el többet fizettek eddig vissza bankjuknak. Átlagosnak számító 8 millió forint összegű, 2007-ben különböző devizákban 20 évre felvett hiteleken néztük meg. Mekkora a tőrlesztő? Mennyit fizettek eddig vissza az adósok és mennyit kell még fizetniük? Végül, mi lenne ha forintosítanák a mai tartozást?
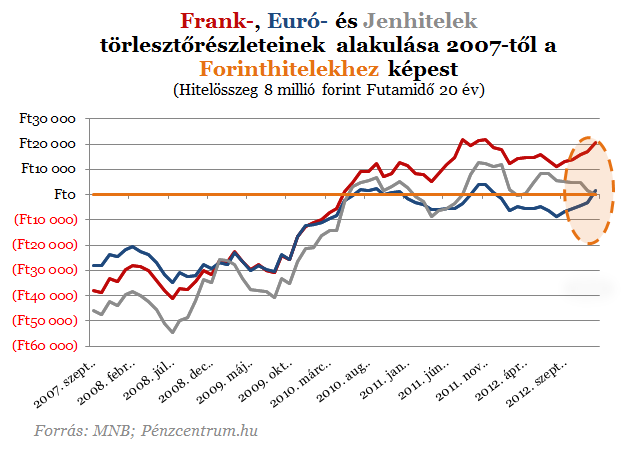
A jenhitel kezdetben lényegesen olcsóbb volt, mint a forinthitel, de a frank és az euróhitel is veri a forinthitelt egészen 2010 tavaszáig. Ha összeadjuk az eddig kifizetett összes törlesztőrészletet, akkor a legnagyobb vesztesek a forintadósok. Sokszor érv a devizahitlesektől, hogy például 5 milliós hitelre már 6-ot visszafizetett és még mindig van tartozása. A forinthitek esetén is hasonló a helyzet, hiszen a kamatokkal együtt sok-sok év alatt többet kell visszafizetni minden hitel esetén.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
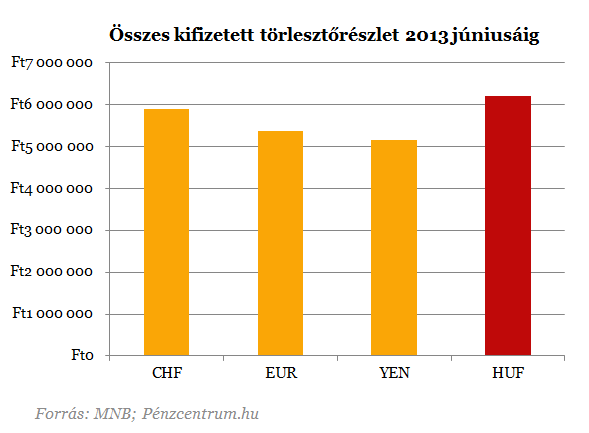
A kezdetben magas forintkamatok miatt kijelenthető, hogy eddig nem a devizahitelesek fizették a legtöbbet ugyanazért a hitelért. Minél régebben felvett hiteleket hasonlítottunk volna össze annál nagyobb lenne a különbség. Az árfolyamok és a kamatok emelkedésével a devizahitelesek törlesztőrészletei elszálltak és az eredeti terheik megduplázódtak. Ma a frankhitelesek fizetnek a legtöbbet ugyanazért a hitelért. De az árfolyam csökkenésével nem csak a terheik csökkenhetnék, hanem a futamidő végén kedvezőbb helyzetben érezhetnék magukat, mint a forinthitelesek.
Mi a megoldás?
Varga kijelentése szerint két célja van a kormánynak. A devizahitelek eltakarítása és hogy ezzel párhuzamosan az eddig sok esetben többet fizető forinthitelesek ne érezzék igazságtalannak az intézkedést.
Ennek megvalósítása úgy lehetséges, hogy a forinthiteleseket valamilyen módon kártalanítják vagy a devizahiteleket valamilyen a mai piaci forinthitel kamatoknál magasabb díjon váltják át. Az első megoldásra kevés esélyt látunk, hiszen ez még csak nem is segítene a devizahiteleseknek és költségvetést is nagymértékben terhelné (vagy a bankszektort viselné meg túlzott mértékben). A másik megoldás megvizsgálásához előbb nézzük meg azt, hogy a mai kamatok mellett, miként változna a devizahitelesek törlesztőrészlete, ha forintosítanák jelenlegi árfolyamon számolt adósságukat.
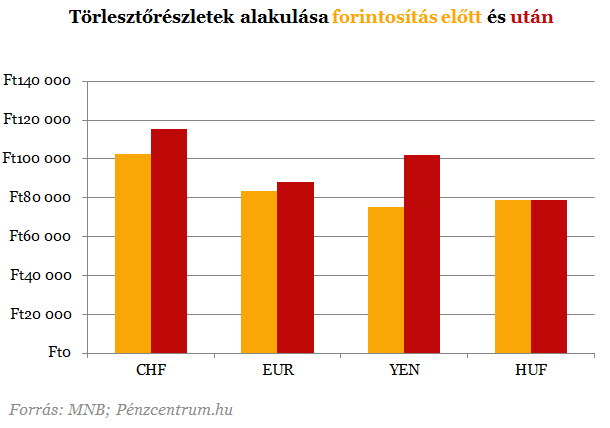
A
magasabb forintkamatok miatt, ha a devizahitelesek tartozását most
piaci alapon átváltanák forintra, minden esetben nőne az érintettek
törlesztőrészlete. Mivel eredetileg a nehéz helyzetbe került adósok
megmentése volt a cél, ez sem tűnik járható útnak. A kormány tehát csak a
devizahitelesek adósságának részleges elengedésével érheti el, hogy az
érintettek terhei csökkenjenek a forintosítás után is, de ez ellent mond
a kormány másik céljának. Tehát lehetetlen az, hogy eltűnjenek a
devizahitelek és az adósok is jól járjanak a váltással, valamint a
forinthitelesek se fizessenek vissza sokkal többet ugyanazért az
összegért .

Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.

Bár tavasz óta érezhetően javult a kormány és a bankszektor viszonya, a hitelintézetek most már konkrét lépéseket várnak a döntéshozóktól.

A megélhetéshez elengedhetetlen lenne a folyamatos munka, az elmúlt időszakban viszont a koncertek száma is jelentősen lecsökkent.

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.
Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.


Céges ajándék, aminek mindenki a maga módján örülhet.