Az elmúlt években nem volt nagy elmozdulás az átlagos elköltözés idejében, ugyanakkor érdekes megnézni ennek kapcsolatát a fiatalok munkanélküliségi rátájával.



Közel 5 éve folyamatosan esnek az ingatlanárak, ám mivel ezzel párhuzamosan emelkedtek a lakáshitelek kamatai is, hiába voltak olcsóbbak az ingatlanok, vásárolni kevesen tudtak. Tavaly azonban három olyan dolog is történt, ami megváltoztathatja ezt a helyzetet: megjelent az új kamattámogatás és a szocpol, valamint a jegybank kamatvágásainak köszönhetően a piaci alapú hitelek is egyre elérhetőbbek. Könnyen lehet, hogy a nyomott lakásárak és az olcsóbb hitelek miatt 2013-ban érdemes házat/lakást venni. Egy biztos, a hitelek ennél már nem lesznek sokkal olcsóbbak. A Pénzcentrum.hu összeszedte a bankok legjobb ajánlatait.
Most érdemes lakást venni?
Az országos és budapesti négyzetméter árak is folyamatosan estek 2007 óta. A vidéki használt ingatlanok négyzetmétere több mint 15 a budapestieké közel 13 százalékkal kerül ma kevesebbe a 2007-es állapotokhoz képest. Nehéz megmondani, hogy mikor fordul meg ez a csökkenő trend, mindenkinek magának kell eldöntenie, hogy meddig vár tovább a lakásvásárlással. Annyi viszont látszik, hogy a mainál jobb feltételekkel sokáig nem juthatunk forinthitelhez.

Az olcsó, kamattámogatott hiteleknek nincs a szocpolhoz hasonló kikötése,tehát akár használt lakásra is lehet igényelni. Az ingatlan értéke akár 20 millió forint is lehet. A támogatás mértéke referenciahozamhoz kötött és január elsejétől állandó az éves időszakban.
A legutóbbi piaci konszenzus szerint 2013 végére 5%-ra csökkenhet a jegybanki alapkamat. A kamatkilátások kapcsán érdemes továbbá kiemelni, hogy márciusban lejár a jelenlegi MNB-elnök, Simor András mandátuma, és az új jegybankelnök személye (valamint a nyáron kinevezendő két új alelnök) és a személyükkel együtt járó esetleges monetáris politikai irányváltás lényeges változásokat hozhat a jegybankban. Az elmúlt hetekben tett kormányzati nyilatkozatok alapján egyre valószínűbbnek tűnik a piaci elemzők számára, hogy lazulhat a hazai monetáris politika. Vagyis forintalapú hitelek esetében várható kamatcsökkenés, kiegészülve egy esetleges állami támogatással, a jelenlegi állapothoz viszonyítva, egyre vonzóbb opciót jelenthet lakásvásárláshoz szükséges hitelfelvételhez.
A kamattámogatott hitelek esetén ez a
kamatcsökkentés kevésbé éreztetheti hatását, hiszen a hozamok esésével a
támogatás mértéke csökken. De 5 év múlva a jelenlegi várakozásokhoz
képest alacsonyabb törlesztőrészletek lehetnek meghatározóak.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
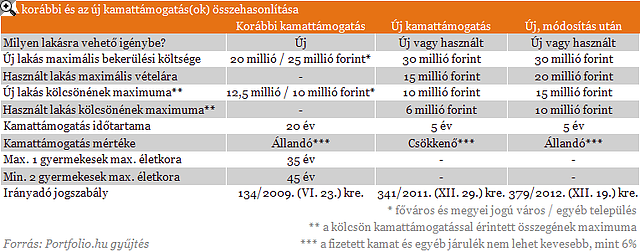
ABankRáció.hu hitel összehasonlító oldal segítségével összeszedtük a legkedvezőbb kamattámogatott lakáshiteleket, és akár saját igényeinkre is szabhatjuk a kondíciókat.
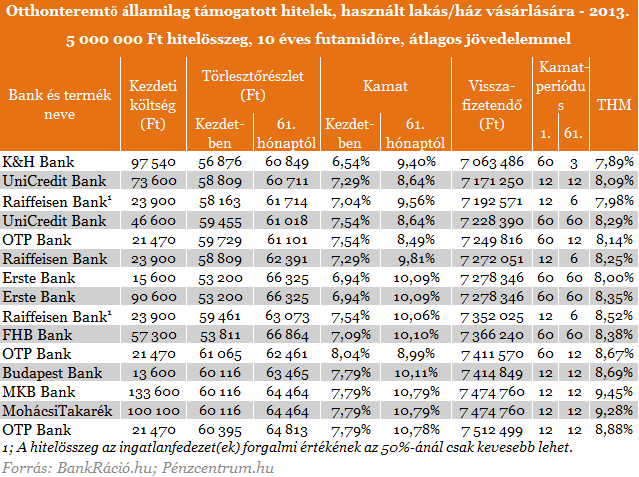
A bankok emellett több akciót is indítottak a kamattámogatott hitelek mellé. Több banknál is visszaadják a kezdeti költségek egy részét (már a csökkentett értékeket tüntettük fel a táblázatunkban). Az UniCredit banknál továbbá választhatunk 1 és 5 éves kamatperiódusú hitelek között, természetesen az utóbbi picit drágább. Több hitelintézet is ad kamatkedvezményt jövedelemutalás vagy más banki szolgáltatások igénybevételéhez, ezeket a kedvezményeket feltüntettük már a fenti táblázatban is. A Raiffeisennél felvenni kívánt összeg kevesebb, mint a kölcsön fedezetéül szolgáló ingatlan forgalmi értékének 50 százaléka, a kamatfelár 0,25 százalékkal alacsonyabb.
A legkedvezőbb hitelek kamatai megközelítik a 6 százalékot, ennél lejjebb a kamattámogatás szabályai miatt nem mehet már a hitelköltség. Többgyerekes új lakást vásárlóknak tehát olcsóbb hitelre már felesleges várni, de a használt lakás vásárlók sem kaphatnak már a következő időszakban (ami akár több év is lehet) lényegesen kedvezőbb forint hitelt.
Az elmúlt években nem volt nagy elmozdulás az átlagos elköltözés idejében, ugyanakkor érdekes megnézni ennek kapcsolatát a fiatalok munkanélküliségi rátájával.

Az új lakástámogatás átrendezheti a keresletet: az új lakások drágulhatnak, az albérletpiacon pedig nőhet a nyomás.

A következő hat-kilenc hónapban dőlhet el, sikerül-e érdemben beindítani a magyarországi beruházásokat, és ezen keresztül növelni a GDP-t.

Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.

Januárra fizetésképtelenné válhat Dunaújváros, ha nem kapja vissza az elmúlt években elvont iparűzési adóbevételeit, vagy nem jut sürgős kormányzati mentőövhöz.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.