Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.


Van, ami még az áruhitelnél is drágább... Az október 22-ei jegybanki kamatdöntés nyomán bizony a kereskedelmi bankok is lépéseket hoztak, és igen magas betéti kamatokkal rukkoltak elő. Míg egy-két hónappal ezelőtt a örültünk, ha 8-10 százalékos éves kamatra le tudtuk kötni pénzünket, addig mára a 13 százalékot is meghaladja egy-egy bank ajánlata. De mindennek megvan az árnyoldala is, hiszen a kamatemelés a hiteleket sem hagyja változatlanul...
Alig több, mint másfél hónapja készítettünk egy körképet a lakossági folyószámlahitelekről, hogy melyik bank milyen konstrukciót kínál a pénztárcájánál tovább nyújtózó ügyfelei számára.
Az akkori adatgyűjtést kihasználva úgy gondoltuk, érdemes lenne körülnézni a bankok háza táján, és felmérni, ki milyen hamar reagál hitel oldalon is a kamatemelésre.
Az alábbi ábrán látható, hogy az elmúlt két évben szinte töretlen volt a folyószámlahitelek kamatainak emelkedése, míg a lakáscélú hitelek esetén év elején történ egy megugrás, a fogyasztási és egyéb hitelek kamatai pedig az év második felében kezdtek némileg emelkedni.
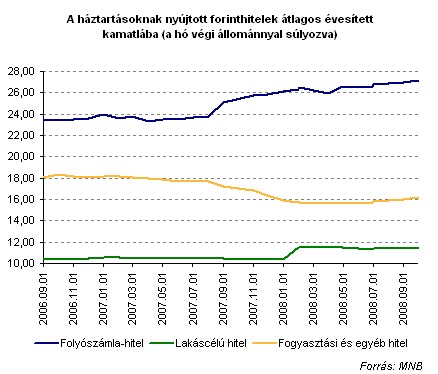
Ezek az adatok azonban még nem tükrözik a jegybanki alapkamat megemelése utáni helyzetet, márpedig ez bizony drágítja a bankok forrásszerzési lehetőségeit, amit a lakossági, illetve vállalati hitelek drágulása követ.
A folyószámlahitek ráadásul meglehetősen "alattomosak", hiszen az ügyfél szinte észrevétlenül adósodik el mikor olyan számlákat is kiegyenlít, vagy karácsony közeledtével olyanokat is megvásárol, amire számlaegyenlege már nem lenne elegendő.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Ráadásul a folyószámlahitel köztudottan a legdrágább forrásszerzési mód, hiszen fedezetlenségük folytán a bankok meglehetősen nagy kockázatot áraznak be a kamatokba.
Hárman már biztosan kamatot emelnek!
Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.

A november 1-jén hatályba lépett új szabályozás jelentősen enyhíti a babaváró hitel feltételeit azok számára, akik nem tudják teljesíteni a gyermekvállalási kötelezettséget.

Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.

November 20-ától évi félmillió forintra nő az ingyenes előtörlesztés összege a fogyasztási hiteleknél.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.