Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.


A felsőoktatásban tanuló diákokért, azaz a jövőbeni ügyfelekért a bankok közt folyó éles versenyben nehéz olyan konstrukcióval előállni, ami jelentős versenyelőnyt nyújthat a többiekhez képest, miután már szinte minden bank ingyenes számlanyitással, számlavezetéssel és egyéb, kedvező díjszabású szolgáltatásokkal próbál diákokat magához csábítani.
Nemhiába tekintenek a felsőoktatásban részt vevő hallgatókra kiemelt célcsoportként, hiszen amelyik bank még ebben az életszakaszban magához tudja őket csábítani, a hazánkban igen alacsony bankváltási hajlandóság miatt számíthat rá, hogy a diákévek befejeztével továbbra is nála fogják számlájukat vezetni. Sőt, mivel a legtöbb fiatal a pályakezdés után nem sokkal lakáshitelt is igényel, várhatóan ezt a terméket is a már megszokott, első bankjánál teszi meg.
A hazánkban lakossági számlavezetéssel foglalkozó bankok közül már szinte mindegyik kínál kifejezetten ezen ügyfélkörnek szóló számlacsomagokat, amit a diákok anyagi helyzetéhez mérten igyekeznek minél több ingyenes szolgáltatással "megpakolni". Ide tartozik a Banco Popolare, a Budapest Bank, a CIB, az ELLA, az Este Bank, K&H Bank, az MKB Bank, az OTP, Raiffeisen, UniCredit és a Volksbank is.
A felsorolt bankok által kínált számlacsomagok összehasonlításakor elsősorban olyan kondíciós tényezőket vettünk figyelembe, melyek egy diák szempontjából lényegesnek tekinthetők úgy, mint a számlanyitáshoz szükséges minimális pénzösszeg, vagy a számlavezetéssel járó havi díjak. Mivel az egyetemi évek alatt sokan már szülőktől távol, gyakran albérletben laknak, így feltételezhetően szempont lehet a lakásfenntartással kapcsolatos számlák, vagy adott esetben az egyetemmel szembeni tartozások átutalással történő kiegyenlítésének költsége is.
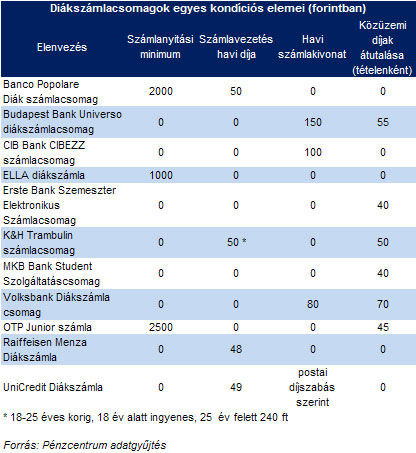
Láthatóan a bankok szinte azonos feltételeket nyújtanak a diákok számára, mindössze három bank követel meg számlanyitáskor minimális elhelyezendő összeget, de a számlavezetési díjak is igen csábítóak, hiszen havi 50 forint még egy diákhitelből élő hallgatónak sem akkora érvágás. A hasonló szolgáltatásokat nyújtó, "hagyományos" számlacsomagok esetén ennél jóval magasabb, akár 500-600 forint is lehet ennek díja.
A havi számlakivonat díjai nem igazán térnek el diákszámlák esetében az egyéb számlacsomagoknál felszámítottaktól, hiszen ma már a legtöbb bank ingyen, vagy a postaköltséget alig meghaladó összegért nyújtja ezt a szolgáltatást, ráadásul az internetbankkal rendelkező ügyfelek számára - miután számlatörténetüket ott is ellenőrizni tudják - mondhatni okafogyottá vált ez a szolgáltatás.
A közüzemi számlák átutalásáért felszámított díjak tekintetében már kevesebb bank "hízeleg" a diákoknak, a díjak nagyjából megegyeznek az egyéb számlacsomagoknál felszámítottakkal.
Természetesen az ismertetett kondíciókon kívül számos egyéb kedvezményt is nyújtanak ezek a számlák. Az ATM használat költsége diákok estén például kifejezetten sarkalatos pont lehet számlaválasztáskor, hiszen a legtöbben ezt a tranzakciót használják. Ebben a tekintetben havonta általában az első 1-2 felvétel ingyenes, a legtöbb banknál azonban csak saját üzemeltetésű automaták esetében. Kivétel ez alól az UniCredit, a Raiffeisen, az MKB, a CIB és a Banco Popolare, ahol idegen automatánál is igénybe lehet venni az ingyenes ATM használatot.
A netbank szolgáltatás havi díját szintén elengedi a legtöbb bank a diákok számára, természetesen a neten keresztüli tranzakció-lebonyolítás díja ettől függetlenül felszámításra kerülhet. Az ELLA, K&H, OTP és az UniCredit bankok esetében a netes bankolás havi díjas szolgáltatásnak számít.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Szintén bevett szokás a bankok többségénél - bár ez nem kifejezetten diákszámlás specialitás - , hogy a számlacsomaghoz kapcsolódó elektronikus bankkártya első éves díját elengedik, Erste és K&H esetén azonban a későbbiekben sem kell éves kártyadíjat fizetni.
Ezen kívül a Banco Popolare, és a Volksbank esetében például ingyenes balesetbiztosítás is jár a számlacsomag mellé, de számos egyéb kedvezmény, pontgyűjtési akció, kedvezményes koncertjegy-vásárlási lehetőség is kapcsolódhat egy-egy konstrukcióhoz. A CIB Bank szeptember végéig érvényes akciója keretében például mobilfeltöltő kártyát ajándékoz a számlanyitó számára, 2700-3000 forint értékben. Választás előtt tehát érdemes összevetni a bankok ajánlatait.
A diákszámlák többségét a 18. életévüket betöltött hallgatóknak kínálják a bankok, - egy-két kivételtől eltekintve, ahol akár 14 évesen is igényelhető ilyen számla - mivel általában ekkortól számíthatnak rendszeres átutalásra ösztöndíj, vagy diákhitel formájában. A felső korhatár általában 25 év, illetve a hallgatói jogviszony megszűnésének éve, ami után a diákszámlához kapcsolódó kedvezmények érvényüket vesztik.
A diákhitel igényléssel kapcsolatban szintén segítséget nyújtanak a bankok, vagyis átveszik az ezzel járó ügyintézési feladatokat, és ingyen rendelkezésre bocsátják az igénylőcsomagokat.
A következő tanévtől a hallgatók havonta 10 ezer forinttal több Diákhitelt vehetnek fel, ami természetsen a számlavezető bankoknak is kedvez, hiszen így nagyobb számlaforgalomra számíthatnak. Ezentúl a költségtérítéses diákok maximum havi 50, az államilag finanszírozott képzésben tanulók maximum havi 40 ezer forintot igényelhetnek, valamint továbbra is választhatják a havi 30, 25, 21 és 15 ezer forintos kölcsönösszegeket.
Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.
Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.
Új AI-alapú bankolási élményt kínál a Gránit Bank