A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



A megújuló árfolyamrögzítésnél is jobb jöhet a nagyobb hátralékot felhalmozó devizaadósoknak. Kötelező forinthitelre váltás és adósság elengedés is szerepel a bankok által javasolt mentőcsomagban, ami leginkább a rossz adósoknak kedvez. Azoknak, akik így sem tudnák fizetni a tartozásukat, egy nagyobb (több állami pénzt kezelő) Eszközkezelőt javasolnak a hitelintézetek.
Az Index. hu információi szerint a banki javaslat egy markáns eleme lenne a Nemzeti Eszközkezelő által befogadott ingatlanok számának növelése. Az eredetileg tervezett 5 ezer lakás megvásárlásán túl további 20-30 ezer ingatlant kell megvásárolnia az Eszközkezelőnek ahhoz, hogy minden olyan devizahiteles megmeneküljön, akinek tartozása egyéb (lásd alábbi) módokon nem rendezhető. A becslések szerint 130-140 ezer 90 napon túli késedelemben lévő adós 20-25 százaléka már nem menthető meg másképp.
Elemzés: Rajtuk nem segíthet az Eszközkezelő?
Amiért érdemes volt nem fizetni!
Annál a további közel 100 ezer adósnál, akinél még helyreállítható a fizetésképesség, ott kötelező forinthitelre váltást javasolnak. Ez magában még nem lenne jó üzlet, hiszen ekkor azonnal realizálják az ügyfelek a teljes árfolyamveszteséget, de a bankok javaslata szerint a tartozás egy jó része elengedésre kerül. A lap információi szerint a könnyítés mértéke jelentős lehet, hiszen a banki könyvekben már most is 65 százalékos értéken vannak elszámolva ezek a kölcsönök.
A forintosítás nem újdonság, hiszen - ahogy azt már mi is írtuk - ezt kötelezően végre kell hajtaniuk május 30-ig a hitelintézeteknek az adós kérésére, ugyanakkor a tartozás elengedése eddig nem szerepelt semmilyen javaslatban. További könnyítést javasolnak azon adósok esetében, akik nem tudják vállalni a forinthitelekkel járó magasabb és egyre növekvő kamatokat. Nekik a már megismert kamattámogatási rendszer kiterjesztését javasolja a bankszövetség.
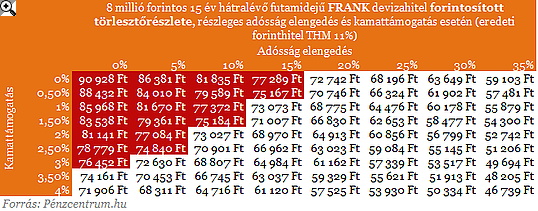
A fenti táblázatban számoltuk ki, hogy milyen mértékű kamattámogatás (állami szerepvállalás) és banki adósság elengedési szintek mellet csökkenhet a forintosított kölcsön havi törlesztőrészlete a mai devizahitel díja alá. A táblázat pirossal jelölt részén még nem éri meg az adósnak a mentőcsomag, a fehér részeken viszont csökken az eredetileg 74 161 forintos havi részlete.
Hogyan működik a kamattámogatás? >>Kattints!<<
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Amennyiben az állami szerepvállalás valóban az eredeti kamattámogatási rendszer koncepciójával összhangban valósul meg, úgy a bankoknak jelentős (20 százalék fölötti) adósság elengedést is eszközölniük kell. Ugyanis a tervezet szerint az 5. évtől már nem jár semilyen állami kamattámogatás a családoknak, így innentől csak az adósságelengedés révén érezhetnek valódi megkönnyebülést.
A kamatámogatott és a részben elengedett tartozás is csak a mostani árfolyamszintek mellett számolt devizahitelhez képest jelent csökkenő a törlesztőrészletet, a forintosított hitel már nem profitálhat egy esetleges frank, euró vagy jen gyengüléséből és a kamata is magasabb.
Korábbi elemzés: Jön az új árfolyamrögzítés: jobb, mint a végtörlesztés?
A most is jól teljesítő adósoknak kidolgozott megújult árfolyamrögzítésről már írtunk - lásd korábbi cikkünket -, annyiban lehet még kedvezőbb az adósok számára a kép, hogy a gyűjtőszámlán csak az árfolyam különbözetből származó tartozás kisebb része halmozódna. Az árfolyam különbözet fölötti rész tőkerésze kerülne ide, a kamatokat a bankok és az állam közösen fizetné. Arra, hogy ezt a gyűjtőszámlán halmozódó tartozást milyen kamatteher sújtaná, még mindig nincs egyértelmű válasz.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.