Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.


A pandémiás helyzetben a lakáshitel-piacon tapasztalt visszaesést tompította az állam által támogatott és a Minősített Fogyasztóbarát Lakáshitelek folyósítása. Utóbbi konstrukció a többi piaci hitelnél alacsonyabb és hosszabb időre rögzített kamatával hozzájárulhat a hitelfelvevők sokkellenálló képességének megőrzéséhez is.
A veszélyhelyzet márciusi kihirdetését követően a lakáshitelek iránti kereslet csökkent, amit a jövőbeni bizonytalanság miatt a lakásvásárlók kiváró magatartása vezérelhetett. A potenciális lakásvásárlók döntésüket egy későbbi időpontra halasztották, a bankok pedig a bizonytalan makrokörnyezetben szigorították hitelsztenderdjeiket, ami a hitelfelvételekre is hatással volt.
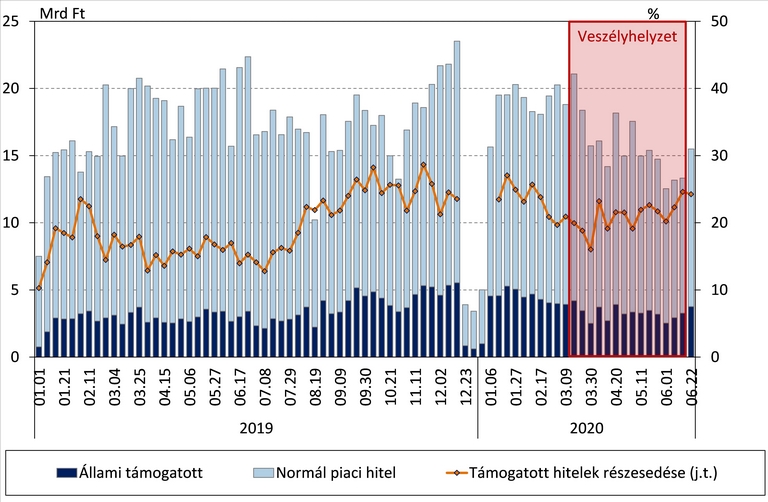
A járványhelyzettel kapcsolatos korlátozások és általános bizonytalanság negatív hatásai miatt a piaci hitelek felvétele csökkent, az államilag támogatott hitelek (pl. CSOK) esetében azonban ugyanezen hatás valamelyest enyhébb volt. Ennek eredményeként a támogatott hitelek részesedése a pandémiás helyzet alatt növekedésnek indult.
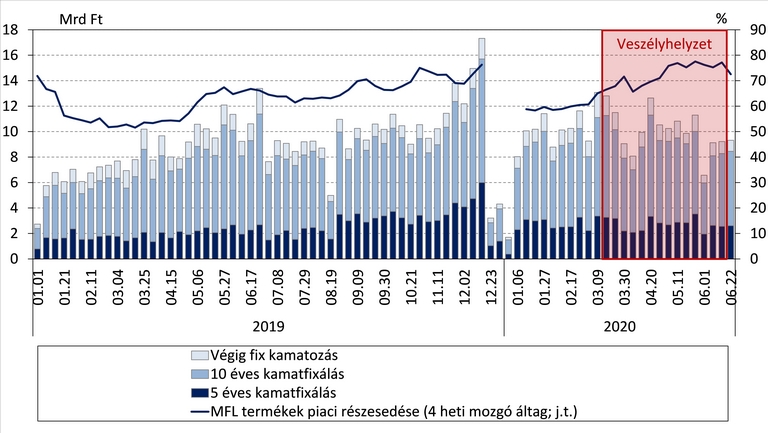
A piaci lakáshiteleken belül megőrizték népszerűségüket a Minősített Fogyasztóbarát Lakáshitelek (MFL), melyeknek a tavaszi hónapokban kisebb mértékben esett vissza a folyósítási volumene. Az MFL termékeknek a lakáshiteleken belül így sikerült a részesedésüket növelni, közel 80 százalékos arányt elérve május folyamán. E hitelek felvétele az adósok szemszögéből biztonságosabb döntés lehet, hiszen a hosszabb időszakra kamatfixált konstrukciók a veszélyhelyzet alatt és azt követően is kiszámítható törlesztőrészleteket eredményeznek.
Az MFL termékek bevezetésük óta a nem minősített lakáshiteleknél alacsonyabb kamatfelárral kerültek folyósításra, ezáltal vonzó lehetőséget kínálnak a hitelfelvevőknek. Az alacsonyabb kamatfelár a veszélyhelyzet időszakában - a megnövekedett bizonytalanság ellenére - ugyanúgy megmaradt, tovább támogatva az adósokat, illetve több pénzt hagyva a háztartásoknál.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
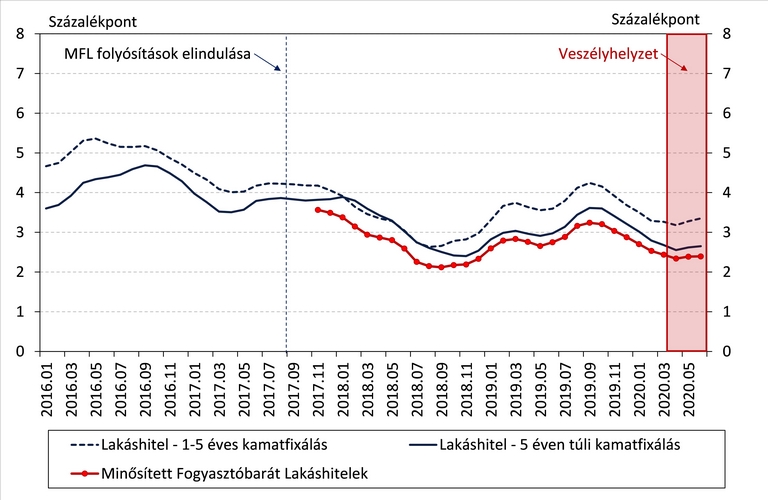
A kedvezőbb árazásnak köszönhetően az e hiteleket választók érdemi költségeket takaríthattak meg, fogyasztásukat, valamint pénzügyi biztonságukat növelhették még a járvány okozta bizonytalanságban is. Ezáltal egy 15 éves futamidejű, 15 millió forintos lakáshitel esetében - a futamidő végéig kitekintve - a megtakarítás akár a 400 ezer forintot is elérheti.
* A cikk szerzője: MNB - Palicz Alex, Dr. Tóth Tamás, Varga Balázs
Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

A Pénzcentrum új sorozatában a különböző európai országok lakhatási helyzetét vizsgáljuk meg.
Tízmillió forint megtakarítással és mediánbérrel az Otthon Start segítségével szinte valamennyi megyeszékhelyen elérhető lehet egy 50 négyzetméteres lakás.

Az ágazatban sokáig az a nézet uralkodott, hogy a nehezen pénzzé tehető eszközök és a hosszú távú kötelezettségek időben kiegyenlítik egymást, semlegesítve a kamatkockázatot.

A magyarok többsége továbbra is szűkös pénzügyi tartalékkal bír: a megtakarítással rendelkezők kétharmada legfeljebb fél évig tudná fedezni a kiadásait.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.

Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

A fiatalok körében a viselhető fizetési megoldások ismertsége szinte teljes körű.
A magyar prémiumbanki szektor 2026 első félévében is újabb csúcsokat döntött.

Az interjúban szó esik a végrehajtási költségek összetételéről, a munkabérből történő levonások szabályairól.

Az elmúlt hónapokban a bankközi hozamok érezhetően csökkentek, ez pedig megjelent a személyi kölcsönök piacán is.

Augusztus 10-től az UniCredit Bank a megszokott 3 százalék helyett 2,89 százalékos kamattal kínálja az Otthon Start hitelt.

Akár több tízezer forintot is megspórolhat az, aki hitelfelvétel előtt összehasonlítja a bankok ajánlatait.

A legkedvezőbb konstrukció megtalálása nagyban függ az igazolt jövedelemtől, a hitelösszegtől, a fedezetül szolgáló ingatlan értékétől és a vállalt banki feltételektől is.

Az élmények Multiverzuma - partnerek és márkarajongók közös Ünnepe
A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.