Már nem olyan vonzó a magyar lakáspiac a külföldieknek: a drágulás és az erős forint is közrejátszik
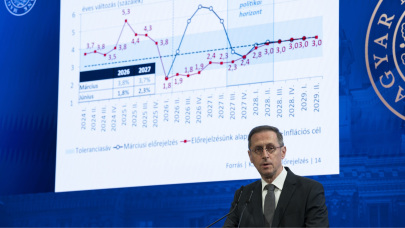
Jelentősen visszaesett a külföldiek aktivitása a magyar lakáspiacon: tavaly 15 százalékkal kevesebb külföldi állampolgár vásárolt ingatlant.


Még legalább három évig tartó száguldó ütemű ingatlanár-emelkedés, kedvező 100%-os hitelek, gigantikus autópálya építési program, ömlő külföldi tőke. Kell még más? A szakértők többsége szerint ezt tudja most kínálni a szomszédos Románia, ahova akár egy rövidtávú ingatlanbefektetésért is megérheti átruccanni, sokkal érdemesebb lehet azonban hosszabb távon gondolkodni, a feltételek ugyanis adottak és egyre több befektető kapja fel a fejét a lehetőségekre, különösen, amikor az ország nagy része az infrastrukturális fejlesztéseknek köszönhetően csak most kerül fel igazán a befektetési radarra.
Autópálya: a szomszédban nem csak beszélnek róla!
12,8 milliárd eurós program keretében Románia jelenlegi 114 kilométeres autópálya hálózatát 2319 kilométerre terjesztik ki 2013-ig. Az idei évben a tervek szerint 809 kilométernyi szakaszt adnak át.
A projekt összköltségéből 6,5 milliárd eurót a román kormány áll. 1,5 milliárd euró származik majd uniós forrásokból és 600 millió euró hitelből. A fennmaradó 4,2 milliárd eurót magánforrásból vonják be, melyért cserébe a befektetők az autópálya egyes szakaszain előre rögzített díjakat szedhetnek majd az autósoktól.
A hatalmas infrastrukturális fejlesztés minden bizonnyal segít majd Romániát igazán Európához kapcsolni, minthogy az országon belüli, eddig nehezebben megközelíthető helyek helyzetén is sokat javít. Szakértők szerint az infrastrukturális gátak leomlása a külföldi tőke beáramlását is tovább segítheti, mely a munkahelyteremtésen és a bérszínvonal változtatásán át kedvezően hathat az ingatlanpiaci keresletre is.
A fejlesztés közvetlen hatása az ingatlanpiacon abban mutatkozhat meg, hogy számos "harmadik vonalbeli" város is felkerülhet a befektetők térképére, hiszen a könnyebb elérhetőség mesés befektetési célponttá teheti őket.
Miért éri meg befektetni?
Számos ingatlanszakértő Romániát a kimeríthetetlen lehetőségek országának tartja, melynek gyakorlatilag minden szeglete tartogat kecsegtető befektetési célpontot. A hangzatos nyilatkozatoktól természetesen nem kell hanyatt esni, érdemes kicsit a kibontakozó folyamatok mögé nézni, hogy láthassuk, mi is a növekedés motorja.
A románok többsége a jelenlegi ingatlanpiaci és jövedelmi helyzetben aligha engedheti meg magának, hogy saját hazájában újépítésű ingatlant vásároljon, ez azonban több tényező miatt is kedvezően változhat a közeljövőben. A külföldi működő tőke folyamatosan áramlik az országba, egyre jobban fizetett munkahelyeket teremtve, emellett pedig a hitelezés terén is komoly tartalékok vannak. (Szakértői becslés szerint a romániai ingatlanállomány mintegy 90%-a még nem jelzáloggal terhelt, bőven van hát tartalék a keresleti oldal erősítésére.)
Az újépítésű szegmens szempontjából ígéretes, hogy a kínálat nem tud lépést tartani a kereslettel, így a régi panellakások is csillagászati áron mennek a fővárosban. Az 1400 euró környéki négyzetméterár a paneleknél csakis annak köszönhető, hogy még hosszú évekig túlkeresletes lesz az ingatlanpiac. Egyre többen gondolják azonban úgy, hogy az aránytalanul magas értékű panellakásukat eladják és minimális hitel felvételével, mindössze 20% körüli finanszírozási arány mellett újépítésű lakást vesznek. Mivel egyre többen gondolkodnak így, az újépítésű ingatlanok gyakorlatilag a tervezőasztalról elkelnek.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az ingatlanszakértők persze kiemelik, hogy minden piac eléri egyszer a megfizethetőségi plafonját az első hipergyors növekedési szakasz után (elég csak a varsói vagy prágai példára gondolni) ez azonban Románia esetében a fent vázolt tényezők miatt még 2-3 évvel odébb lehet.
A befektetők játszhatnak egyrészt az előttünk álló évek dinamikus árnövekedésére, feltehetően az sem jár azonban rosszul, aki a fénysebességből visszább kapcsoló piacon is bennmarad, a munkaerőpiacon kirajzolódó trendek szerint ugyanis elég ütőképes bérleti piac is kialakulhat az országban, így a hosszútávú stratégia is kifizetődő lehet.
Hitel: ez nem lehet akadály!
A külföldi befektetők számára előnyös módon változott 2006-ban a román jelzáloghitelezést érintő jogszabály, így azóta rohamtempóban fejlődnek az ezen szegmensnek nyújtott termékek. Mivel a bankok nem akarnak lemaradni a lehetőségről, elég kedvező konstrukciókat lehet találni, ha megfelelünk néhány alapkövetelménynek.
Korábban a hitelfelvevő havi nettó jövedelmének mindössze 35%-áig terjedhetett a törlesztőrészlet a szabályozás szerint és minimum 25%-os önerőt kellett prezentálni a vásárláshoz. Az új korlát a havi nettó jövedelem 70%-ánál húzódik és nincs már önerő-követelmény, így gyakorlatilag lehetővé vált a 100%-os finanszírozás, mely már a külföldi befektetők számára is elérhető.
A bankok határozottan nyitottak a külföldi ügyfelek irányába, ma már sokan nem kérnek román nyelvre lefordított dokumentumokat, gond nélkül dolgoznak angolul a teljes hitelezési folyamatban és a korábbinál sokkal simábban figyelembe veszik a külföldi jövedelmeket is. Euróban 4,95, svájci frankban pedig 3,95%-os kamatra lehet hitelt kapni.
A vásárláshoz semmiféle hatósági engedély nem kell a külföldi befektetőknek sem és saját országukban nem is végeznek rajtuk hitelképesség-ellenőrzést. A legtöbb dokumentumot másolt, scannelt formában elfogadják a rugalmasabb bankok, nem kell őket lefordíttatni vagy hitelesíttetni. A külföldiektől megkövetelt havi nettó jövedelem 1500 euróra tehető.
Jelentősen visszaesett a külföldiek aktivitása a magyar lakáspiacon: tavaly 15 százalékkal kevesebb külföldi állampolgár vásárolt ingatlant.

A magyar lakáspiac 2026 őszére egyértelműen ciklusfordulóhoz érkezett.

A déli, délnyugati szél nagy területen megerősödik, helyenként viharossá fokozódik kedden.

Milyen tél várható 2026 végén Magyarországon? Lesz hó karácsonykor? Mutatjuk, mit jósolnak a meteorológusok, és mikor kezdődik a téli szünet.

Az Európai Bizottság új iránymutatása szerint az uniós háztartásoknak érdemes úgy készülniük, hogy egy váratlan krízishelyzet első három napját külső segítség nélkül is át tudják...

Hiába az esti zuhany, az ágynemű éjszakáról éjszakára gyűjti az izzadságot, a faggyút és az elhalt hámsejteket.

A Várnegyed akkoriban még nem volt ilyen szép, sok volt a romos épület. Ő a saját szavai szerint együtt élt és együtt fejlődött a városrésszel.

A Keleti-Bakony délkeleti lejtőin fekvő Ösküben óránkénti 118 kilométeres széllökést mértek pénteken.

A nemzetközi férfinap elsősorban a férfiak fizikai és mentális egészségéről, a pozitív apai és férfi példaképekről, valamint a társadalmi megbecsültségről.

A helyzet súlyosságát Gelencsér András vegyészmérnök, a Magyar Tudományos Akadémia és a Pannon Egyetem Levegőkémiai Kutatócsoportjának vezetője is megerősítette.

Budapesten októberben a kerületek több mint felében csökkentek az átlagos hirdetési négyzetméterárak.

A kormány újabb tizenhat projekt esetében vonta vissza a nemzetgazdasági szempontból kiemelt beruházási státuszt.

December 21-én lesz az év legrövidebb nappala. Mutatjuk a napkelte és napnyugta időpontjait, és azt is, mikortól lesz érezhetően tovább világos.

A Pénzcentrum összegyűjtött tíz olyan szakértői tanácsot, amelyekkel érdemes már most foglalkozni, mielőtt igazán beköszöntenek a kemény téli fagyok.

Az elmúlt tíz évben csak Portugáliában és Hollandiában emelkedett a magyarnál nagyobb mértékben a lakások átlagos ára a jövedelmek növekedéséhez képest.

Közel hat éve nem csökkentek olyan jelentős mértékben az albérletárak Magyarországon, mint idén októberben.

Tóth József polgármester szerint az Országgyűlés dönthet arról, hogy a Margitsziget visszakerüljön a XIII. kerülethez.

Nyolc év után, 2027 januárjától ismét köthetsz államilag támogatott lakástakarék-szerződést.

Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.