Kell adózni az osztalék után? Mi határozza meg, mennyi osztalék jár? Mennyi osztalékot fizetnek a legnagyobb hazai cégek? Minden, amit a 2026-os osztalékfizetésekről tudni lehet.


Felmérések szerint a Tartós Befektetési Szerződést még viszonylag kevesen ismerik és veszik számításba, pedig sokak számára fontos, hogy adóelőnnyel járjon a megtakarításuk. A TBSZ a középtávú megtakarításban gondolkodók számára lehet kiváló megoldás, hiszen a befektetett összeg a 3. év elteltével 10%-os adózással, az 5. év elteltével pedig adómentesen hozzáférhető. A TBSZ betétgyűjtési időszaka év végével lezárul, nézzük hova teheted a pénzed.
Hogyan működik a rendszer?
Tartós Befektetési Számla nyitására minden évben van lehetőség, ha az ügyfél igénybe szeretné venni, nincs más dolga, mint felkeresni egy befektetési szolgáltatót. A számla legalább 25 ezer forint kezdő megtakarítás elhelyezésével nyitható meg. A nyitás éve lényegében felhalmozási év, ez idő alatt a befektető maga dönt, mikor és mekkora összeget kíván elhelyezni a számlán. Az így összegyűjtött, majd befektetett összeg a 3. év elteltével 10%-os adózással, az 5. év elteltével pedig adómentesen hozzáférhető.
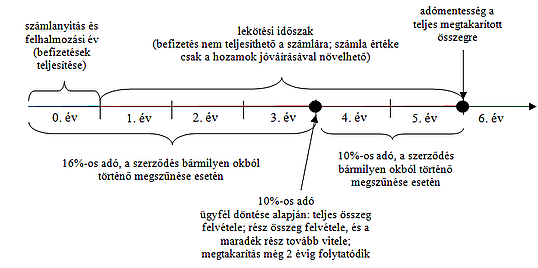
Két fajta, egymás közt nem átjárható számlatípus létezik, az egyik a betéti számla, ahol bankbetétben lehet a pénzt kamatoztatni, a másik az értékpapírszámla, ahol az értékpapírok (részvények, kötvények, befektetési jegyek, stb.) széles köréből lehet választani. Az adófizetési moratórium alatt is lehet értékpapírokat adni-venni, csak pénzt nem szabad felvenni vagy elutalni erről a számláról, ekkor ugyanis borul a rendszer, vagyis elvész az adókedvezmény. Ilyenkor a megszakítás napján megállapított lekötési hozam után meg kell fizetnünk a normál (2011-től 16%-os kamat, árfolyamnyereség és osztalékadót).
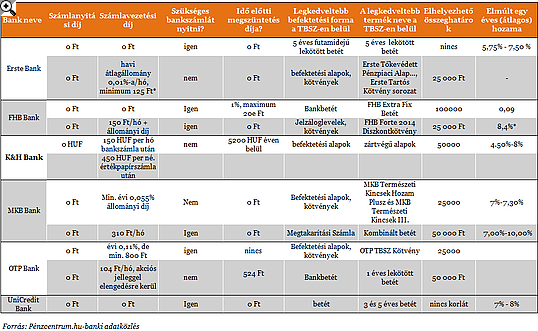
A következő nagyra sikerült táblázatban összeszedtük a legnagyobb bankok ajánlatait, biztosan betérünk még valamelyikbe év végéig, ne felejtsünk el gondoskodni megtakarításainkról sem. A megtakarítás kiválasztásakor filyeljünk a felmerülő költségekre épp úgy, mint a várható hozamokra. A számlanyitási és vezetési díjakon túl az idő előtti megszüntetés költségeivel is számolnunk kell, ha nem tudjuk kivárni a 3 évet. A folyószámla szükségességére is figyeljünk, hiszen ez plusz költségekkel járhat
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A TBSZ tehát ajánlott mindenkinek, aki több évre nélkülözhető megtakarításokkal rendelkezik. Elsősorban a legalább 3-6 évig rendelkezésre álló források elhelyezése javasolt TBSZ-en, így biztosítható, hogy a befektető kedvezményes adózás mellett, vagy adó nélkül jut megtakarításának kamatához, illetve hozamához.
Kell adózni az osztalék után? Mi határozza meg, mennyi osztalék jár? Mennyi osztalékot fizetnek a legnagyobb hazai cégek? Minden, amit a 2026-os osztalékfizetésekről tudni lehet.

Vegyesen indult a keddi kereskedés a Wall Streeten, miközben Budapesten a Mol esése húzta le a BUX-ot.

Gyorsan elfogyott a nyitás utáni lendület a magyar tőzsdén, a BUX kedd délelőtt mínuszba fordult, miközben a vezető európai részvényindexek szerény emelkedést mutattak.
A vállalati hírek közül az Nvidia rekordösszegű részvény-visszavásárlása és az OTP oroszországi stratégiájának felülvizsgálata került a figyelem középpontjába.

Hétfő délelőtt tovább gyengült a forint, az euró jegyzése megközelítette a 368, a dolláré pedig a 323,4 forintos szintet.

A készpénz visszaszorulásával a fizetés fájdalma nem tűnt el, csak egy olyan digitális csatornára költözött, amit az idősebb generációk fel sem ismernek fájdalomként.

Október 21-én lejár a kiemelkedően magas, 9,5 százalékos kamatot fizető 2026/H jelű magyar államkötvény.

Enyhe emelkedéssel kezdték a hétfői kereskedést az európai tőzsdék.

Csökkenő forgalom mellett esett a Budapesti Értéktőzsde (BÉT) részvényindexe a héten, pénteken a BUX 151 272,07 ponton zárt.

Az amerikai tőzsdék emelkedéssel zárták a szeptember 25-i, pénteki kereskedést, miközben a magyar piac lemaradt a nemzetközi mezőnytől.

Az egyik oldalon egy ujjlenyomatot hagyó kéz látható, míg a másikon egy emberi alak emelkedik ki a névtelen tömegből.

Többen hamisnak gondolták az aranyérmét, amelyet VV Aurelio csaknem másfél millió forintért kínál TikTokon, mert a súlya nem stimmelt. Egy aranyas tartalomgyártó utánanézett, és szerinte...

Óvatosan javult a hangulat a részvénypiacokon pénteken, az amerikai tőzsdék emelkedéssel nyitottak, a BUX pedig kora délutánra pluszba fordult.

Hullámzó pénteki kereskedés után este ismét 365 forint alá került az euró jegyzése, miközben a piac a további magyar kamatcsökkentések lehetőségét mérlegelte.

Az amerikai tőzsdék emelkedéssel zárták a pénteki kereskedést, miközben a magyar piac nem tudott csatlakozni a nemzetközi ralihoz.

Új FixMÁP és MÁP Plusz érkezik októberben, az Államadósság Kezelő Központ már közzétette az új sorozatok feltételeit.

Az OTP ismét 46 ezer forint fölé került, miközben a nemesfémek is drágultak.

Erősödött a forint péntek délelőtt, az euró jegyzése a 364-es szinthez közelített, a dolláré pedig 320 forint alá csökkent.

Bár az intézmény teljes körű banki engedéllyel rendelkezik, lakossági termékei és szolgáltatásai egyelőre nem érhetők el.

Új AI-alapú bankolási élményt kínál a Gránit Bank