Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.



A kormány bejelentése alapján a kamatstopot meghosszabbítják 2022. év végéig. Ezek alapján a korábban kockázatos, változó kamatozású kölcsönt választókat továbbra is védik a kamatemelkedés hatásától. Ez azért eléggé rossz üzenet azon magyaroknak, akik korábban a biztonságért cserébe magasabb törlesztőt vállaltak be - írja a Bankmonitor.
A kockázatos, éven belül változó kamatozású lakáshitelek – jelenleg nagyságrendileg 330 ezer család rendelkezik ilyennel – kamata egy pénzpiaci mutató értékétől, a BUBOR-tól függ. Márpedig ezen mutató értéke az elmúlt hónapokban jelentősen emelkedett, köszönhetően a magas inflációnak és az MNB kamatemeléseinek. Az érintett kölcsönök törlesztőrészlete jelentősen, akár 30 százalékot meghaladó mértékben emelkedne, ezt megelőzendő a Kormány kamatstopot hirdetett, melynek keretében gyakorlatilag meghatároztak egy szintet, ami fölé nem drágulhatnak a hitelek.
Jelenleg emiatt az adósok kamata gyakorlatilag megfeleződött: 4,83-5,12 százalékponttal kisebb kamatot kell fizetniük az érintetteknek.
A kamatstop június végén lejárt volna, de a Kormány bejelentése alapján meghosszabbítják az intézkedést az év végéig. Vagyis az adósokat még fél évig megvédik a kamatemelkedéstől. Ez komoly segítség az érintetteknek, ugyanakkor felvet néhány kérdést. Hiszen pont a kamatok gyakori változásától védi meg az állam az adósokat, amelyet bevállaltak az érintettek, méghozzá az igen kedvező induló kamatszintért, törlesztőrészletért cserébe.
A biztonságosabb, de kezdetben drágább hitelt választók számára ez duplán rossz üzenet. Nem érte meg bevállalni a magasabb kamatot a biztonságért, hiszen a többieket is megvédik. Ráadásul a kiszámíthatóbb hiteleket nem védik meg az esetleges kamatemeléstől, pedig ezek a kölcsönök is drágulhatnak a fixált időszak lejáratakor.
A kamatstop hátrányát érdemes egy példán keresztül bemutatni. Tegyük fel, hogy két család 5 éve felvett 15 millió forint lakáshitelt, 20 éves futamidőre. Az egyik család megkereste a legolcsóbb, 1 éves kamatperiódusú konstrukciót, a másik viszont a legkedvezőbb, 5 évig fix kamatozású megoldást választotta.
Hogyan alakultak az induló költségek:
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az 1 évente változó kamatozású hitel induló kamata 2,29% volt, az induló törlesztőrészlet pedig 78 ezer forint.
Az 5 évig fix kamatozású konstrukció esetében az induló kamatszint 3,79% volt, a törlesztőrészlet kezdetben 89 ezer forint. (Gyakorlatilag havi 11 ezer forint volt a biztonság ára.) Az elmúlt 5 év a változó kamatozású kölcsönnek kedvezett, a hitel kamata nem haladta meg a 3 százalékot, ezzel szemben a kiszámítható konstrukció kamata végig 3,79% volt. Eddig durván 500 ezer forinttal fizetett ki többet a kiszámíthatóbb kölcsönt választó család. És mi lesz az elkövetkező időszakban?
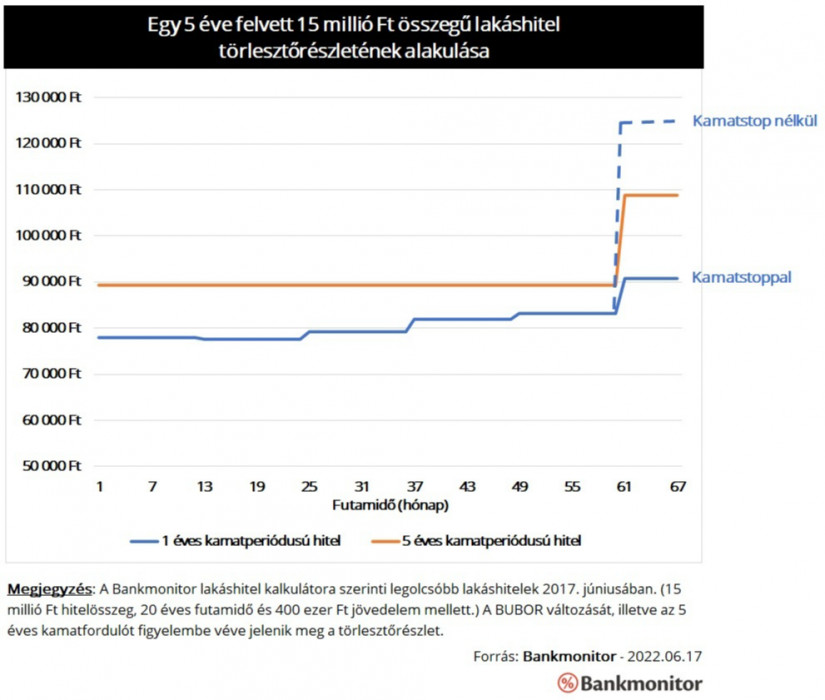
A helyzet megfordulna a kamatstop nélkül. Az évente változó kamatozású hitel kamata ugyanis 9,56 százalékra emelkedne, a törlesztőrészlet pedig meghaladná a 125 ezer forintot. A kamatstop miatt azonban a kamat év végéig biztosan 4,4 százalék marad, a törlesztőrészlet pedig 90 800 forintra emelkedik. Vagyis a törlesztőt adott esetben 28 százalékkal mérsékli a kamatstop.
Az 5 éves kamatperiódusú kölcsön kamata is most változik, az adóst azonban semmilyen intézkedés nem védi. Az érintett hitel kamata 6,82 százalékra nő, vagyis 3,03 százalékponttal emelkedik. A törlesztőrészlet pedig júniustól 108 800 forint lenne. Vagyis 19 ezer forinttal emelkedik a havi fizetnivaló.
Az 5 éves kamatperiódusú kölcsön törlesztőrészlete kamatstop nélkül jóval kedvezőbb lenne, mint az évente változó kamatozású hitelé. A kamatstop azonban eltorzítja a helyzetet: gyakorlatilag mesterségesen fenntartja a változó kamatozású kölcsön kamatelőnyét. Ez pedig azt a tévképzetet keltheti az új hitelfelvétel előtt állókban, hogy megérheti továbbra is változó kamatozású kölcsönt választani, hiszen probléma esetén az állam beavatkozik.
Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.

Januárra fizetésképtelenné válhat Dunaújváros, ha nem kapja vissza az elmúlt években elvont iparűzési adóbevételeit, vagy nem jut sürgős kormányzati mentőövhöz.

Megnéztük, milyen különbségek vannak az Otthon Start hitel és a Wekerle Plusz hitel között.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.