Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.


A kormány kamatstopot hirdetett a változó kamatozású lakossági jelzáloghiteleknél, ezzel közel 500 ezer család mentesülhet a hitelkamatok emelkedése alól. Már pontosan látszik, hogy egyes kölcsönöknél mit is jelent a kamatok fixálása, a Bankmonitor szakértői összeszedték a részleteket.
A kamatstop bevezetésével a kormány a változó kamatozású jelzáloghitellel rendelkező családokat szeretné megóvni a hirtelen megemelkedő kamatoktól fél éven keresztül. A kormány becslése alapján ezzel átlagosan 11 ezer forint maradna az érintett családok zsebében minden hónapban.
A kamatstop a változó kamatozású - kamatmértéke akár éven belül is módosulhat - lakáshitelekre érvényes, ezen kölcsönök kamata a BUBOR mutató változásának megfelelően módosulhat. Ezen mutató értéke pedig az elmúlt hónapokban az irányadó kamatok emelkedése miatt jelentősen megnövekedett (például a 12 havi BUBOR értéke a tavalyi évben 0,78 százalékról 4,68 százalékra emelkedett).
A kamatstoppal, vagyis a kamatok fixálásával ezen változás csak részben épülhet be a hitelek kamatába, törlesztőrészletébe. Ugyanis a 2021. október 27-én érvényes BUBOR értékében lett maximalizálva a hitelkamatokra érvényes referenciamutató. Ez gyakorlatilag azt jelenti, hogy az október végét követő kamatemelkedések 2022. első félévében nem jelennek meg az adósok törlesztőrészleteiben.
Már vannak olyan kölcsönök, amelyeknek 2021. október 27-ét követően volt a kamatfordulója, vagyis a kamatuk alapesetben a BUBOR értéke alapján megváltozhatott volna. Nézzük meg, mennyit is nyerhettek az érintett adósok a kamatstop miatt.
Eddig a 2021 novemberben, decemberben és 2022. januárban forduló kölcsönök esetében lehet tudni pontosan a kamatrögzítés hatását. A 2021. novemberében fordult hitelekre nincs hatása a kamatstopnak, ezen kölcsönök kondíciói ugyanis pont a 2021. október 27-én érvényes referenciamutató alapján változhatnak meg.
A novemberre érvényes és a kamatstop szempontjából is lényeges referenciamutató értékei:
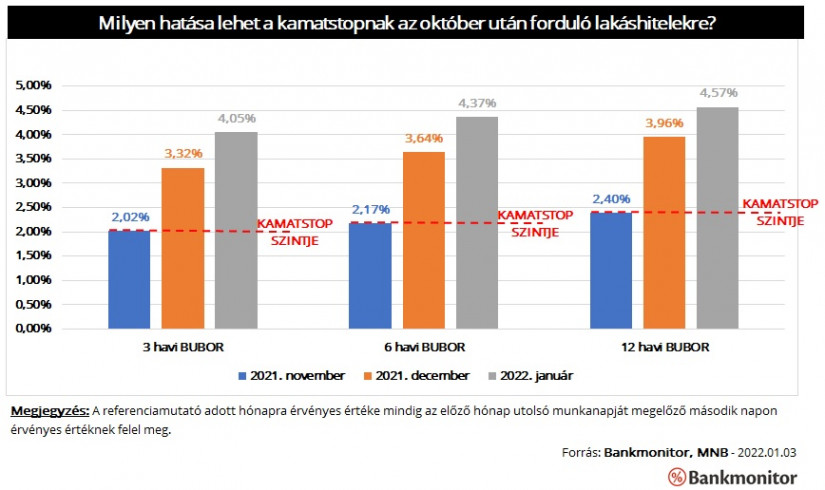
A decemberben forduló jelzáloghiteleknél a kamatfixálás 1,3-1,56 százalékpontos kedvezményt jelent (ennyivel volt magasabb a referenciamutató értéke az október végi szintnél). A kamatfixálás egy 10 millió forint összegű, 10 éves hátralévő futamidejű kölcsön esetében 6300-7700 forint kedvezményt jelentene havonta.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A 2022. januárjában forduló hitelek esetében a kamatrögzítés hatása még nagyobb: 2,02-2,30 százalékponttal kedvezőbbek a kamatok, mint a kedvezmény nélkül lennének. Ez egy, a korábbi példában is említett 10 millió forintos jelzáloghitel esetében 10-11 ezer forint spórolást eredményezne havonta.
Természetesen a 3 és a 6 havonta változó kamatozású kölcsönök kondíciói még 2022. június végéig - a kamatstop lejáratáig - változhatnak, vagyis a kamatstop hatása még jelentősebb is lehet ezen esetekben. (Várhatóan a magas infláció miatt tovább fognak emelkedni a pénzpiaci hozamok az elkövetkező időszakban, így a BUBOR mutató értéke is.) Természetesen az eltérő futamidő és a hitelösszeg miatt az egyes kölcsönökre a kamatfixálás hatása is különböző mértékű lehet.
Fontos azonban azt is megjegyezni, hogy a többi hiteltípusra, kamatperiódusra nem érvényes a kamatstop.
Ráadásul a változó hitelek kamata is visszaáll a piaci szintre 2022. június végét követően. Éppen ezért érdemes lehet elgondolkodni más megoldáson is, például a meglévő hitel kiváltásával, lecserélésével a jelenlegi piaci kamatszinteken lehetne hosszabb távra fixálni a kamatokat.
Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.

November 20-ától évi félmillió forintra nő az ingyenes előtörlesztés összege a fogyasztási hiteleknél.

Januárban újraindul az államilag támogatott lakástakarék Magyarországon, a részletes törvénytervezetből azonban kiderült egy fontos korlátozás.

Miközben az új lakások vásárlói a 3 százalékos hitel miatt előnybe kerülhetnek, Budapesten továbbra is rendkívül szűk a programnak megfelelő kínálat.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.