Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.



A Portfolio becslése szerint átlagosan 6 százalékos kamatot fizet kezelési költséggel együtt egy átlagos ex-devizahiteles, akinek forintosították a jelzáloghitelét. Sokan biztosan azt gondolják, hogy az árfolyamkockázatok eltűnésének köszönhetően most már tényleg csak a meglévő tőketartozást kell visszafizetni, ez persze nem igaz a kamatok miatt.
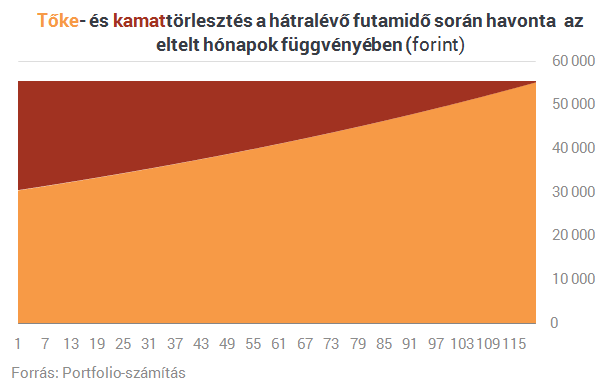
Egy átlagosnak mondható annuitásos, 10 éves hátralévő futamidejű, 6 százalékos kamat plusz kezelési költséggel rendelkező, 5 millió forintos forintosított lakáshitelen mutatjuk a helyzetet. Ha nem változna a Bubor (budapesti bankközi kamatláb) és a kamatfelár, akkor a futamidő végéig 55 ezer forintos havi törlesztőrészletet fizetne az ügyfél. Persze a Bubor 3 havonta, a kamatfelár pedig 3,4 vagy 5 évente megváltozhat, ezért ez csak egy feltételezett szituáció a jelenlegi feltételek alapján.
Az első grafikon azt mutatja, hogy kezdetben az 55 ezer forintos törlesztőrészletnek csak az 55 százaléka (kb. 30 ezer forint) megy tőketörlesztésre, a maradék 45 százalék pedig kamattörlesztésre. Ez annuitásos hitel esetén normális, hiszen a kamatfizetés mindig az aktuális tőketartozás alapján a kamat plusz kezelési költség arányában történik.
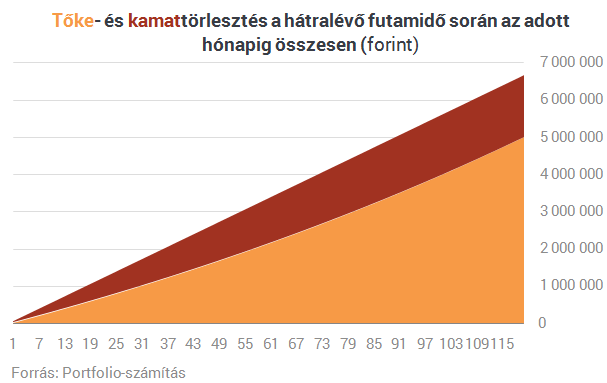
A második ábra azt is megmutatja, egy adott időpontig összesen mekkora törlesztést fizetett az ügyfél, és az mire ment. A hátralévő futamidő felénél, vagyis 5 év múlva ott fog tartani az ügyfél, hogy az addigi (forintosítás utáni!) törlesztésének a 64 százaléka ment csak tőketörlesztésre, 36 százaléka viszont kamattörlesztésre. A második 5 évben persze ennek épp az ellenkezője lesz igaz.
Összességében az 5 millió forint helyett 6,7 millió forintnyi törlesztőrészletet fog befizetni az adós, pedig (most már) nem devizahitelről van szó. Ebből 1,7 millió forint a kamat és a kezelési költség.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

Bár az elmúlt években valamelyest javult a magyar háztartások anyagi helyzetének megítélése, a mindennapi megélhetés továbbra is komoly kihívást jelent.

Bár tavasz óta érezhetően javult a kormány és a bankszektor viszonya, a hitelintézetek most már konkrét lépéseket várnak a döntéshozóktól.

Összesen 270 milliárd forintnyi kamatmentes európai uniós hitelkeret vált elérhetővé a hazai kis- és középvállalkozások számára a Ganz Ábrahám-program részeként.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.