A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



Az emberek újabb mentőövként értelmeznék, a fizetési hajlandóságuk tovább romlana, így a végén a mostaninál is több adóst kellene megmenteni - ezt várják a bankok a magáncsődtől, ezért nem támogatják. Az NGM is hasonlóan érvel, így, bár hivatalos kormányzati álláspont még nincs róla, várhatóan semmi nem lesz a magánszemélyek fizetésképtelenségét kezelő eljárásból - írja az Index.
A bankok ellenállása mellett az NGM józansága is kellett ahhoz, hogy a szaktárca végül ne támogassa a magáncsőd bevezetését. Így értékelték laptársunk forrásai azt a Nemzetgazdasági Minisztériumban készült és az Indexen bemutatott dokumentumot, amiből kiderült, hogy a tárca szakértői a magáncsőd ötletének elvetését javasolják a kormánynak.
Három erős ellenérv
Az NGM-ben készült tervezet három érvvel támasztotta alá, hogy miért nem kell a magáncsőd: mert az adósok azt hinnék, hogy megint megmentik őket, ezért romlana a fizetési fegyelem. És mert még nem jött el az ideje, meg kell várni a válság végét. És végül: mert az érintettek többsége olyan rossz helyzetben van, hogy a magáncsőd csak átmeneti menekvést jelentene, a hitel így is, úgy is végrehajtással zárulna le.
Bár a témával kapcsolatos háttérbeszélgetéseken minden megkérdezett cáfolta, hogy a bankok és a szaktárca egyeztetett az ügyben, a két fél gondolatmenetében pontosan ugyanazok az érvek tűnnek fel a magáncsőddel szemben. Az ellenérvek közül a legerősebbet egy névtelenséget kérő banktisztviselő úgy fogalmazta meg, hogy "nemcsak a magyar, hanem a fejlettebb pénzügyi kultúrákban is gondot okozna, indokolatlan várakozás alakulna ki", ha hirtelen bevezetnék a magáncsődöt. Sokan ugyanis egyszerűen leállnának a hiteltörlesztéssel, mondta az NGM első érvéhez hasonló magyarázatát a szakértő.
Drágítaná a hiteleket
A magasabb kockázatokra reagálva a bankoknak tovább kellene emelniük - a jó adósokra is ráterhelt - ügyfélkockázat felárakat, magyarul: a hitelek tovább drágulnának. Ha a késve fizetők aránya 5 százalékponttal emelkedik, az durván 1 százalékpontos növekedést jelent a kockázati árazásban, ami az átlagos törlesztőt havi több ezer forinttal emelné meg. Emiatt újabb és újabb adósok sodródnának 90 napon túlra, a magáncsőd bejelentésének hatásai ezért a rendszer egészére vetítve kockázatosak.
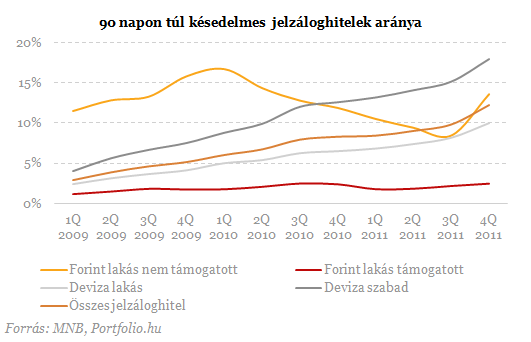
Több banki forrás is hangsúlyozta az Indexnek: a magáncsőddel mint intézménnyel egyébként nincs baj. Ha a rossz hitelek aránya a békeidőkre jellemző 3-5 százalék közé csökkenne, akkor érdemes lenne elgondolkodni a jövőbeli bevezetésén, de "ez most nem időszerű". Többen azt is kiemelték, hogy a magáncsődöt nem lehetne azonnal bevezetni, mert a bevezetést sok adós úgy értelmezné, hogy a most bajban lévők is segítséget kaphatnak.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
Nemzetközi példák
A magáncsőd intézménye számos európai országban - például a gazdag államnak számító Belgiumban, Dániában, Hollandiában, Svédországban vagy a legnagyobb európai gazdaságnak számító Németországban - létezik. Először, 1984-ben Dániában vezették be, Németországban 1999 óta létezik a magáncsőd intézménye, és a következő tíz évben mindig több magánszemély, mint vállalat jelentett fizetésképtelenséget.
A svédeknél a fizetésképtelen személyek adósságrendezési eljárást indíthatnak, aminek a keretében öt éven keresztül törlesztenek amennyit tudnak, majd a maradék adósság törlődik - ez alól ugyanakkor kivételt képeznek azok a kártérítések, amikkel a vállalkozásuk tevékenységének bírósági leállítása vagy egy törvénysértés miatt tartoznak valakinek. A közép-európai volt szocialista országok közül Csehországban létezik a magáncsőd. Ott 2008 elején vezették be ezt a jogintézményt, és az első évben nagyjából kétezer embert regisztráltak fizetésképtelennek.
Nagy-Britanniában és Írországban a hagyományos értelemben vett csőd kizárólag magánszemélyekre vonatkozik, vállalatok ellen végelszámolási és felszámolási eljárást lehet indítani. Idehaza a magáncsőd ellenzői azzal érvelnek, hogy a pénzügyi kultúra fejletlensége és a válság miatt most nem lehet bevezetni a magáncsődöt.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.