Mindenszentekkor a temetőknél is aratnak a tolvajok. Az autóban hagyott táskáért a casco általában nem fizet, a sírról ellopott vázáért pedig csak külön kiegészítővel.



Tea és biztosítás Mint arról már korábban is hírt adtunk, egyre több biztosító fedezi fel új piac gyanánt a távol-keleti piacokat. Mindeközben azonban egy új lehetőség is feltűnt a porondon, Afrika mindeddig még felfedezetlen terepet jelent. Nézzük, mit érdemes tudni a délen nyíló lehetőségekről, miközben néhány pillantást is vetünk a biztosítási piac 2007-es teljesítményére is!
A Capgemini és az EFMA (Európai Pénzügyi Menedzsment és Marketing Szövetség) 2008-as biztosításpiaci jelentése külön fejezetet szentel a feltörekvő piacok biztosítási szempontból történő jellemzésére. Ennek alapján mi is áttekintjük, mi az, amit érdemes tudni Kína és India piacáról!
Ugyanaz és mégis más
Ugyan a két piac alapjában véve eltérő egymástól, mégis több hasonló jellemvonás is felfedezhető a két feltörekvő ország biztosítási piaca között. Így például mind Kínában, mind pedig Indiában alacsony a penetráció (a bruttó díjbevétel GDP-hez viszonyított aránya) az érettebb piacokhoz képest. Mindkét piac gyorsan növekvő, és még a jövőben is folytatódni fog a bővülés.
Itt meg is állhatunk a felsorolásban, ugyanis ezen faktorokon túl nincs más, amiben megegyezne a két ország piaca. Így teljesen más jogi keretekkel kell szembesülniük az ide betörni, vagy pozícióját megerősíteni kívánó biztosítóknak. Az egyes ügyfelek is más igényeket támasztanak a biztosításokkal szemben, s maga a versenyhelyzet is eltérő jellegzetességekkel bír a két országban.
Jelenleg mindkét piacon a fő értékesítési csatornát a többes ügynökök jelentik, azonban a piaci szereplők egyre inkább kezdik kiterjeszteni értékesítési hálózataikat, annak érdekében, hogy minél szélesebb tömegeket érjenek el, illetve csökkentsék költségeiket.
Indiába kéne menni
Ugyan még ebben az évtizedben sor került a biztosítási piac reformjára, amely kikövezte az utat a magánszereplők megjelenésének. Ennek ellenére még mindig kiaknázatlan a piaci potenciál, és jellemző az alulbiztosítottság. A jelentés szerint a következő 5-6 évben megduplázódhat a piac mérete.
A piaci szereplőkre jellemző, hogy egyre inkább a többcsatornás (telemarketing, internet, telefon - értékesítést alkalmazzák annak érdekében, hogy növeljék piaci részesedésüket, s elérjék a nagy tömegeket, melyeket eddig még nem szolgált ki egy társaság sem.
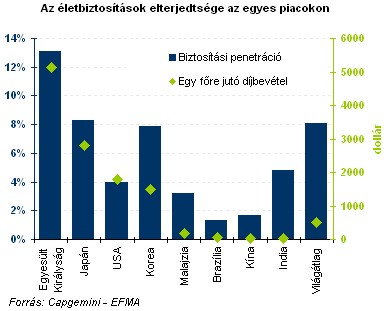
Az indiai piacot 1999-ben nyitották meg a magánszereplők számára is, azóta a biztosításfelügyelet 29 engedélyt adott ki. A biztosítási penetráció megduplázódott 2000 és 2006 között. Az egy főre jutó díjbevétel a 2000-es 9,9 dolláros szintről emelkedett 38,4 dollárra (2006).
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Az indiai piacon az életbiztosítási ág dominál, a díjbevételek alapján kalkulált részesedése ugyanis 84,9 százalékos volt 2006-ban. Az életbiztosítási üzletágból 2006-ban 32,5 milliárd dollár díjbevétel keletkezett, a nem-élet üzletág díjbevétele pedig 5,8 milliárd dollár. Az életbiztosítási termékeket leginkább a pénzügyi biztonság megteremtésére használják, miközben a nem-élet ág termékeit nem tekintik hasznosnak.
Mit kaphatsz a hiteled mellé? Kicsi, de sokat számít! (2008.február 11., 12:00)
Ami a jövőt illeti, vélhetően tovább folytatódik a kiemelkedő mértékű növekedés, mivel tovább növekszik a középosztály egy főre jutó jövedelme. Jelenleg az indiai társadalom 22 százaléka tartozik a középosztályba, ez az arány az előrejelzések szerint 2010-re 32 százalékra módosul. Az ország GDP-je éves átlagban 9-10 százalékkal növekszik, a középosztály rendelkezésre álló jövedelme ennek folytán 2015-ig 8,5 százalékkal fog emelkedni évente.
Jelenleg a piaci szereplők legfőbb célja a biztosítási piac minél nagyobb szegmensének megszerzése, ennek égisze alatt egyre több csatornát próbálnak bevetni, hogy minél szélesebb ügyfélkört érjenek el. Ugyanakkor a következő évek során minden valószínűséggel a vezér ügynökök maradnak a legfőbb értékesítési csatorna, hiszen az ügyfelek bizalmát csak a személyes találkozók során képesek elnyerni.
Emellett kiemelt figyelmet kell fordítani arra, hogy milyen igényeket támasztanak az ügyfelek a biztosítókkal, az egyes termékekkel szemben azoknak, akik szeretnének versenyben maradni. Indiában a legfontosabb a vásárlók számára a márka neve, ismerete és megbízhatósága, így az új belépőknek nehezebb dolga akad.
Kelet és dél
KínaA szektorbeli jelentés alapján elmondható, hogy ugyan a kínai biztosítási szektor gyorsan növekszik, illetve jelenleg is zajlik az átrendeződés, a piac nagy része még mindig néhány nagy szereplő kezében van. Még mindig dominánsnak mondhatóan a fizikai értékesítési hálózatok, így a külföldről érkező biztosító társaságok számára kifizetődő lehet az úgynevezett bankassurance-modell kiépítése, vagyis - dióhéjban - a bankfiókok értékesítésbe történő bevonása.
Mindenszentekkor a temetőknél is aratnak a tolvajok. Az autóban hagyott táskáért a casco általában nem fizet, a sírról ellopott vázáért pedig csak külön kiegészítővel.

Jelentősen nőtt az életbiztosításokból származó díjbevétel Magyarországon az elmúlt években, a szerződések száma azonban jóval lassabban emelkedik.

Egy koporsós temetés 2026-ban nettó 560 ezer forintba kerül, míg egy urnás 370 ezerbe, és a sírhely meg a temetői szolgáltatások egyikben sincsenek benne.

A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.

Átlagosan 3,6 százalékkal emelkedett a lakásbiztosítások átlagdíja a harmadik negyedévben az árstop után.

Az elmúlt hónapokban több súlyos ipari tűz történt, amelyek a jelentős vagyoni károk mellett akár hosszabb időre is leállíthatják az érintett vállalkozások működését.

Új lakásbiztosítási terméket vezet be Alfa NEO néven az Alfa Biztosító.

Átlagosan 0,6 százalékkal mérséklődtek a lakásbiztosítási díjak 2025 hasonló időszakával összevetve

Könnyű elveszni a biztosítási lehetőségek között, különösen akkor, ha a családi költségvetésbe nem fér bele minden.

A megélhetési költségek emelkedése miatt aggódnak a legtöbben, miközben a magyarok ötödének egyáltalán nincs vésztartaléka.

Tavaly a lakástüzek közel harmadát elektromos probléma okozhatta, a biztosítók tapasztalatai szerint egyetlen zárlat vagy túlterhelt hosszabbító miatt is milliós kár keletkezhet.

Akár 5 millió forintos kárt is okozhat egyetlen vadgázolás, az őszi szarvasbőgés időszakában pedig különösen nagy veszély leselkedik az autósokra az erdős, bokros útszakaszokon.

Átlagosan 32 százalékkal kerül többe négyzetméterenként egy nyaraló biztosítása, mint egy családi házé - figyelmeztet az egyik biztosításközvetítő.

A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.

Tavaly 1 384 ember halt meg valamilyen otthoni baleset következtében Magyarországon.

A balesetek számának emelkedése ellenére idén valamelyest csökkent a rollerekre kötött kötelező biztosítások iránti kereslet.

Magyarországon minden 3 és 18 év közötti gyermek automatikusan részesül államilag finanszírozott balesetbiztosításban

A diákok többsége tudja, hogyan bánjon biztonságosan a pénzzel, de a hitelekkel és biztosításokkal már gondban vannak.


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.