Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.


Nem mozdult az állóvíz, maradtak a kamatok A magyar hitelfelvevők az elmúlt három hónapban is keveset érezhettek a nemzetközi és a hazai kamatkörnyezet változásából: míg az Európai Központi Bank és a Svájci Nemzeti Bank tovább növelte az irányadó rátát, addig a Magyar Nemzeti Bank az alapkamat 7,50 százalékra való csökkentése mellett döntött. A bankok adatai arról tanúskodnak, hogy a hazai pénzintézetek mind a növekedést, mind pedig a csökkenést elnyelték. Lássuk, mennyiért kapunk 2007. októberében lakáshitelt!
Az összehasonlíthatóság kedvéért ismét 20 éves futamidővel szerettünk volna 5, illetőleg 10 millió forintot felvenni forintban, svájci frankban és devizában. A forinthitelek esetében arra is kíváncsiak voltunk, hogy hogyan alakulnak a költségek attól függően, hogy az általunk kiválasztott és az ügyletbe fedezetként bevont ingatlan használt vagy új.
Az adatgyűjtést 2007. október 24-26. között végeztük, kérésünkre a Budapest Bank, a CIB, az Erste Bank, az FHB, az IEB, az MKB, az OTP, a Raffeisen, az UniCredit Bank és a Volksbank tett ajánlatot az általunk felvázolt feltételekre.
Ez alkalommal arról is megkérdeztük a kereskedelmi bankokat, hogy fontolóra veszik-e, illetve tervezik-e az alacsonyabb alapkamat miatt kedvezőbb feltételeket, de nagyobb kockázatot magában rejtő jenhitel bevezetésének lehetőségét. Japán jenben denominált konstrukcióval elsőként az OTP Bank jelent meg a magyar piacon, a termékről bővebben már egy korábbi cikkünkben szóltunk.
Fizess, hogy lakáshitelt kaphass! Leleplezett kezdeti költségek...
Megmerevedett törlesztőrészletek - csak egy van, aki váltott
Elsőként tekintsük végig, hogy hogyan alakulnak a teljes hiteldíj mutatók, illetve a törlesztőrészletek a különböző devizanemek esetében, ha 5 millió forintot szeretnénk felvenni 20 évre. Az alapkamatok változását látva arra a következtetésre kellene jutnunk, hogy a különböző konstrukciók között korábban tapasztalható különbségnek csökkennie, a devizában denominált hitelek forinthitelekkel szembeni előnyének olvadni kellett volna.
A számok azonban ennek ellenkezőjéről tanúskodnak. Amennyiben a bankok a devizahitelek esetében engednének a romló kamatkörnyezet hatásának, a kamatoknak és ezzel együtt a törlesztőrészleteknek is emelkednie kellett volna. Ha a svájci jegybank emel az kettős negatív hatással lehet a hitelfelvevőkre és a hitelesekre, egyrészről az alapkamat emelésének hatására várhatóan emelkednek fognak a hitelek kamatai. Másrészről a kamatok emelkedése keresletet generál az adott ország valutája iránt, így az várhatóan erősödni fog.
Ha mindez a svájci irányadó rátával történik az számunkra, magyar hitelesek számára azt jelenti, hogy hatványozottan fog emelkedni a törlesztőrészlet, hiszen a hitel kamatának növekedése mellett, az árfolyam erősödése miatt, egyre több forintot kell majd adnunk egy frankért.
A bankok által októberben közölt számok azonban arról tanúskodnak, hogy a hazai pénzintézetek főként az ügyfelekért folytatott erős versenynek köszönhetően arra kényszerülnek, hogy saját hasznukat csökkentve továbbra is a korábban jellemző szinten tartsák a kamatokat.

A forinthitelek így továbbra is csakis abban az esetben mondhatóak versenyképesnek, ha a hitelfelvevő jogosult valamilyen közvetett állami támogatás igénybevételére. A Nemzeti Bank adatai arról tanúskodnak, hogy egyre kevesebb támogatott lakáshitelt vesz fel a lakosság, ebben a svájci frank alapú hitelek olcsósága mellett jelentős szerepet játszik, hogy a támogatott hitelek esetében jóval kisebb a finanszírozási arány, így például a hitelfelvevő nem tud az ingatlan teljes vételárára pénzt szerezni.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
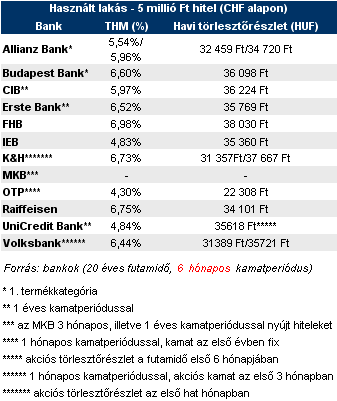
Egyedül az FHB Bank hívta fel a figyelmet arra, hogy a svájci frank alapú kölcsön drágulása miatt az általa ajánlott forint- és devizahitelek törlesztőrészlete olyan szoros közelségbe került, melynél az árfolyamkockázatot kiküszöbölendő indokolt lehet a forint mellett voksolni a svájci frankkal szemben.
Az euró a magasabb kamatszintnek köszönhetően továbbra sem versenyképes a svájci frankban denominált konstrukciókkal szemben, de sok esetben még a forinthitelekkel szemben sem. Az euróhitelek esetében az egyetlen pozitívumot az jelentheti, hogy az euró bevezetésekor a hitelt választó mindenképpen mentesül az átállással kapcsolatos kockázatoktól, a jelen állás szerint azonban ezért a védelemért nem érdemes fizetni, és nem is fizetnek ennyit a hazai hitelesek.

A forinthitelek esetében az összehasonlításnál problémát okozhat, hogy egyes bankok a támogatott, míg mások a piaci kamatozású konstrukciójukat ajánlották nekünk. Tovább gondot jelenthet, hogy a bankok, saját ajánlatukat jobb színben feltüntetendő, különböző technikákat alkalmaznak a törlesztőrészletek csökkentésére, illetve a THM kedvezőbbé tételére.
Megbízol a THM-ben? Íme az apró trükkök!
Olcsó kölcsön nagy kockázat: remegnek a bankok?
10 millió forintot 20 évre: mit ajánlanak a bankok? Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.

Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

A fiatalok körében a viselhető fizetési megoldások ismertsége szinte teljes körű.
A magyar prémiumbanki szektor 2026 első félévében is újabb csúcsokat döntött.

Az interjúban szó esik a végrehajtási költségek összetételéről, a munkabérből történő levonások szabályairól.

Az elmúlt hónapokban a bankközi hozamok érezhetően csökkentek, ez pedig megjelent a személyi kölcsönök piacán is.

Augusztus 10-től az UniCredit Bank a megszokott 3 százalék helyett 2,89 százalékos kamattal kínálja az Otthon Start hitelt.

Akár több tízezer forintot is megspórolhat az, aki hitelfelvétel előtt összehasonlítja a bankok ajánlatait.

A legkedvezőbb konstrukció megtalálása nagyban függ az igazolt jövedelemtől, a hitelösszegtől, a fedezetül szolgáló ingatlan értékétől és a vállalt banki feltételektől is.
Fontos hangsúlyozni, hogy a már meglévő, korábban folyósított kölcsönöket nem érinti a változás, azoknál megmarad a szerződésben rögzített kamat és törlesztőrészlet.

A magyarok egyre óvatosabban folyamodnak kölcsönért: közel kétharmaduk nem vett fel hitelt az elmúlt egy évben

Csaknem öt év után véget érhet az intézkedés, amely több mint 200 ezer lakáshiteles törlesztőrészletének emelkedését akadályozta meg.

A váratlan kiadások a nőket és a férfiakat hasonló gyakorisággal érintik, a nőkre viszont mind anyagi, mind lelki szempontból lényegesen nagyobb terhet rónak.

Majdnem 3 millió forint volt idén június közepéig az igényelt személyi kölcsönök átlagösszege.

A magyar lakáshitel-állomány egy év alatt ötödével bővült, miközben a hitelfelvétel szerepe is tovább nőtt a lakásvásárlásokban.

A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.