A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.


Amikor a "bank pénzét használom" felkiáltással a hitelkártyánkkal fizetünk az egyik kiskereskedelmi óriás által üzemeltett áruházak valamelyikében, jogosan merülhet fel bennünk a kérdés, vajon nyújtózkodhatunk-e tovább, mint ameddig a takarónk ér? A sokat emlegetett közmondás azonban ez esetben nem csupán annyit takar, hogy szabad és okos-e a saját forrásainkat meghaladva költekeznünk, de felveti azt a kérdést is, vajon érdemes és lehetséges-e a bank által meghatározott hitelkeretet túllépni?
Addig, amíg a takaród..., vagy mégse?
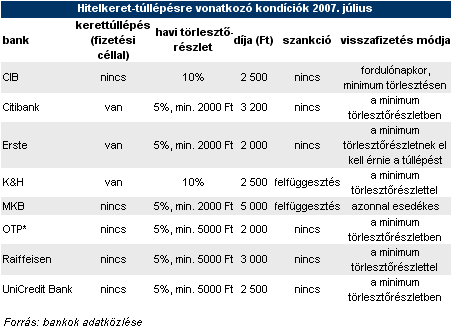
A válaszoló pénzintézetek többsége arról tájékoztatott bennünket, hogy a hitelkeret-túllépés csakis nemfizetés, illetve díjterhelés esetében fordulhat elő. Csupán néhány kereskedelmi bank, így a Citibank, az Erste és K&H biztosítja hitelkártyás ügyfeleinek azt a lehetőséget, hogy bizonyos feltételek mellett az eredetileg meghatározott hitelkeretnél nagyobb összeg felett rendelkezzenek.
A Citibank döntését azzal indokolta, hogy a bank nem szeretné, hogy a hitelkeret merevsége kellemetlenséget okozna ügyfeleinek, ezért egyedi elbírálás alapján engedélyezi a túllépést, az ügyfél fizetési szokásainak megfelelően, és hangsúlyozandó, hogy csupán alkalomszerűen.
A K&H ezzel szemben egyedi elbírálás nélkül egy alkalommal engedélyezi a kerettúllépést, a negatív egyenleg megszüntetése azonban azonnal esedékessé válik, a hitelkeretet meghaladó tartozás kiegyenlítéséig pedig az ügyfél nem tudja tovább használni a kártyáját.
Hitelkártyás büntetőtételek: a bankok többsége nem szankcionál
A K&H-n kívül csupán az MKB szankcionálja a hitelkeretet meghaladó tartozással rendelkező hitelkártya-tulajdonosokat az alkalmanként felszámított kerettúllépési díjon kívül. Mivel a tartozás kiegyenlítése az MKB esetében is azonnal esedékessé válik, az ügyfél kártyahasználati jogát felfüggesztik, amennyiben a következő számlázási időszakban nem rendezi tartozását.
A bankok többsége azonban "csupán" a hitelkeret-túllépési díjat számolja fel az ügyfeleknek, amelynek összege alkalmanként banktól és néhány esetben konstrukciótól függően 2000 és 5000 forint között változik. A legnagyobb büntetésre a Raiffeisen ügyfeleinek kell számítania, ahol a túllépés díja eléri az 5000 forintot, a "legolcsóbban" pedig az Ersténél és az OTP egyes hitelkártyáinál úszhatják meg az ügyfelek.
Beindul a gőzhenger, vagy mégsem lehet görgetni az adósságot?
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A bankok egyike sem engedélyezi, hogy az ügyfelek tartósan mínuszban tartózkodjanak, vagyis, hogy egy számlázási időszaknál hosszabb ideig a tartozásuk meghaladja a számukra meghatározott hitelkeretet.
A konstrukciók közötti különbség abban rejlik, hogy milyen módon kell törleszteni a hitelkeret túllépésből adódó többlettartozást. A pénzintézetek többsége esetében a tartozást a minimum törlesztőrészleten felül meg kell fizetni, míg az Ersténél és a Citibanknál ehelyett úgy állapítják meg a minimális törlesztést, hogy az elérje a tartozás mértékét.
A fenti táblázatból is jól látszik, amelyet az előbbiekben elhangzott információk alapján megállapíthatunk, vagyis, hogy az Erste és a Citibank kevésbé szigorú feltételek mellett nyújtja hitelkártya konstrukcióit.
Mennyire fáj a felesleges pénzkidobás?
Csupán egy kereskedelmi bank osztotta meg velünk számszerűen a hitelkeret túllépésre vonatkozó adatait, ezért mivel nem kívánjuk semmilyen módon hátrányos helyzetbe hozni az adott pénzintézetet, nem nevezzük meg azt.
A jelentős lakossági bank azonban úgy nyilatkozott, hogy ügyfeleinek 5-10 százaléka nyújtózkodik túl az előre meghatározott hitelkereten, az átlagos túllépés nagyságrendje pedig nem haladja meg a 10-15 ezer forintot.
A hitelkártya szegmens másik jelentős képviselője, bár tényadatokat nem közölt, elárulta, hogy ügyfeleinek nagyon alacsony százaléka "él ezzel a lehetősséggel", s a túllépők többsége, főként a magasabb hitelkeretek miatt, nem a prémium kategóriából kerül ki.
A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...