A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.


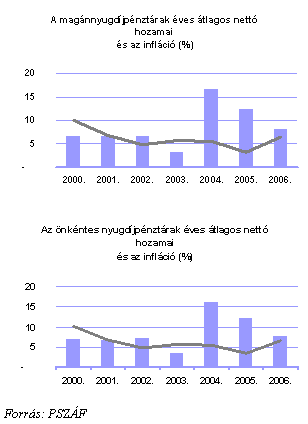
Múlt héten hozta nyilvánosságra a Pénzügyi Szervezetek Állami Felügyelete a magán- és önkéntes nyugdíjpénztárak 2006-ra vonatkozó hozamait. A pénztárszintű statisztikákon túl a Felügyelet a szektorszintű teljesítményeket is értékelte. Az adatokból kiderül, a pénztárak számottevő reálhozamokat értek el az elmúlt években, ugyanakkor nem volt számottevő eltérés az egyes pénztárak egyedi teéjesítményei között.
A magánnyugdíjpénztári szektor 2006-ban 8,20 százalékos, míg az önkéntes nyugdíjpénztári 7,75 százalékos nettó hozamot ért el. Ez a szint némileg elmarad ugyan a korábbi évek átlagától, ugyanakkor az infláció 6,50 százalékos szintjét tekintve még így is érezhető reálhozamot biztosított.
Amennyiben a hosszabb távú teljesítményt pontosabban tükröző ötéves átlag-hozamokat tekintjük, akkor kifejezetten kedvező a kép: éves átlagban a pénztárak 4,08-4,20 százalékos reálhozamot értek el. A bázisul szolgáló ötéves időszakban (2002-2006) az összes nyugdíjpénztár reálhozamot ért el, azaz teljesítményük minden esetben meghaladta a pénzromlás átlagos ütemét.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A hozamok szórása meglehetősen csekély, ami arra utal, hogy a pénztári portfólió összetételek (és így a hozamok) jelentős mértékben nem tértek el egymástól. A pénztárak - akarva vagy akaratlanul - egymáshoz igazodtak.
A 2007-től lehetőségként, 2009-től kötelezettségként megjelenő magánnyugdíjpénztári választható portfóliós rendszer leglényegesebb célja, hogy hosszabb távon magasabb hozamot, s így magasabb nyugdíjszintet biztosítson. Az új rendszer ennek érdekében nagyobb arányban tartalmaz majd hosszabb távon várhatóan magasabb megtérülést biztosító eszközöket (pl. részvényeket) azon tagok esetében, akiknek a nyugdíjig hátralévő megtakarítási ideje a 15 évet meghaladja, és tudatosan nem választanak más portfóliót.
A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.