Társadalmi egyeztetésre bocsátotta a kormány az egészségügyi szakdolgozói bérrendezésről szóló javaslatot.


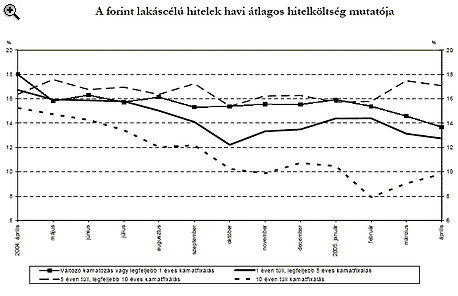
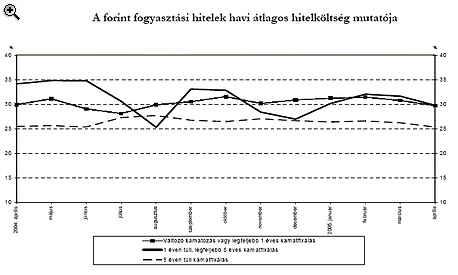
2005. áprilisban a háztartási szektor fogyasztási, lakáscélú és egyéb hiteleinek átlagos kamatlábai csökkentek, míg a folyószámlahiteleké enyhén emelkedett - áll az MNB közleményében. A háztartások látra szóló és folyószámlabetéteinek valamint lekötött betéteinek átlagos kamatlábai csökkentek. Az átlagos kamatlábak csökkenése tapasztalható a nem pénzügyi vállalatok hiteleinek valamint az éven belüli lejáratra lekötött betéteinek esetében is. A nem pénzügyi vállalatok éven túli lejáratra lekötött betéteinek átlagkamatlába áprilisban emelkedett, visszatérve ezzel a trendnek megfelelő szintre. A bankközi fedezetlen forintkihelyezések átlagkamatlábai minden lejárat esetében mérséklődtek.
A háztartási szektor lakáscélú hiteleinek átlagos hitelköltség mutatója 59 bázisponttal 13.96%-ról 13.37%-ra csökkent. A fogyasztási hitelek átlagos hitelköltség mutatója 116 bázisponttal 30.61%-ról 29.45%-ra mérséklődött.
 |
 |
2005. áprilisban a megkötött fogyasztási hitelszerződések értéke 22.5 milliárd forintot tett ki, amely 3 milliárd forinttal magasabb az előző havi értéknél. A folyószámlahiteleken kívüli hitelek új szerződésértékein belül a fogyasztási hitelek aránya márciusról áprilisra 51.8%-ról 52.2%-ra emelkedett. A lakáscélú hitelszerződések értéke áprilisban 17.5 milliárd forintot tett ki, amely 1.8 milliárd forinttal magasabb az előző havi értéknél. A folyószámlahiteleken kívüli hitelek új szerződésértékein belül a lakáscélú hitelek aránya áprilisban a márciusi 41.6%-ról 40.6%-ra módosult.
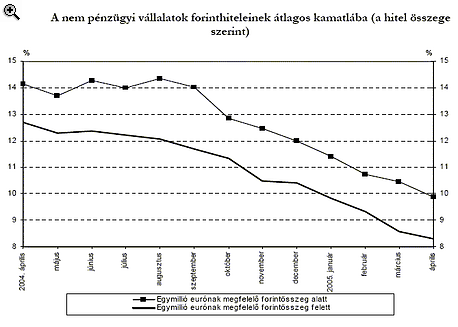
A nem pénzügyi vállalatoknak nyújtott egymillió eurónak megfelelő forintösszeg alatti összegű nem folyószámla forinthitelek átlagos kamatlába 60 bázisponttal 10.47%-ról 9.87%-ra, az egymillió eurónak megfelelő forintösszeg felettieké pedig 27 bázisponttal 8.57%-ról 8.30%-ra csökkent.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
 |
Társadalmi egyeztetésre bocsátotta a kormány az egészségügyi szakdolgozói bérrendezésről szóló javaslatot.

A Woltnak és a Foodorának is dolgozó futár egy friss TikTok-videóban hasonlította össze a két platformot. Van különbség!

Megváltoztak az álláskeresés szabályai, a korábban biztosnak hitt pozíciók is veszélybe kerülhetnek a következő években.

Magas foglalkoztatottság, szűkülő munkaerő-tartalék és egyre erősebb verseny a megfelelő készségekkel rendelkező dolgozókért – ez határozza meg jelenleg Magyarország és a tágabb régió munkaerőpiacát.

Ugyanazért a munkáért eltérő bér is járhat. Az eltérést viszont indokolni kell. A bértranszparenciára már a magyar törvény előtt érdemes felkészülni.

Jelentősen javult a magyarországi bölcsődei hálózat területi lefedettsége és kapacitása az elmúlt években,

A Richter ilyen keresetekkel, juttatásokkal és fejlődési lehetőségekkel várják a leendő dolgozókat 2026-ban.

Miközben Magyarországon több mint 68 ezer betöltetlen álláshelyet tartanak számon, addig az álláskeresőknek átlagosan több mint 12 hónapra van szükségesük az elhelyezkedéshez.

A vállalkozásoknál dolgozó munkavállalók 54 százaléka elégedetlen a jelenlegi fizetésének mértékével.

A kormány 7,5 százalékos minimálbér-emelést és 6,5 százalékos garantáltbérminimum-emelést javasol 2027-re, ami a szakszervezetek szerint reális és elfogadható kompromisszum.

Az európai statisztikák rávilágítanak: a magyarok a december 24-i munkaszüneti nap ellenére továbbra is a legtöbbet dolgozó nemzetek közé tartoznak az Európai Unióban

Lukács Miki, az RTL korábbi műsorvezetője jelenleg csomagkézbesítőként dolgozik.

Közeledtek az álláspontok, de egyelőre nem született megállapodás a 2027-es minimálbérről és a garantált bérminimumról

A legalsó jövedelmi ötödben 2025-ben évente mindössze 1 millió 236 ezer forint nettó jövedelem jutott egy főre, ami havi 103 ezer forintnak felel meg.

Az információk visszatartása, a bizalomhiány és a pletykálkodás a vállalati eredményeket is veszélyezteti.

Van, ahol már több mint egy éve keresnek munkát az állástalanok, Magyarországon is közel fél év a medián.

Bár a magyar háztartások fizetőképessége országos átlagban javulást mutat, a felszín alatt egyre mélyülő területi egyenlőtlenségek húzódnak meg.

A polgári perrendtartásról szóló 2016. évi CXXX. törvény 148. §-a alapján 2026. december december 24-e és január 1je között ítélkezési szünetet tartanak a bíróságok.
Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.