Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.



Habár a lakásárak hosszú évek mélyrepülése, majd stagnálása után az elmúlt két esztendőben óvatosan, de már elindultak felfelé, ez nem jelenti azt, hogy le kell mondani a lakásvásárlásról. Különösen, hogy a lakáshiteleket manapság, ha nem is ingyen, de rendkívül olcsón adják; és akkor az állami támogatásokról még nem is beszéltünk. Mutatjuk, miért éri meg most lakást vásárolni.
Hiába emelkedik egyre több városban a lakások ára, az otthonteremtéshez szükséges többi tényező olyannyira pozitív mintát mutat, amire bő egy évtizede nem volt példa Magyarországon. Ahogy az az alábbi pókháló ábrán is látható, az alacsony infláció, a pozitív munkaerő-piaci mutatók, az elérhető állami támogatások, és természetesen a hitelezés feltételeinek erőteljesen javuló tendenciája mind-mind az otthonteremtés realitását nyugtázza.
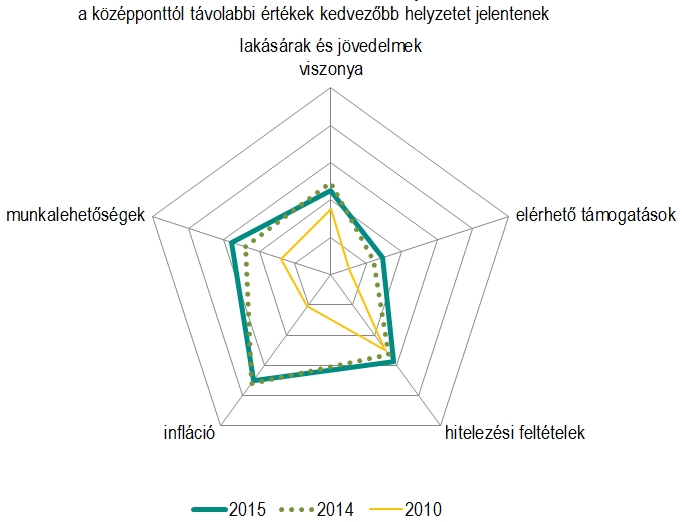
A rendelkezésre álló adatok alapján az elmúlt két évben negatív előjelet vett fel az inflációs ráta Magyarországon. A forint vásárlóerejének biztonsága pedig mindenképp jó hír azoknak, akik mostanában tervezik a lakásvásárlást. Arról nem is beszélve, hogy a munkaerő-piaci mutatók szerint növekszik a foglalkoztatottság, illetve emelkednek a fizetések is. Otthonteremtési döntésünkre természetesen a legnagyobb hatást továbbra is a lakáspiac állapota, illetve az elérhető hitelek kamatlába gyakorolja. A következőkben ezeket vesszük majd alaposabban is górcső alá.
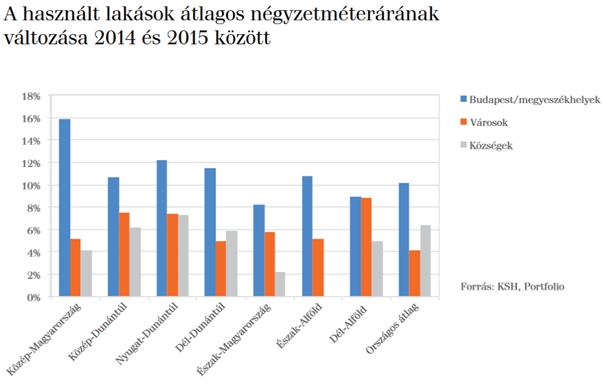
A statisztikák szerint a lakásárak 2007 óta tartó erőteljes csökkenését 2014-ben óvatos, majd 2015-ben már valamivel hangsúlyosabb emelkedés követte. Az elemzéseket alaposabban is górcső alá véve egyértelműen kiderül, hogy az elmúlt két évben, a lakáspiac gerincét adó használt lakások négyzetméterenkénti átlagára hozzávetőlegesen 7 százalékkal emelkedett.
Fontos természetesen kiemelni, hogy nagy a szórás az ország egyes régióiban, illetve a különböző településtípusok között is. Míg Budapesten közel 16 százalékos korrekció követte a válság éveit, addig például az Észak-magyarországi községekben csupán 2 százalékos a pozitív irányú elmozdulás mértéke.
Az áremelkedés kapcsán persze nem kell egyből a fejünket fogni, hiszen a vásárlással, mint befektetés, annak ellenére is jól járhatunk, hogy már bőven elmozdult a piac a mélypontjáról. Ha ugyanis klasszikus befektetésnek szánjuk a lakásvásárlást, akkor ma az áremelkedést bőven érvényesíteni tudjuk a bérleti díjban. Ha pedig saját célra vásárolnánk, akkor mindenképp bíztató, hogy elemzők szerint a következő években még bőven tartani fogja magát a felfutás, így emelkedhet ingatlanunk értéke.
Ha a lakásárak emelkedése jelenleg nem is indokolja az azonnali lakásvásárlást, a hitelpiac - fogyasztói szempontból - pozitív irányú elmozdulása már annál inkább. Sokat mondó adat például, hogy míg néhány évvel ezelőtt a közel 20 százalékos kamatláb sem volt elképzelhetetlen a lakáshiteleknél, addig ma már 6 százalék körül mozog az átlagos kamatszint. Sőt, akadnak ennél jóval jobb ajánlatok is a piacon, egyedi akcióban, ha teljesítjük a hitelintézet által meghatározott feltételeket,
Nézzünk néhány egyszerű példát. Egy 15 millió forintos lakás esetén a törvényileg előírt minimális önrész 3 millió forint, ami azt jelenti, hogy ebben az esetben legfeljebb 12 millió forint hitelt vehetünk fel. Amennyiben ezt a konstrukciót választjuk, akkor 15 éves futamidővel számolva, egy akciós, 4 százalék körüli kamatot alapul véve nagyjából havi 90 ezer forintos törlesztőrészlettel tudunk kalkulálni. Ez a teljes futamidő alatt mintegy 16 millió forintot visszafizetendő összeget jelent.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Ha azonban a futamidőt lecsökkentjük 10 évre, akkor ugyan havonta 120 ezer forint körülire ugrik a törlesztőnk, viszont a hitel teljes visszafizetése összesen 14,5 millió forintra rúg. De jóval gyakoribb ugyanakkor a 20 éves futamidő, mert így kisebb a havi törlesztés: 73 ezer forint, míg a teljes visszafizetendő összeg 17,5 millió forint.
Természetesen, ha már jelentős önerővel rendelkezünk, ami lehet az ingatlan 50, vagy akár 80 százaléka is, akkor jóval kevesebbet kell majd visszafizetni a hitelintézetnek. A kamat csökkenthető a kezdettől elérhető banki kedvezményekkel, például a jövedelem odautaltatásával, aktív számlahasználattal, biztosítással, stb.
A kamattól is függő teljes visszafizetendő összegből ezen felül még lefaraghatunk a a hitel futamidejének rövidítésével, vagy részleges előtörlesztéssel. Ügyeljünk arra, hogy számunkra megfelelő hiteltípust válasszunk és a havi törlesztőrészlet nagyságát se tervezzük túlfeszítettre, különösen abban az esetben, ha nem a fix, hanem a referencia kamatozású hitel mellett döntünk.
Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.

Átalakulhat a magyar lakáspiac a Wekerle Plusz program hatására, mely jövőre szűkebb vásárlói kör számára biztosít kedvezményes finanszírozást.

A hosszú hétvége és az őszi szünet előtt fontos figyelmeztetést adott ki a Magyar Víziközmű Szövetség.

Több mint 1160 milliárd forintot szán a kormány a rezsicsökkentés fenntartására a jövő évi költségvetésben.

Új, államilag támogatott lakástakarékossági programot indít a kormány, amellyel tíz év alatt akár 1,8 millió forintos, vissza nem térítendő támogatáshoz is juthatnak a megtakarítók.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.