Novemberben jóval kevesebb ingatlant néznek meg a vevők, mint október elején. A Wekerle Plusz banki indulásáig lassabb piac várható.


Április végéig kell megkapniuk a devizahiteleseknek az elszámolási értesítőt. A hét oldalas dokumentumban könnyű elveszni, ezért a Pénzcentrum összeszedte a legfontosabb adatokat a levélből.
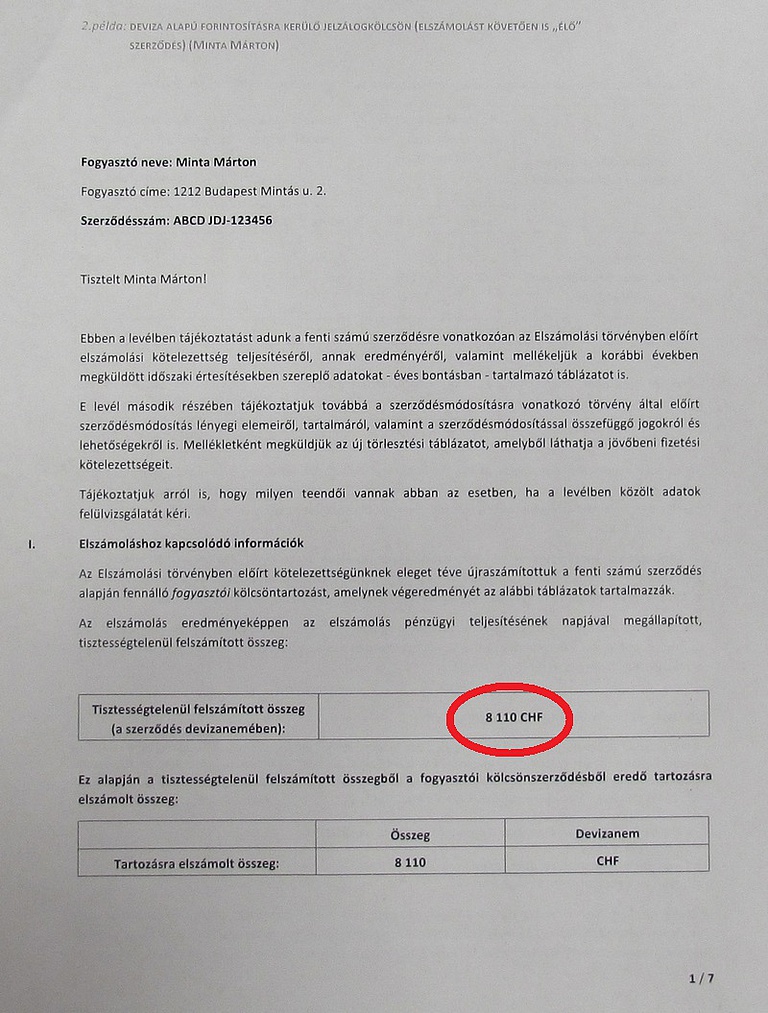
Rögtön az első oldalon találjuk az egyoldalú kamatemelés, illetve az árfolyamrés miatt tisztességtelenül felszámított összeget. Ezt a szerződés devizanemében adja meg a dokumentum, amit nekünk kell átszámolnunk. A svájci franknál 256,5 forintos, az eurónál 309 forintos, a japán jennél pedig 2,16 forintos árfolyamon kell számolnunk, ha jelzálog alapú, forintosításra került szerződésről van szó. Ha viszont egyéb szerződésről beszélünk, akkor az adott napi árfolyamon kapja meg az ügyfél a visszatérítést.
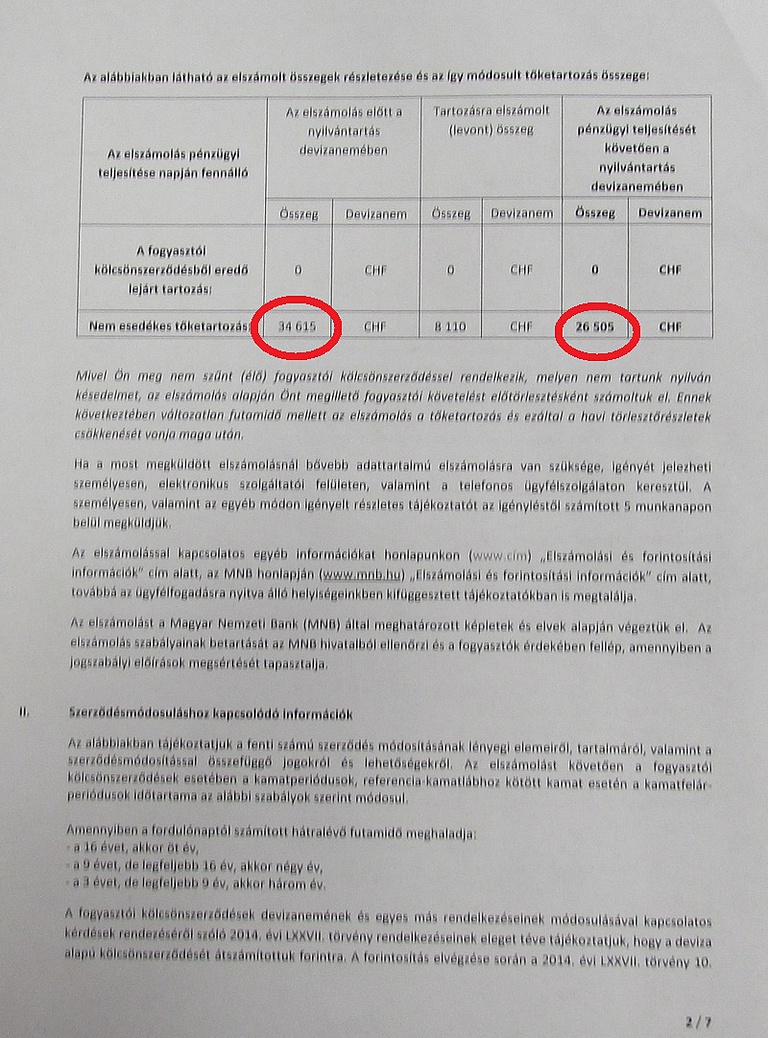
A második oldal tetején találunk egy táblázatot, amiben az elszámolás előtti és utáni tartozást találjuk, devizában. A két adat közötti különbözetet is feltűnteti a táblázat, ami tulajdonképpen maga a tisztességtelenül felszámolt összeg.
A harmadik oldal tetején található táblázatból kiderül, hogy mekkora tartozásunk marad a forintosítás után, ez az adat már forintban van feltüntetve.
A forintosított kölcsön átváltási árfolyamát is megtaláljuk a fenti táblázatban, ez a svájci franknál 256,5 forint, az eurónál 309 forint, a japán jennél pedig 2,16 forint lesz.
A következő lényeges pont az éves kamat, itt megtaláljuk az elszámolás előtti és utáni kamatszintet is, ez utóbbi az úgynevezett "forint fair" kamat. Ugyan itt nincs külön feltüntetve, de a két kamatszint különbözete adja az egyoldalú kamatemelés mértékét.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
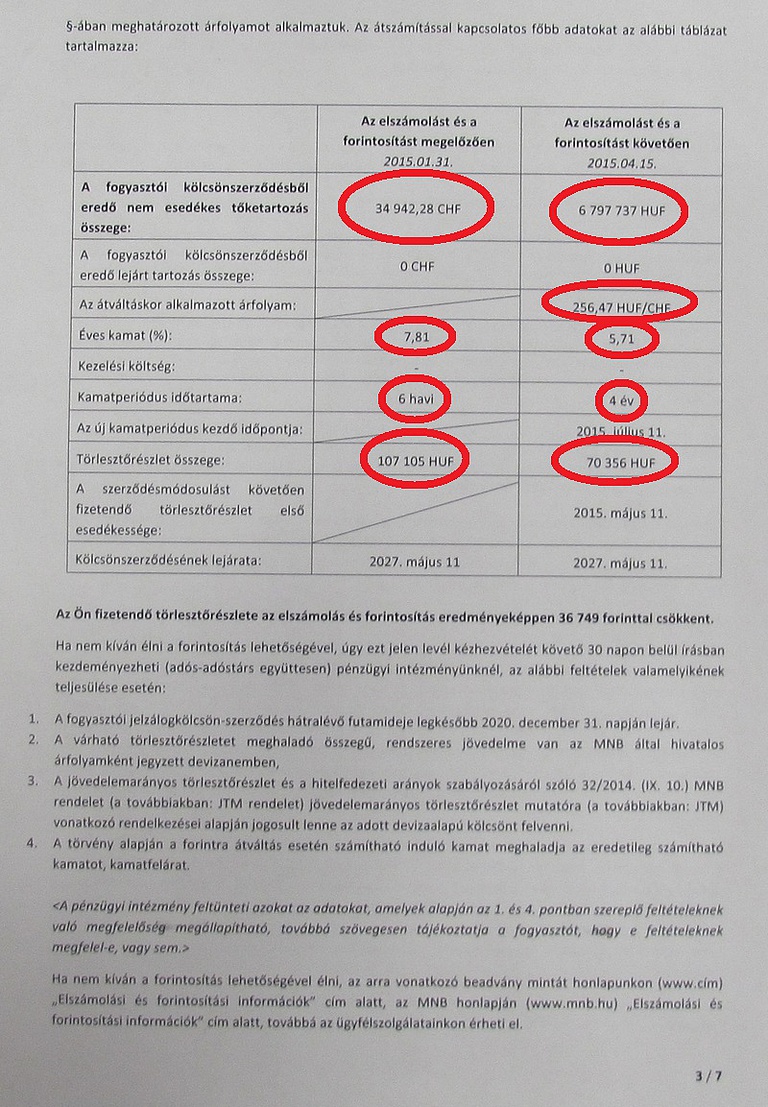
A devizahitelek jellemzően rövid kamatperiódusú kölcsönök, vagyis egy éven belül változhat a kamatunk. A forintosított hiteleknél viszont a hátralévő futamidőtől függ a kamatperiódus hossza. Három és kilenc év között 3 éves, kilenc és 16 év között 4 éves, míg 16 évnél hosszabb hátralévő futamidő mellett 5 éves lesz a kamatperiódusunk.
A harmadik oldalon található táblázat alján szerepel a leginkább érezhető eltérés, a törlesztőrészlet mértéke. A legjobban ez a két adat hasonlítható össze, ugyanis forintban adja meg a táblázat mind a két értéket.
Novemberben jóval kevesebb ingatlant néznek meg a vevők, mint október elején. A Wekerle Plusz banki indulásáig lassabb piac várható.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.

A fuvarozás, a mezőgazdaság és az építőipar is a legkockázatosabb ágazatok között szerepel.

Társasházi lakásonként akár ötmillió forintos támogatást és kamatmentes hitelt vehetnek igénybe a társasházak átfogó energetikai korszerűsítésre a Wekerle Plusz Program keretében.

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.