A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.


Mind a szabad, mind a kötött felhasználású Diákhitelt lehet igényelni augusztus közepétől. A szükséges nyomtatványokat a Diákhitel honlapjának (www.diakhitel.hu) internetes hitelügyintézési felületén, a www.diakhiteldirekt.hu oldalon lehet kitölteni, amelyet kinyomtatva, aláírva, a Diákhitel Központtal partner pénzintézetekben, takarékszövetkezetekben, postahivatalokban vagy felsőoktatási intézményekben kell leadni. A félév első hiteligénylésének utolsó napja 2012. szeptember 17.
Az idei tanévtől az önköltséges vagy állami részösztöndíjas hallgatók a Diákhitel1 mellett a kötött felhasználású Diákhitel2-t is felvehetik, amely kizárólag a képzési díj kiegyenlítésére használható fel. A felvehető hitelösszegnek nincs felső határa. Legfeljebb azonban akkora összeget vehet fel a hallgató, amekkora az intézmény felé fennálló fizetési kötelezettsége. Az igényelt hitelt a Diákhitel Központ közvetlenül az egyetem/főiskola számára utalja, így biztosítva, hogy csak és kizárólag a képzés díja egyenlíthető ki belőle.
A Diákhitel2 hitelfelvevők felé felszámított kamatlába 2012. október 15-étől évi 2 százalék, a piaci kamat 2 százalék feletti részét az állam kamattámogatás formájában állja a diákok helyett.
A szabad felhasználású Diákhitellel kapcsolatban fontos változás, hogy a hitelszerződésüket 2012. augusztus 15-ét követően kötött hallgatók havonta maximum 50 ezer forint összegű kölcsönt igényelhetnek. A korábban kötött kölcsönszerződések esetében ez a maximum csak a költségtérítéses képzésben tanulóknak érhető el, az államilag finanszírozott hallgatók továbbra is maximum havi 40 ezer forinthoz juthatnak hozzá. A köztes felvehető összegek változatlanok maradnak: havonta továbbra is 15, 21, 25, 30, 40 ezer forint igényelhető.
A
Diákhitel2 bevezetésével várhatóan megnövekvő ügyfélforgalom
gördülékeny kiszolgálása érdekében új ügyfélszolgálatot nyit a Diákhitel
Központ a KÖKI Terminál 2. emeletén. A Diákhitellel kapcsolatos minden
fontos információ, tudnivaló magyar és angol nyelven a nap 24 órájában
elérhető a Diákhitel Központ internetes felületén a www.diakhitel.hu
portálon.
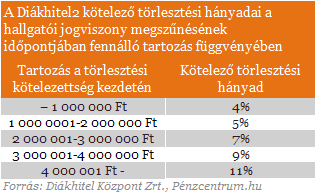
Ezt a célt szolgálja az új kötött felhasználású képzési hitel, amelyet csak az adott képzés költségeire lehet fordítani. A kötött felhasználású hitelnél a felvehető hitel mértéke nem kötődik fix forintösszeghez, így a legalacsonyabb költségű képzési területektől egészen a magas költségű képzési területekig a fizetendő képzési költségekkel megegyező összegű képzési hitel folyósítható. E hitelt a jogosult hallgató igénylését követően - engedményezés útján - közvetlenül a felsőoktatási intézmények számlájára utalja át a Diákhitel Központ. A kötött felhasználású képzési hitel esetében a törlesztési kötelezettség a hallgatói jogviszony megszűnése napján fennálló hiteltartozás függvényében kerül meghatározásra. A hitelösszeghez tartozó törlesztési százalékok sávos mértékét a tanulmányi félév megkezdését megelőzően legalább hét nappal teszi közzé a Diákhitel Központ.
A szabad felhasználású hitelt az összes, új rendszer szerinti hallgató felveheti, ennek mértéke legfeljebb havi 50 ezer forint, éves szinten legfeljebb 500 ezer forint lehet.
A kötött felhasználású hitelhez az állam jelentős kamattámogatást ad, amely a mindenkori kamatszinttől függően változik, azért, hogy a hallgató által fizetett kamatrész 2 % maradjon. Így a hallgatók számára a Diákhitel fix 2%-os kamata egy kiszámítható, rendkívül kedvezményes hitelkonstrukciót jelent.
Akiknek mindenképp megéri:
Megközelítőleg 40 ezer gólya lesz jogosult önköltséges és részösztöndíjas hallgatóként a fix, évi 2 százalékos kamatozású Diákhitelre. Amit ugyan egyből a tanulmányi intézetnek utal a Diákhitel Központ, de azoknak is érdemes igényelni, akik maguk is ki tudnák fizetni tandíjukat.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A jelenlegi betéti kamatok mellett, ha befektetjük a tandíjra szánt összeget, akkor akár több százezer forintot is nyerhetünk az öt év alatt. Ez a diákhitel után fizetett kamatok és a befektetés után járó hozamok különbségéből jön ki, hiszen ez utóbbi többszörösen meghaladja azt a két százalékot, amit a Diákhitel Központ törvényileg felszámolhat a hallgatóknak.
Példának vegyük a Budapesti Corvinus Egyetem gazdasági képzését, ahol a féléves képzés ára 215 ezer forint. Ez Havi szinten 43 ezer forintos terhet jelent a hallgatóknak, amit a Diákhitel 2 teljes egészében finanszíroz 2 százalékos kamattal. Azok a diákok, akik nem tudják előteremteni ezt az összeget egyértelműen a kölcsönhöz nyúlnak, de a 2 százalékosnál magasabb elérhető hozamok miatt azoknak is megéri hitelből tanulni, akiknek rendelkezésére áll a szükséges összeg.
Ezt a havi 43 ezer forintos tandíjat feltételezve és 7 százalékos betéti hozammal számolva 3 év alatt 201 899 forintot kereshetnek a diákok, amennyiben félreteszik a diákhitel teljes összegét. Öt év alatt ez az összeg már 641 569 forint.
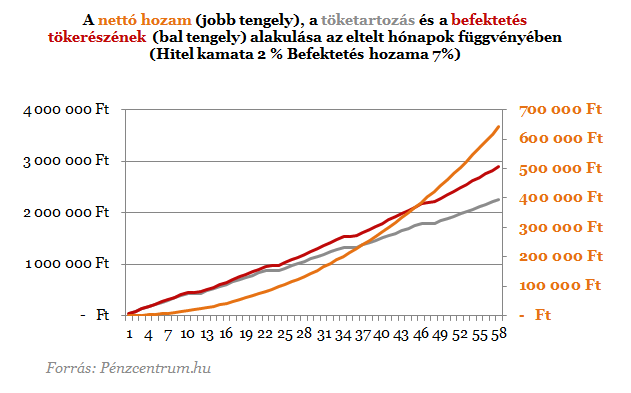
Természetesen minél drágább egy képzés, arányosan annál nagyobb az így szerezhető haszon is. De a hozam nagyságától is nagyban függ a kölcsönből vett megtakarítás megtérülése. Akár tíz százalékosnál is magasabb hozammal kecsegtet több kötött célú megtakarítási forma, mint a lakáskasszák, nyesz stb.
A kamatadó
Több megtakarítási forma is mentes a kamatadó alól. Ilyen a már említett lakáskassza, ami havi rendszeres megtakarítási lehetőségével passzolhat a diákok igényeihez, bár csak lakáscélra fordítható. A TBSZ 3 év után részlegesen 5 év után teljesen kamatadó mentes. Nem említettük itt még a nyeszt és az önkéntes nyugdíjpénztárakat, hiszen a diákok elenyésző hányada gondol még a munka utáni évekre. A Biztosítók által kínált Unit-linked biztosítások általában hosszabb, 10-20 éves időtávban kecsegtetnek magasabb hozammal, ezért talán nem a legalkalmasabb befektetések a diákhitellel való kombinálásra.
A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...