Enyhe mínuszban indult a pénteki kereskedés az európai tőzsdéken, miközben Budapesten a Mol emelkedése ellensúlyozta a többi blue chip gyengülését.


Akár 280 ezer forintot is nyerhetünk - szinte azonnal - különböző megtakarításainkkal, ugyanis 3 öngondoskodási termék után is jár adókedvezmény. A törvényi változások miatt háttérbe szorulhat az eddig népszerű egészségpénztár, egy jól elrejtett adómódosításban a kormány megnyirbálta az igénybe vehető juttatások körét. Ennek köszönhetően a szektort hátrányos színben feltüntető kommunikáció ellenére is előtérbe kerülhetnek az önkéntes nyugdíjpénztári (önyp) befizetések, de a nyugdíj-előtakarékossági számla (nyesz) is egyre vonzóbb alternatíva. Hogy válasszuk ki a legjobb befektetést?
Az év végéig hátralévő időben el kell gondolkodnunk, mit kezdünk eddig el nem helyezett megtakarításainkkal, hogyan tudjuk maximálisan kihasználni a megtakarítást ösztönző adójóváírásokat. A 2011. évi személyi jövedelemadó kedvezmények érvényesítésére csak a december 31-ig befizetett összegek után van lehetőség. A döntést megnehezítheti, hogy jövőre már nem lehet az egészségpénztári megtakarításokat sportolásra, gyógyfürdő-szolgáltatásra, illetve egészségügyi-, és gyógyüdülésre fordítani. Érdemes tehát meggondolni, hogy inkább önkéntes nyugdíjpénztárba fizessük-e be a megtakarításainkat.
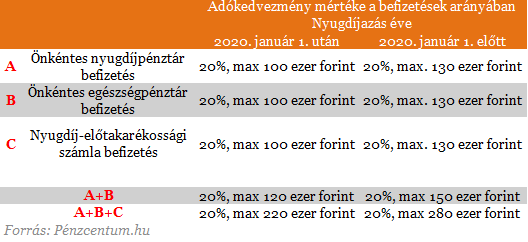
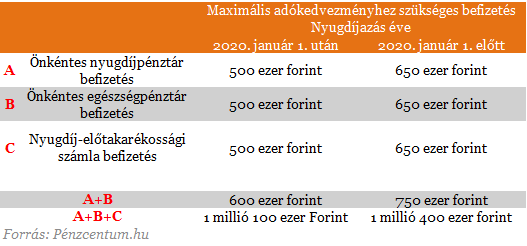
A három befektetésre különböző maximális adókedvezmények vonatkoznak, amelyek alapvetően eltérnek a 2020. január 1. után és előtt nyugdíjba vonulók esetében. Ráadásul az egészségpénztári és az önkéntes nyugdíjpénztári befizetések után járó kedvezményeknek összevont felső korlátja is van. Az adókedvezmények maximális mértékét az alábbi táblázat tartalmazza.
Jövő évre az Országgyűlés által elfogadott adótörvény-csomagban elbújtatott rendelkezések módosítják az önkéntes kölcsönös biztosító pénztárakról szóló jogszabályt. A december 31-ig megvásárolt bérleteket, gyógyszolgáltatásokat még kifizetik a pénztárak, de ez után már nem lehet az egészségpénztári megtakarításokat sportolásra, gyógyfürdő-szolgáltatásra, illetve egészségügyi-, és gyógyüdülésre fordítani a befizetéseket. Lényegében valamennyi egészségmegőrzést szolgáló tevékenység kikerül azon szolgáltatások köréből, amelyeket idén még az egészségpénztári megtakarításokból is ki lehet fizetni.
Az egészségpénztári és az önkéntes nyugdíjpénztári befizetések után járó személyi jövedelemadó kedvezmény mértéke a befizetés 20 százaléka minden korosztály számára. Ennek maximuma viszont változó, a 2020. előtt nyugdíjba vonulók összesen 130 ezer forintot, 2020. után nyugdíjba vonulók viszont csak 100 ezer forintot kaphatnak vissza a számlájukra mindkét pénztárba való befizetés esetén. A két termék után összesen járó adókedvezmény viszont nem lehet nagyobb 150 ezer forintnál (A+B). Ez azt jelenti, hogy nem érdemes ezekbe évi 750 ezer forintnál többet befizetni, legalábbis adókedvezmény efölött már nem érvényesíthető. Amennyiben ennél is többet szeretnénk félretenni, akkor érdemes a nyesz-t választani. A teljes adókedvezmény eléréséhez 1 millió 400 ezer forintot kell befizetni.
A legtöbben tehát nem tudunk ennyit nyerni az adókedvezményeken, ésszerű döntést viszont hozhatunk és akár mind a három helyen félretehetünk egy kicsit. Azt kell csak végiggondolnunk, hogy mikor lehet szükségünk a megtakarításainkra és mire akarjuk azt költeni. Mindhárom befektetés örökölhető, a hozzáférés viszont változik. A két nyugdíjcélú befektetés a nyugdíjba vonuláskor elérhetővé válik, de az önkéntes nyugdíjpénztárban tartott pénzhez akár ez előtt, 10 év lejárta után is hozzányúlhatunk. A két öngondoskodási forma nem zárja ki egymást, mindkettőbe befizethetünk akár 650-650 ezer forintot.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
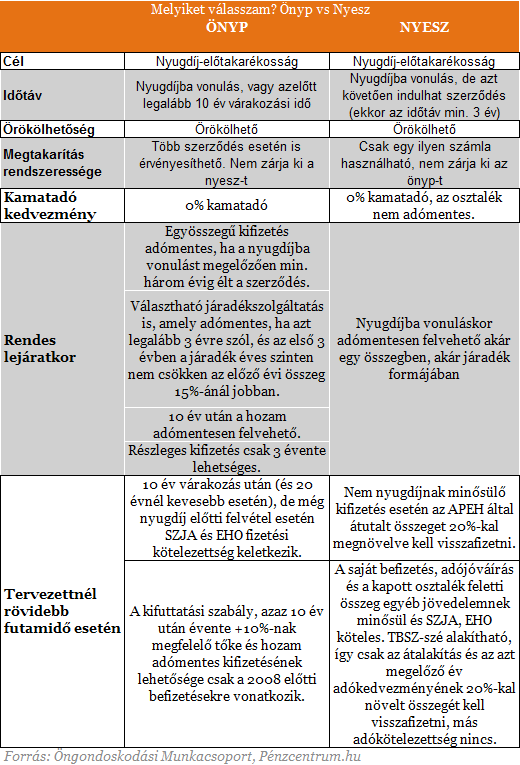
A fenti táblázatban összefoglaltuk a két nyugdíjcélú megtakarítás legfőbb jellemzőit. Az egészségpénztárt sem kell teljesen kizárni a megtakarítás tervezésekor, hiszen még mindig könnyen el tudjuk költeni az itt felhalmozott összeget, ráadásul időbeli korlát nélkül.Az utolsó táblázatban a maximális adókedvezményhez szükséges befizetéseket összegeztük, ez alapján és az összehasonlítás révén könnyen választhatjuk ki a számunkra legmegfelelőbb terméket.
Enyhe mínuszban indult a pénteki kereskedés az európai tőzsdéken, miközben Budapesten a Mol emelkedése ellensúlyozta a többi blue chip gyengülését.

Több térségi fiókját, köztük az encsit és a sátoraljaújhelyit is bezárja a K&H Bank, ami miatt a helyieknek és a környékbeli településeken élőknek jóval messzebbre...

A befektetési világ folyamatosan változik, az elmúlt évek eseményei különösen jól megmutatták, hogy a piacokat nem lehet gazdasági mutatók és vállalati eredmény alapján értelmezni.
Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.

Csütörtök délelőtt javított a forint, az euró jegyzése 364,1-ig, a dolláré 328-ig süllyedt. A magyar deviza a szerdai gyengülésből kapaszkodott vissza.

Elsőre vonzó lehetőségnek tűnik, hogy a részvényeid megtartása mellett rendszeresen pénzt kapj a vállalatok nyereségéből, ehhez azonban komoly összeget kell befektetned.

Kisebb mínuszban járt a BUX csütörtök délelőtt, miközben a Richter az Eli Lillyvel bejelentett együttműködés után a nyitáskor történelmi csúcsát is elérte.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

Emelkedéssel indult a szerdai kereskedés az európai és a magyar tőzsdén, az OTP részvényei a várakozásokat meghaladó negyedéves profit után erősödtek.
Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.

A reggeli stabilitás után gyengülésnek indult a forint kedden, dél körül már 363 forint fölé emelkedett az euró árfolyama.

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.
A hétfői amerikai rali után kedden az európai és a hazai részvénypiacon is határozott emelkedéssel indult a kereskedés.

Erőteljes emelkedés bontakozott ki hétfőn a részvénypiacokon, miközben az amerikai–iráni megállapodás reménye meredeken lejjebb nyomta az olaj árát.
A forint hétfő reggel még erősödött, késő délelőttre azonban elveszítette lendületét.

A táska bankkártyákat és személyes iratokat is tartalmazott - ez nem sokon múlt!


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.