Újabb részletek derülhetnek ki a kormány otthonteremtési terveiről: kedden Magyar Péter miniszterelnök és két minisztere ismerteti a 2027-es költségvetés további elemeit.





A Bankmonitor szakértőinek tapasztalata szerint egyre többen kivárnak a nagyobb pénzügyi döntések meghozatalával, így a személyi hitel igénylésével is. Ez a jelenlegi kilátások mellett még jó döntés is lehet, egyáltalán nem mindegy azonban, hogy milyen kiadást és mennyi időre halasztunk el.
A jelenlegi piaci, gazdasági helyzetben egyre többen visszalépnek a hiteligényléstől. Teljesen érthető, hogy kétszer, háromszor is alaposan átrágjuk a részleteket egy hiteligénylés előtt: a mostani piaci körülmények – magas infláció, háborús helyzet, rezsicsökkentés átalakítása – mellett különösen fontos, hogy ne vállaljuk túl magunkat, rendelkezzünk megfelelő tartalékokkal.
Ez azonban nem azt jelenti, hogy egy hitelfelvétel rossz döntés lenne. (Sőt, sok esetben pont a jelenlegi extrém körülmények miatt lesz jó választás.) Nagyon sok múlik azon, hogy milyen célra szeretnénk fordítani a felvett összeget. Emellett az is egyre lényegesebbé válik, hogy mennyi időre tudjuk elhalasztani a tervezett kiadásunkat.
Jelenleg a legolcsóbb személyi hitel THM értéke 8,41%. Ez azt jelenti, hogy 3 millió forintra 7 éven keresztül havonta 47 200 forintot kell visszafizetni. De mennyire kedvező ez az ajánlat és mit várhatunk az elkövetkező időszakban?
A KSH adatai alapján az infláció júniusban 11,7 százalék volt, vagyis a hazai áruk átlagos árváltozása meghaladja a fedezetlen hitelek éves költségét. Ez azt jelenti, hogy rövid távon a kölcsönt nyújtó rosszabbul jár, hiszen a kamatokkal növelt összeg vásárlóereje is kisebb lesz egy év múlva, vagyis kevesebb árut lehet megvenni belőle, mint a kölcsönadott összegből.
A jegybanki alapkamat nagysága is 9,75%, vagyis a hazai gazdaságnak irányt mutató kamatszint, melyhez idővel igazodik a piac is jóval magasabb a legolcsóbb személyi kölcsönnél.
Ez az állapot sokáig nem maradhat fent. Márpedig az infláció és az alapkamat előreláthatóan az elkövetkező hónapokban még tovább fog emelkedni. Vagyis a jelenlegi extrém helyzet a fedezetlen hitelek drágulásával szűnik meg. Könnyen elképzelhető, hogy az új kölcsönök kamata 2 százalékponttal emelkedik. Egy ilyen változás miatt egy 3 millió forint összegű kölcsön törlesztőrészlete 49 800 forintra emelkedhet, ami 5,5 százalékos növekedést jelentene.
Az tehát biztosnak tekinthető, hogy rövid távon a kivárás az emelkedő hitelkamatok miatt azt eredményezheti, hogy célunkat drágábban fogjuk tudni megfinanszírozni.
Arról sem szabad elfeledkezni, hogy az infláció igen magas jelenleg hazánkban. Előreláthatóan a drágulás mérséklődése is lassan, fokozatosan fog végbemenni.
Az MNB várakozásai alapján az áremelkedés:
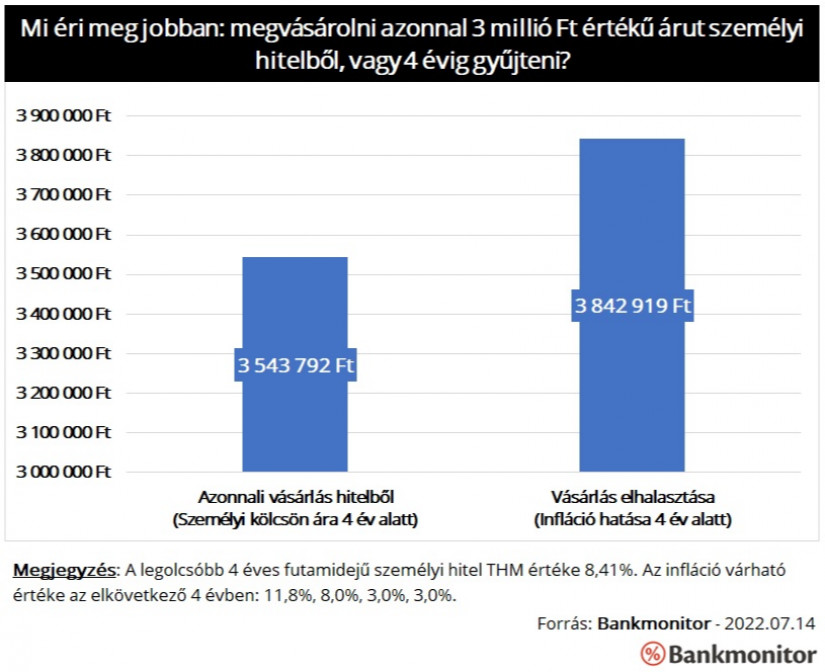
A magas infláció miatt a vásárlás elhalasztásának komoly ára lehet. Egy 3 millió forint értékű áruért az inflációs várakozások alapján 4 év múlva már 3,84 millió forintot kellene fizetni. A legolcsóbb személyi hitelre 4 év alatt viszont csak 3,54 millió forintot kellene kifizetnünk négy év alatt. Vagyis a hitelköltségeknél magasabb az áremelkedés mértéke.
Az átlagos árváltozás nem tükrözi feltétlenül egy adott áru, szolgáltatás árának módosulását. A Bankmonitor szakértői éppen ezért összeszedtek néhány jellemző célt, melyet személyi kölcsönből finanszíroznak a magyarok és megvizsgálták az árak alakulását.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
Sokan autó vásárlására fordítják a kölcsönt. 2022. júniusában az új autók éves árváltozása 12 százalék volt. A használt kocsit vásárlók sem jártak jobban, sőt ott az éves áremelkedés mértéke 17,6 százalék volt.
Sokan bútor vásárlására fordítják a kapott összeget. Itt sem jobb a helyzet: a szobabútorok 19,7, míg a konyhabútorok 20,1 százalékkal drágultak egy év alatt.
A felújításba vágók sem jártak jobban, egy év alatt 20,6 százalékkal drágultak a lakásjavítási-, karbantartási munkálatok.
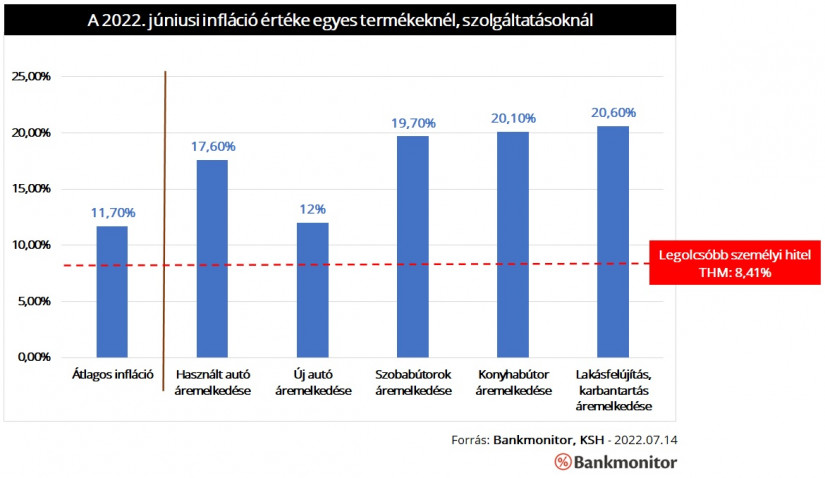
Vagyis a jellemző hitelcélok ára sok esetben még az átlagos inflációnál is nagyobb mértékben emelkedett. De mi várható ezeknél a termékeknél a közeljövőben?
Sajnos itt sem láthatunk semmi pozitív elmozdulást. Az új autókra lassan már a vevők 0,5-1 évet kell, hogy várjanak. Ennek fő oka a chiphiány, illetve az ellátási láncok akadozása. Ez bizony rányomja a bélyegét az új autók ára mellett a használt kocsik értékére is. Sokan ugyanis meglévő idősebb gépjárművüket inkább egy fiatalabb használt autóra cserélik le.
A bútorok árát nagy mértékben befolyásolja az alapanyagok – fa, egyéb nyersanyagok – árának emelkedése. Jelenleg itt is sem várható komoly változás.
A lakásfelújításnál az alapanyagok ára mellett megjelenhet a kata adózás átalakításának hatása is. Sok építőiparban dolgozó a jövőben át kell térjen más adózási formára, ami bizony nagyobb adóterheket jelenthet számukra. Ez pedig gyorsan beépülhet a felújítási munkák költségébe is.
Vagyis a jövőben ezeknél az áruknál, szolgáltatásoknál sem várható az áremelkedés gyors, érdemi mérséklődése. Ebben a helyzetben a személyi kölcsönök jelenlegi kamatszintje már nem is tűnik olyan magasnak, sőt.
A jelenleg és az elkövetkező hónapokban, években várható áremelkedés miatt számos nagyobb kiadásunkat nem érdemes elhalasztanunk. A várható drágulás ugyanis nagyon sok esetben messze meghaladhatja a személyi hitelek költségét is.
Joggal merülhet fel a kérdés ezek után, hogy kinek éri meg kivárni a jelen helyzetben. Az alábbiakat érdemes átgondolnunk ezzel kapcsolatban:
Újabb részletek derülhetnek ki a kormány otthonteremtési terveiről: kedden Magyar Péter miniszterelnök és két minisztere ismerteti a 2027-es költségvetés további elemeit.

A SpaceX befektetési fokozatú hitelminősítéssel rendelkezik, bevételeit pedig a Starlink műholdas internetszolgáltatás és a rakétaindítási üzletág biztosítja.

Bő egy év alatt alaposan átalakította a magyar lakáspiacot az Otthon Start, de a kedvezményes hitel nem minden vásárlónak hozta el a remélt előnyöket.

A szűkülő importot a belső tartalékok sem tudják megnyugtatóan ellensúlyozni.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.