A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.


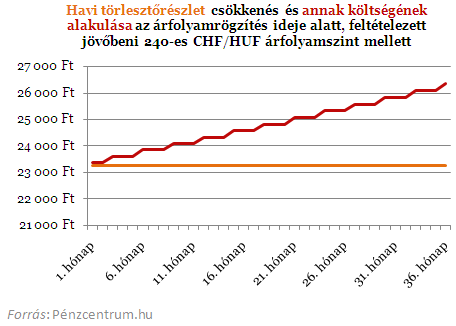
Az árfolyamrögzítés szinte minden részletét ismerjük már. Tudjuk, minek a 15 százalékát nem haladhatja meg a gyűjtőszámlán képzett tartozás törlesztőrészletete a 3. évtől. Arról viszont még keveset írtunk, hogy miként is halmozódik fel ez a tartozás. Egyrészt az árfolyamrögzítés következtében a havonta megspórolt összeg is jóváíródik a gyűjtőszámlán, de 3 havonta a tőkerészt terheli majd az addigi kamatok összege is.
A rendelet értelmében a piaci (bank által alkalmazott) és a rögzített árfolyam különbségére jutó törlesztőrész három évig forint alapú ún. gyűjtőszámla-hitelként halmozódik (amennyiben kisebb a piaci árfolyam a rögzítettnél, ennyivel csökken) háromhavonta tőkésíthető módon. Ez gyakorlatilag a hónapok folyamán egyre drágítja az árfolyamrögzítést.
Ugyan az árfolyamrögzítés alatt a hitel kamata legfeljebb az aktuális 3 havi BUBOR mértéke lehet (jelenleg közel 6,1 százalék), de a kamatok tőkésítése miatt az ügyfelek terhe nagyobb mértékben nő. Hiszen a 3. hónaptól kezdve (az első kamattőkésítés után) már a felhalmozott kamatok után is számolni kell ezt a 6,1 százalékos terhet.
Nézzük mit jelent ez a gyakorlatban. Amennyiben marad a jelenlegi 240 forint körüli frank árfolyam egy átlagosnak mondható 8 millió forintos, 160 CHF/HUF-os árfolyamon 20 évre felvett hitel esetén havonta 23 259 forinttal csökkenhet a törlesztőnk 3 évig. Ennyivel csökken a családi kassza kiadása a 3 éves időszak minden egyes hónapjában, viszont idővel ennek a "takarékoskodásnak" a költsége egyre nő. Nem csak a megspórolt összeg kamataival, de a kamat kamataival is! A fent említett hitel esetében például első két hónapban még a 23 259 forint és annak kamata (116 forint) terheli a gyűjtőszámlát, de a 3 hónapban ez az összeg már 23 491 és annak kamatai, így érkezünk el az időszak végére számított 26 208 forintos havi teherhez. Így lesz a tartozás összesen 892 335 forint a harmadik év végére.
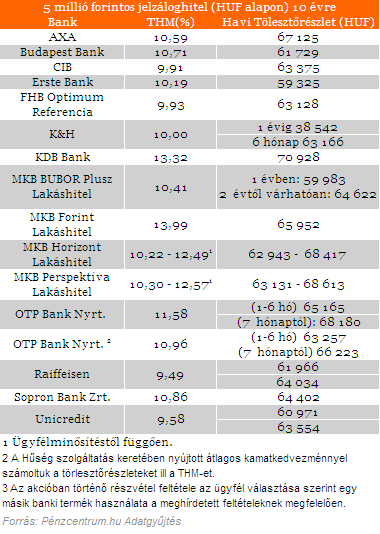
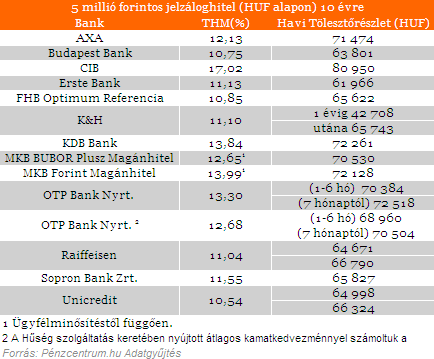
A gyűjtőszámla-hitel ez után egy úgynevezett annuitás hitelbe vált át, aminek a tulajdonsága, hogy a kamat változatlansága esetén a törlesztőrészletek sem mozdulnak el. A kamatokat a törvény nem rögzíti, de azt nem engedi meg, hogy az adott pénzintézet az adott devizahitellel azonos célú forinthitel aktuális kamatánál magasabb legyen. Az aktuális (júliusi) kamatokat a következő táblázatok tartalmazzák.
Lakáscélú jelzáloghitelek:
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
Szabadfelhasználású jelzáloghitelek:
A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...